

会社オーナーにとって、会社売却は長年築き上げてきた事業を信頼できる次の担い手へ引き継ぎ、経営者としての役割を一区切りさせる重要な決断です。
しかし、会社売却は、単に会社を手放して売却代金を受け取れば完了するものではありません。売却によって得た多額の資金をどのように管理・運用し、今後の生活や資産承継へつなげていくのか。「売却後の資産形成」までを一貫して見据えることが、会社オーナーにとって不可欠といえるでしょう。
特に2026年は、2027年以降に予定されている税制改正を目前に控え、売却時期や事業承継の方法が手残りに直結する極めて重要な局面です。節税対策や売却額のみで判断するのではなく、「企業価値の最大化」「売却条件」「手残り額」、そして「売却後の資産形成」までを含めた「トータル戦略」が求められます。
本記事では、会社売却を取り巻く最新の動向に加え、売却時期の判断基準から売却後の資産形成、専門家の選び方まで、会社オーナーが押さえておきたいポイントを解説します。
目次
2026年、会社売却を取り巻く環境はどう変わるのか
会社売却を検討する際は、事業承継を取り巻く環境のみならず、税制改正の動向も押さえておく必要があります。ここでは、2026年の最新動向を踏まえ、売却時期を考えるうえでのポイントを見ていきます。
事業承継の選択肢として広がるM&A
中小企業では、後継者難や人手不足を背景に、事業の継続が課題となっています。東京商工リサーチによると、2026年度上半期(4〜9月)の人手不足倒産は240件と、調査開始以降で過去最多を更新しました。後継者難倒産も263件に上り、同じく上半期として過去最多の水準となっています。
こうした状況のなか、親族や社内に後継者がいない企業にとって、M&Aは事業を引き継ぐ選択肢の1つです。会社の存続や従業員の雇用を守ることに加え、買い手企業の傘下に入り、経営資源を活用して事業の成長を目指せる場合もあります。
税制改正を踏まえた売却時期の検討
会社売却を検討するうえでは、税制改正の動向も重要な判断材料です。2026年度税制改正では、極めて高い水準の所得に対する負担の適正化措置、いわゆるミニマムタックスが見直されました。改正法は2026年3月31日に成立しています。
改正では、追加課税の計算に用いる特別控除額が3億3,000万円から1億6,500万円に縮小され、税率も22.5%から30%に引き上げられました。2027年分以降の所得税に適用されるため、一定の高所得者は、2026年中に会社を売却するかどうかを検討する際に、税負担への影響を確認しておく必要があります。
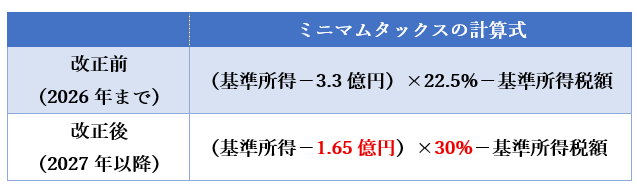
ただし、株式譲渡益に一律30%の税率が適用されるわけではありません。実際の影響は譲渡益やほかの所得などによって異なるため、税理士などに具体的な試算を依頼することが重要です。
また、売却時期は税負担だけで決めるものではありません。「会社の業績」「企業価値」「買い手との交渉状況」「売却後の資産形成の準備状況」も踏まえて判断する必要があります。税負担を抑えるために売却を急いだ結果、売却価格や契約条件が不利になれば、必ずしも望ましい結果につながるとは限りません。
さらに、非上場株式の評価方法についても見直しに向けた動きがあります。これは主に相続税・贈与税における株式評価に関するもので、ミニマムタックスの改正とは別の論点で注視しなければなりません。検討段階の内容と確定した制度を区別し、最新の動向を確認することが大切です。
参考記事)ウェルス・パートナー「【非上場株式の評価方法が約60年ぶりに見直しへ】会社オーナーの相続・事業承継はどう変わる?
会社売却は2026年中に進めるべきか
税制改正は、会社売却の時期を考えるうえでの判断材料の1つです。ただし、実際の判断では税負担だけでなく、事業承継の状況や売却条件、手続きの進捗なども考慮する必要があります。ここでは、2つのケースに分けて解説します。
【2026年中の売却を検討するケース】
次のような状況にある場合は、2026年中の売却を選択肢として検討する余地があります。
- 後継者が不在である:親族や社内に後継者がおらず、事業承継の方法を早めに検討する必要がある
- 経営者の高齢化や病気などで経営の継続が難しくなっている:事業を安定的に引き継ぐため、早めに承継先を探したい
- 売却条件が整っている:会社の業績や企業価値、買い手との交渉状況などを踏まえ、納得できる条件での売却が見込まれる
- 税制改正の影響が見込まれる:売却益などを踏まえた税負担の試算により、2026年中の売却を検討する合理性が確認できる
【焦らず準備を進めるケース】
一方、次のような状況では、2026年内の売却にこだわらず、準備や交渉を進めることも重要です。
- 企業価値を高める余地がある:業績改善や事業の整理などによって、よりよい売却条件を目指せる可能性がある
- 買い手との交渉が十分に進んでいない:売却価格や契約条件を慎重に検討する必要がある
- 年内の着金が難しい:交渉や契約、決済までのスケジュールを踏まえると、年内の着金が見込めない
- 売却後の資産形成の準備が整っていない:売却資金の使い道や生活資金、資産運用の方針などを整理する時間が必要
なお、株式譲渡益の税務上の収入時期は、着金日だけで一律に決まるとは限りません。年内の売却を検討する場合は、契約内容や決済日程などを踏まえ、税理士などに確認することが大切です。
このように、2026年中の売却が適しているかどうかは、税制改正だけで決まるものではありません。事業承継の必要性や売却条件、税負担、売却後の資産形成を総合的に考え、自社の状況に合った判断をすることが重要です。
【注意】株式売却益の計上時期は「着金日」とは限らない
株式譲渡益の税務上の収入時期は、口座への着金日ではなく「契約効力発生日」や「株式の引渡日」が基準となります。翌年以降の税制改正を意識して2026年内の売却を目指す場合、年末の取引で「年度またぎ」が生じると、想定と異なる年に課税され手残り額に大きな影響を及ぼすリスクがあります。
また、事業売却後に業績に応じて対価が支払われる「アーンアウト条項※」などを設ける場合、将来受け取る対価の収入計上時期や評価について非常に高度で複雑な税務判断が求められます。売却スケジュールの策定や契約書の作成にあたっては、必ず早い段階からM&Aに精通した税理士などの専門家へご確認ください。
※アーンアウト条項:売却後一定期間の業績達成に応じて追加対価を支払うスキーム
会社売却の成否は、売却後の資産形成まで含めて考える
会社売却では、売却価格に注目しがちです。しかし、会社オーナーにとって重要なのは、得られた資金をどのように活用し、その後の生活や資産形成につなげていくかという点です。売却前から資金の使い道や運用方針を考えておくことで、会社売却を長期的な資産戦略の一環として捉えられます。
売却後の生活資金を確保する
会社売却では、売却価格や税引き後の手取り額だけでなく、売却後の生活資金をどのように確保するかも重要な検討事項です。日々の生活費に加え、住宅費や教育費、将来の大きな支出などを見積もり、必要な資金を把握しておくことが大切です。
会社売却後の資金使途と検討ポイント
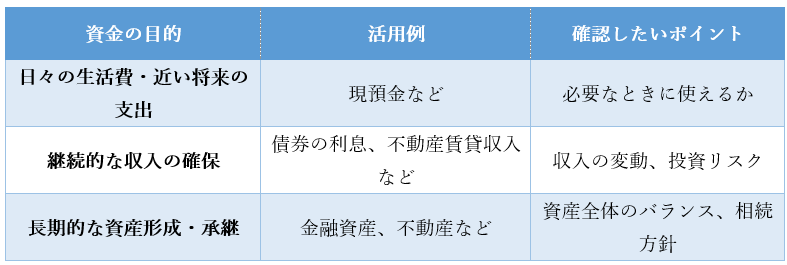
会社オーナーの中には、売却後もそれまでの役員報酬と同程度の収入を確保したいと考える方もいます。そのため、売却で得た資金を運用し、債券の利息や不動産賃貸収入などのインカムゲインを生活資金に充てる方法も、選択肢の1つとなります。当メディアでも、会社売却後の収入確保をテーマに、実際の資産運用事例を紹介しています。
ただし、運用によって得られる収入は、投資対象や市場環境などによって変動します。役員報酬と同程度の収入を必ず得られるわけではないため、まずは売却後の生活費や必要な現預金を確保し、そのうえで資産規模やリスク許容度に応じた運用方針を専門家と共に検討するとよいでしょう。
参考記事)ウェルス・パートナー「投資初心者が失敗しない基本と注意点
資産全体のバランスを考えて運用する
会社経営では、自社の事業に資金や時間を集中させてきたオーナーも少なくありません。しかし、会社売却後は、金融資産や不動産などを組み合わせながら、資産全体のリスクとリターンを考える必要があります。
例えば、金融資産を中心に運用するのか、不動産などの実物資産も組み合わせるのか、あるいは複数の資産に分散して保有するのか、資産の組み合わせによって、価格変動や収益の性質、換金のしやすさは異なります。期待収益だけでなく、各資産のリスクや収入が得られる時期も踏まえ、自身の運用経験やリスク許容度に合った方針を検討することが重要です。
参考記事) ウェルス・パートナー「2026年に会社売却した富裕層が抑えたい資産管理の選択肢3つ」
資産管理会社の活用は目的や資産状況に応じて検討する
売却資金を個人で保有するか、資産管理会社を通じて管理するかも検討したいポイントです。資産管理会社は、資産運用や将来の資産承継に活用できる一方、設立・維持費用や税務上の取り扱いなども考慮する必要があります。
また現在、非上場株式の相続税評価方法の見直しが検討されており、資産管理会社の株式評価についても議論が進んでいます。今後の制度変更によっては、資産管理会社の設立や資産承継の計画に影響する可能性もあります。
そのため、会社売却後の資産管理会社の活用については、設立そのものを目的とするのではなく、資産規模や運用方針、税務上の取り扱い、将来の承継方針などを踏まえて検討することが大切です。税制改正の動向も確認しながら専門家に相談し、自身の状況に合った活用方法を考えていきましょう。
参考記事)ウェルス・パートナー「上場・未上場会社オーナーが2026年中に実行したい資産承継対策」
将来の相続・資産承継まで見据える
相続や資産承継についても、会社売却後に初めて考えるのではなく、売却前から検討しておきたいテーマです。会社という事業資産が現金や金融資産、不動産などに変わることで、資産の構成や将来の承継方法が変わる可能性があります。家族の意向や相続人の状況も踏まえ、どのような形で資産を保有し、将来につないでいくのかを考えておきましょう。
会社売却後の資産形成では、生活資金の確保、資産運用、資産管理方法、将来の相続・承継を個別に考えるだけでなく、全体を一つの計画として捉えることが重要です。売却前から資産形成の目標を明確にしておくことが、売却時期や条件を長期的な視点で判断することにもつながります。
参考記事)ウェルス・パートナー「子どもにトラブルを残さないための相続対策と資産管理会社の作り方」
資産形成まで相談できる専門家を選ぶ
会社売却を成功させ、その後の資産形成につなげるためには、相談する専門家の役割を理解しておくことも重要です。
M&Aと資産運用、それぞれの専門性を理解する
M&Aの専門家は、売却先の選定や企業価値評価、買い手との交渉、契約締結に向けた支援など、会社売却の実現に向けた専門的なサポートを提供します。一方、売却によって得た資金をどのように運用し、将来の生活や資産承継につなげるかについては、資産運用や税務、相続などの専門知識が必要となります。
両者は、どちらか一方を選べばよいという関係ではありません。それぞれの専門領域を理解し、必要に応じて連携しながら、売却前から売却後までを見通した計画を立てることが大切です。
売却前から資金計画や運用方針を立てる
会社売却によってまとまった資金を得る予定のオーナーは、売却が成立してから資産運用を考えるのではなく、売却前の段階から手取り額や資金の使い道、運用方針を立てておくことが望まれます。
売却後に実現したい生活や資産形成の目標を明確にしておけば、売却条件や資金計画を検討する際にも、その後の人生を見据えた判断がしやすくなります。
相談先を選ぶ際には、「売却後の資産運用について相談できるか」「金融資産や不動産を含めて資産全体を分析できるか」「資産管理会社の活用や相続についても相談できるか」といった点を確認するとよいでしょう。
まとめ
会社売却は、経営者として築いてきた資産を次の段階へ移す大きな転機です。売却の成立だけでなく、その後の生活や資産形成までを見据え、長期的な資産管理を考えることが大切です。
2026年の税制改正を踏まえて売却時期を検討する場合も、税負担の変化だけで判断するのではなく、企業価値や売却条件、準備状況、売却後の資産形成を総合的に考慮する必要があります。
会社売却を経営者人生の終着点ではなく、新たな資産形成の出発点と捉え、売却前から資金計画や運用方針を考えておきましょう。M&Aの成立に向けた支援に加え、売却後の資産運用や資産管理まで見据え、必要な専門家と連携できる相談体制を整えることも重要です。
ウェルス・パートナーでは、会社売却後の資産運用や資産管理について、資産状況や目標に応じたご相談を承っております。売却後の資産形成を検討されている方は、お気軽に無料相談をご活用ください。