

目次
はじめに
会社オーナーにとって、相続や事業承継を考える際に重要となるのが「自社株式の評価」です。非上場会社の株式には市場価格がないため、相続税や贈与税を計算する際には、国税庁が定めるルールに基づいて株式の価値を評価します。
現在の非上場株式の評価方法は、1964年(昭和39年)に整備された仕組みをベースとしており、約60年にわたって運用されてきました。しかし近年、評価方法によって評価額に大きな差が生じることなどが課題となり、国税庁では2026年4月から有識者会議を設置し、評価方法の抜本的な見直しを検討しています。
2026年8月20日の第5回会合では、会社規模によって評価方法を区分する現在の仕組みを見直し、企業の純資産や収益力をより反映する新たな評価方法について、具体的な方向性が示されました。
この見直しは、自社株の評価額だけでなく、会社オーナーの相続や事業承継にも影響する可能性があります。本記事では、現在の評価方法を確認したうえで、今回の見直しの背景や具体的な方向性、会社オーナーへの影響について解説します。
そもそも非上場株式はどのように評価されているのか
非上場株式には市場価格がないため、相続税や贈与税の計算では、一定のルールに基づいて株式の価値を評価する必要があります。まずは、現在の非上場株式の評価方法を確認しておきましょう。
非上場株式には市場価格がない
上場会社の株式であれば、市場で売買されているため、その時点の株価を確認できます。一方、非上場会社の株式には市場価格がありません。
そこで、非上場株式を相続・贈与した場合には、相続税や贈与税の計算上、株式の価値を一定のルールに基づいて評価します。その評価方法を定めているのが、国税庁の「財産評価基本通達」です。
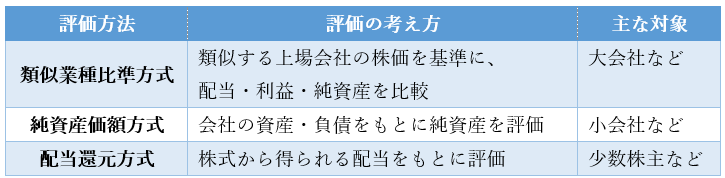
現行制度では、会社の規模や株主の状況などに応じて、「類似業種比準方式」「純資産価額方式」「配当還元方式」などを使い分けています。
現在の非上場株式の主な3つの評価方法
参考資料)国税庁「取引相場のない株式の評価」
①類似業種比準方式
評価する会社と事業内容が類似する上場会社の株価を基準として、「配当」「利益」「純資産」の3つの要素を比較して株式を評価する方法です。主に大会社の株式を評価する際に用いられます。
②純資産価額方式
会社が保有する資産や負債を相続税評価上の価額に置き換え、その差額をもとに株式を評価する方法です。会社の純資産そのものを重視するため、主に小会社の株式を評価する際に用いられます。
③配当還元方式
会社の配当実績をもとに株式を評価する方法です。主に、会社の経営支配権を持たない少数株主などに適用される特例的な評価方法です。
会社の規模によって評価方法が異なる
現行制度で特徴的なのは、会社の規模によって原則的な評価方法が異なる点です。
会社の規模は、総資産価額や従業員数、取引金額などを基準として判定されます。また、株式や土地を多く保有する会社など、一般的な会社とは資産構成や事業の状況が大きく異なる「特定の評価会社(不動産管理会社や資産管理会社など)」は、別の評価方法が適用される場合があります。
このように、非上場株式の評価は一律の計算方法ではなく、「会社の規模」「会社の資産・事業の状況」「株主の立場」などに応じて評価方法を使い分けています。そして今回の見直しで大きく変わろうとしているのが、まさにこの「会社の規模に応じて評価方法を使い分ける」仕組みです。
なぜ今、非上場株式の評価方法が見直されるのか
現在の非上場株式の評価制度は、評価方法によって評価額に差が生じることや、評価額を意図的に圧縮する手法などが課題として指摘されてきました。ここでは、見直しが検討されている背景を確認します。
評価方法によって評価額に差が生じることが課題に
現在は、会社を「大会社・中会社・小会社」に区分し評価方法を使い分けています。「類似業種比準方式」は同業種の上場会社の株価などを基準とする一方、「純資産価額方式」は会社の資産や負債をもとに評価するため、同じ会社であっても、適用する方式によって評価額に大きな差が生じる場合があります。
また、会社規模によって評価方法が変わること自体も、評価の公平性や合理性の観点から課題とされてきました。
国税庁の有識者会議では、こうした評価方式間の乖離などを踏まえ、会社規模によって評価方法を区分する現在の仕組みを見直し、より一貫した評価方法とする方向性が検討されています。
評価額を意図的に圧縮する手法への対応
今回の見直しでは、評価方法そのものだけでなく、非上場株式の評価額を意図的に引き下げる「評価額圧縮スキーム」への対応も重要な論点となっています。
非上場株式の評価では、会社の資産構成や利益、配当などが評価額に直結します。その仕組みを巧みに利用し、相続や贈与の際の株式評価額を圧縮する手法が一部で用いられてきました。
第5回有識者会議では、完全支配関係にある法人を利用した評価額圧縮への対応などが議論されており、評価の適正性を確保する狙いがあります。
このように、「企業の実態をより適切に反映すること」と「評価額の意図的な圧縮を防止すること」の双方を目指し、新たな評価制度への移行が模索されています。
非上場株式の評価方法はどう変わる?国税庁が示した見直しの方向性
ここでは、2026年8月20日の第5回有識者会議で示された主な見直しの方向性について、5つのポイントにまとめます。
ポイント1)会社規模による「大会社・中会社・小会社」区分を廃止する方向
現在は、総資産額や従業員数、取引金額などを基準として「大会社・中会社・小会社」に区分し、それぞれ異なる評価方法を適用しています。
今回の見直しでは、この会社規模による区分を廃止し、原則としてすべての非上場企業に対して共通の評価方法を適用する方向で検討が進められています。会社規模によって機械的に評価方法を分けるのではなく、企業が保有する純資産や生み出す収益力をより直接的に評価する仕組みへの転換を目指すものと考えられます。
ポイント2)「類似業種比準方式」は抜本的に見直す方向
現在、大会社などの評価で中心となっているのが「類似業種比準方式」です。上場会社の株価を基準として、配当・利益・純資産などの要素を比較し、非上場会社の株式価値を算出する方法です。
今回の有識者会議では、類似業種比準方式を現在の形のまま存続させることは難しいのではないかという方向性が示されました。上場会社の株価を基準とする方法から、非上場会社自身の純資産や収益力をより直接的に評価する方法への転換が検討されています。
ポイント3)「残余利益方式」を導入し、企業の収益力を評価する方向
今回の見直しで特に注目されているのが「残余利益方式」の導入です。これは、会社が保有する純資産に加えて、その資産を活用して生み出される将来の超過収益力(いわゆる営業権・のれん代に相当するもの)を評価に加算する考え方です。
単に保有資産だけを見るのではなく、「その資産を使って将来どれだけ利益を生み出す力があるのか」という観点を加えることで、企業の事業価値をより実態に即して算出することを目指します。
ポイント4)純資産は「時価」ではなく「簿価」をベースとする方向
現在の純資産価額方式では、会社の資産・負債を相続税評価上の価額に置き換え、その差額をもとに株式を評価します。
今回の見直しでは、継続して事業を行っている会社については、清算を前提としたような時価評価ではなく、貸借対照表上の「簿価純資産」をベースとする方向が示されています。会社を解散・清算した場合の価値ではなく、継続企業としての価値を尊重する考え方です。
なお、実質的に資産保有を目的とする「特定の評価会社」等については、純資産価額方式を残すことも含めて議論されています。
ポイント5)「配当還元方式」も見直しの対象に
少数株主に適用される「配当還元方式」についても、適用範囲や評価方法などを見直す方向で議論されています。会社オーナー本人だけでなく、親族や役員が保有する少数株式の評価にも影響する可能性があるため、今後の動向が注視されます。
国税庁「取引相場のない株式の評価に関する有識者会議(第5回)」資料.png)
参考資料)国税庁「取引相場のない株式の評価に関する有識者会議(第5回)」資料
これらの見直しは、2026年9月時点では検討段階であり、最終的な制度や具体的な計算方法が決まったわけではありません。今後の議論や税制改正の内容を確認していく必要があります。
制度見直しで会社オーナーにどんな影響があるか
非上場株式の評価方法が見直されると、会社オーナーの相続税や贈与税、事業承継の進め方にも影響する可能性があります。ただし、評価方法が変わったからといって、すべての会社の評価額が一律に上昇するわけではありません。ここでは、主な影響を確認しましょう。
ポイント1)自社株の評価額が変わる可能性がある
今回の見直しでは、企業の純資産に加えて収益力も評価する方向が示されています。そのため、会社の資産規模だけでなく、どれだけ利益を生み出しているのかによって、現在とは異なる評価額になる可能性があります。
一方で、評価額が必ず上昇するとは限らず、会社の純資産や収益力などによって影響は異なると考えられます。
ポイント2)相続税・贈与税の負担が変わる可能性がある
自社株の評価額が変われば、その株式を相続・贈与した際の税負担にも影響します。特に会社オーナーは、自社株が保有資産の大部分を占めるケースもあります。非上場株式は市場で売却して納税資金を確保することが容易ではないため、自社株の評価額だけでなく、納税資金をどのように準備するかという視点も重要になります。
ポイント3)従来の「評価額圧縮対策」が通用しなくなる可能性がある
これまで一般的に行われてきた「一時的に利益を下げて株価を落としてから贈与する」「特定の取引を活用して評価額を圧縮する」といった対策手法は、見直しによって効果を失うか、利用できなくなる可能性が高まっています。
ポイント4)自社株だけでなく「資産全体」で考えることが重要になる
今回の見直しでは、企業の純資産や収益力を評価に反映する方向が示されています。そのため会社オーナーにとっては、自社株の評価額だけでなく、事業そのものの収益力にも目を向ける必要性が高まる可能性があります。
相続や事業承継を考える際には、自社株に加えて、現預金や不動産、有価証券などの個人資産、納税資金、後継者への資産移転まで含め、資産全体を捉えることが重要です。
制度見直しに向けて会社オーナーが考えておきたいこと
非上場株式の評価方法は、今後大きく変わる可能性があります。ただし、現時点では制度の詳細や適用時期は確定していません。会社オーナーとしては、将来の変化を見据えて「事前準備」を進めておくことが極めて重要です。
現在の自社株の評価額を確認しておく
まず確認したいのが、自社株が現在どの程度の評価額になっているのかという点です。相続や贈与を具体的に予定していない場合でも、現在の評価額を把握しておけば、制度変更によってどの程度影響を受ける可能性があるのかを検討しやすくなります。
事業承継の計画への影響を確認しておく
親族への株式贈与や相続、事業承継税制の活用などを検討している場合は、今回の評価方法見直しが現在の計画に与える影響を確認しておくことが重要です。
ただし、制度の詳細が決まっていない段階で、評価額が上がることや下がることを前提に承継時期を判断するのは適切ではありません。今後の制度改正を確認しながら、株式を「いつ、誰に、どのような方法で承継するのか」という基本方針を整理しておくことが大切です。
自社株と個人資産を一体で考える
会社オーナーの相続・事業承継では、自社株の評価額だけでなく、現預金や不動産、有価証券などの個人資産、相続税の納税資金、後継者への資産移転なども含めて考える必要があります。
今回の評価方法見直しを一つのきっかけとして、現在の自社株評価や資産構成、事業承継の方針を整理しておき、今後の制度変更に応じて必要な見直しを行うという姿勢が現実的といえるのではないでしょうか。
まとめ
今回の非上場株式の評価方法の見直しは、約60年続いてきた従来の仕組みを大幅に転換し、企業の純資産や収益力をよりダイレクトに反映させるものとなる見込みです。会社オーナーにとっては、自社株の評価額だけでなく、相続税・贈与税や事業承継の計画にも関わる重要な制度変更となる可能性があります。
一方、2026年9月時点では、あくまで有識者会議で見直しの方向性が示されている段階であり、具体的な評価方法や適用時期は確定していません。今後の議論や税制改正の内容を確認しながら、自社株の評価や事業承継への影響を把握していくことが重要です。
自社株の評価や相続・事業承継、資産全体の今後についてお悩みの方は、ぜひウェルス・パートナーへご相談ください。会社と個人の資産を含め、将来の承継を見据えた資産戦略をご提案します。