

皆さん、こんにちは。株式会社ウェルス・パートナー代表の世古口です。
今回のテーマは、「会社売却後の資産運用で失敗しないために。投資初心者が失敗しない基本と注意点」です。
当社には、会社売却によってまとまった資金を得た富裕層の方々からの資産運用に関するご相談が数多く寄せられています。
こうした会社売却富裕層の方に共通する特徴は、これまで事業の成長や売上・利益の拡大に全力を注いでこられたという点です。そのため、資産運用や投資の経験がほとんどなく、あったとしても極めて限定的であるケースが少なくありません。
つまり、資産運用の経験や投資リテラシーと、保有する資産額とのギャップが大きくなりやすい状況にあります。投資経験が少ないなかで、多額の資産運用を考えなければならないため、どのように判断すべきか悩まれている方が実に多いのが実情です。
投資経験が浅い段階では、まず、商品性やリスクを十分に理解できる運用方法から検討することが重要です。複雑な仕組みの商品や、ご自身のリスク許容度を超える運用については、慎重に検討する必要があります。
今回は投資経験が少ない会社売却富裕層の方に向けて、基本となるシンプルな資産運用戦略の考え方について解説します。
本記事の内容は情報提供を目的としたものであり、特定の金融商品の推奨や投資成果を保証するものではありません。実際の投資判断にあたっては、ご自身の資産状況やリスク許容度を踏まえた慎重な検討が必要です。
投資経験が浅い会社売却富裕層における資産運用戦略
まずは、投資経験が浅い会社売却富裕層の方にとって有効な選択肢となり得る、基本的な資産運用戦略についてお伝えします。
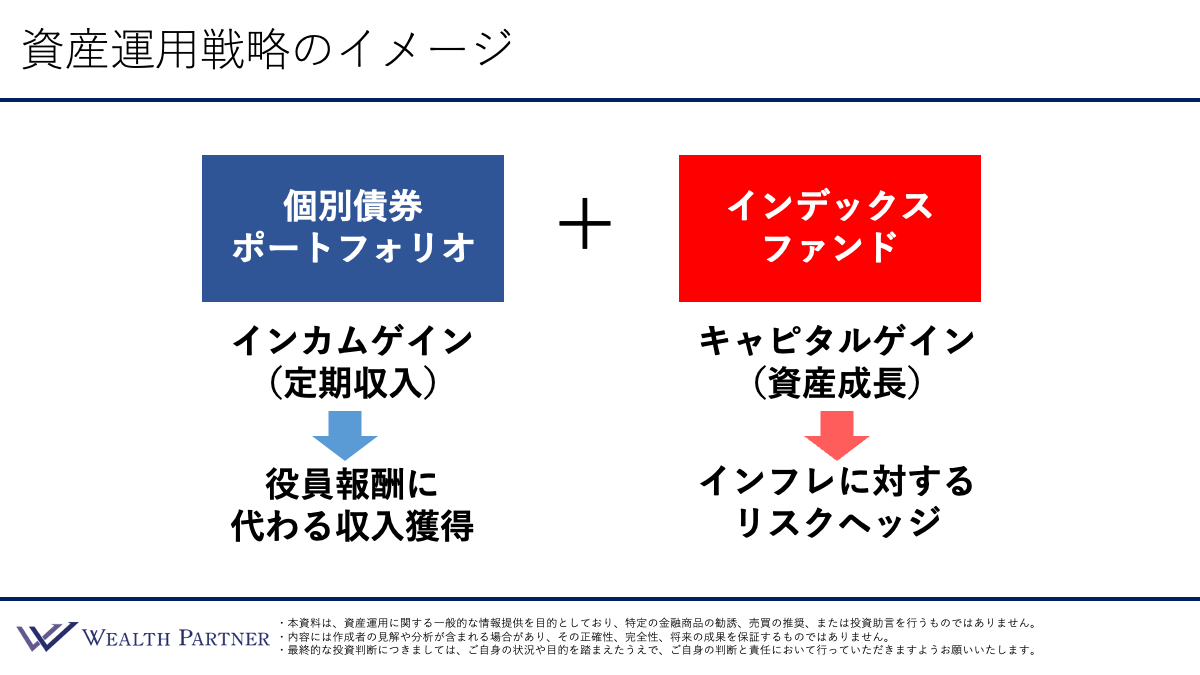
これまで20年以上にわたり富裕層の資産運用に携わってきた経験から、経験が浅い段階ではこれまでの相談事例などを踏まえると、運用方法の一例として、「個別債券ポートフォリオ」と「インデックスファンド」を組み合わせる方法が考えられます。
軸となる2つの資産運用
1. 個別債券ポートフォリオ
主に米ドル建て債券などを中心に、企業の個別債券を複数組み合わせてポートフォリオを構築する手法です。
2. インデックスファンド
日経平均株価やS&P500といった特定の市場指数(インデックス)に連動する投資信託や、外国のETFなどを含めたインデックスファンドです。低コストで幅広い株式へ分散投資ができ、長期的に運用できる点がメリットです。
このように、性質や役割の異なる「個別債券ポートフォリオ」と「インデックスファンド」の2つを適切に組み合わせる構成が、性質や値動きの異なる資産を組み合わせることで、資産を分散して保有する方法の一つとなります。では、それぞれの具体的な役割と目的について詳しく解説していきます。
個別債券ポートフォリオの目的は「インカムゲイン」
個別債券ポートフォリオの目的(役割)はインカムゲイン、つまり定期収入を得ることです。投資によって、年間で1,000万円や2,000万円規模、あるいは毎月100万円~200万円といった定期的な収入を得ることが可能となります。
会社売却後の富裕層の方は、引継ぎ期間などを経て1年~2年後に退職されるケースが少なくありません。会社を退職すると、これまで当たり前にあった定期収入(役員報酬)が途絶えるため、会社を売却した富裕層の多くが、「役員報酬に代わる収入を得たい」と考えています。
そういった方には、退職後の収入を補完する方法の一つとして、債券から得られる利息収入を活用することが考えられます。
インデックスファンドの目的は「資産成長」
インデックスファンドの目的(役割)は、キャピタルゲイン、つまり資産成長です。インカムゲインとは逆の概念で、資産が年間で5%、6%、7%と上昇するなど、資産を成長させることがインデックスファンドの目的です。定期的な収入を得るのではなく、資産そのものがファンドの中で複利によって増えていくことが、インデックスファンドの特徴といえます。
では、なぜ資産成長が必要なのでしょうか。これは、インフレに対するリスクヘッジです。
会社を経営している期間は、物価上昇に応じて商品・サービス価格や売上等が変化する場合があります。一方、会社売却後に現預金等の保有割合が高くなると、物価上昇による実質的な購買力の低下を意識する必要があります。
債券運用でも、ある程度の利回り(5%程度など)は期待できるため、完全にインフレに対して抵抗力がないわけではありません。ただ、インフレになったからといって、債券の利回り5%が6%、7%、8%になるわけではありません。つまり、債券はインフレに無抵抗ではないものの、インフレに対して強くはないというのが特徴、あるいはデメリットといえます。
そこで、補完的な役割を果たすのがインデックスファンドへの投資です。物価が上昇してインフレになる局面では、企業の売上や株式の価値も上昇しやすい傾向にあるため、インフレ局面で資産を成長させることを目的として、インデックスファンドを持つわけです。
個別債券ポートフォリオで役員報酬に代わる定期収入を得て、インデックスファンドでインフレに対するリスクヘッジをする―この2つの目的のために、個別債券のポートフォリオとインデックスファンドを組み合わせて運用するのが、投資経験が少ない会社売却富裕層の方に適した、シンプルな資産運用戦略といえるでしょう。
ご相談実例
ここからは、先ほどお伝えした資産運用戦略をどのように実践していくのか、具体的な事例をもとに解説します。
ご相談者の基本情報
47歳の男性の方で、家族構成は、配偶者、長女、長男の4人家族です。職業は会社経営者ですが、その会社はすでに売却済みで、1~2年後には退職する可能性が高い方です。
現在の年収は2,500万円。会社を退職して経営者でなくなった後は、この収入がなくなるという状況です。国内不動産は、ご自宅を保有しています。
当初の資産配分
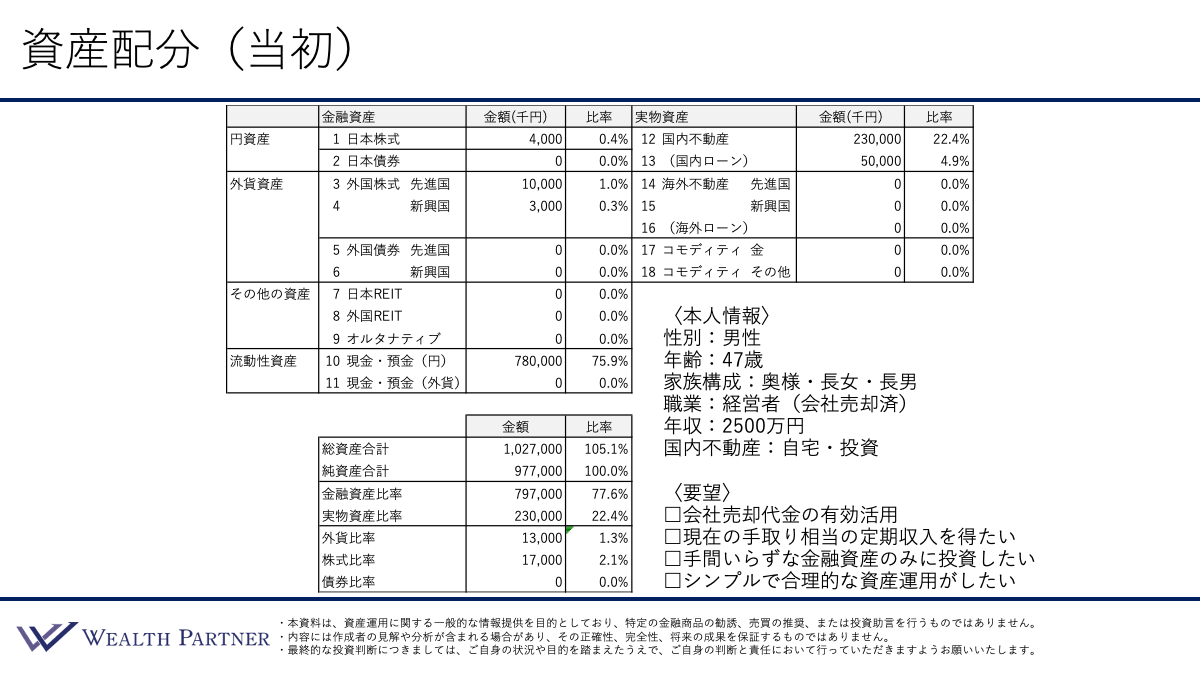
この方の当初の資産配分を見ていきます。金融資産として株式をいくらか保有していますが、これはNISAの積み立てによるものが中心です。そのため、本格的な投資はほとんど経験したことがありません。現預金が7.8億円あり、この大半が会社売却代金です。
国内不動産はご自宅で、時価相当額が2.3億円、それに伴う借入が5,000万円あります。
全体のバランス
純資産ベースでは9.77億円、借入を入れた総資産は10.27億円となっています。金融資産と実物資産の比率は77.6%:22.4%、外貨比率1.3%、株式比率2.1%、債券比率は0%という全体のバランスです。
ご要望
この方の主なご要望を見ていきます。
・会社売却代金の有効活用
会社売却代金を含めた現預金7.8億円の大半が預金に眠っている状態です。物価も上昇しており、このままでは価値が目減りするリスクがありもったいないため、有効活用したいというご要望です。
・現在の手取り相当の定期収入を得たい
この方は1~2年後には会社を引退する予定であるため、現在の額面2,500万円の役員報酬がなくなります。今の生活水準を維持するため、資産運用によって現在の手取り相当の定期収入を得たいというのが2つ目のご要望です。
・手間いらずな金融資産のみに投資したい
本来は、金融資産と不動産などの実物資産をバランスよく持つことが望ましいと考えられますが、不動産は個別性が高く、たくさんの借入も伴うため、不動産投資をしたくない方も一定数いらっしゃいます。そのような方は、ご本人の意向やリスク許容度等によっては、金融資産を中心とした運用を検討することも考えられます。
この方も、不動産投資は手間がかかるため、金融資産で手間をかけずに運用したいというご要望をお持ちです。
・シンプルで合理的な資産運用がしたい
ほとんど投資経験がない一方で、ご自身が理解できないような複雑な金融商品は避けたいというお考えです。きちんと理解できる金融資産だけに投資したいというご希望です。
再配分後の資産配分
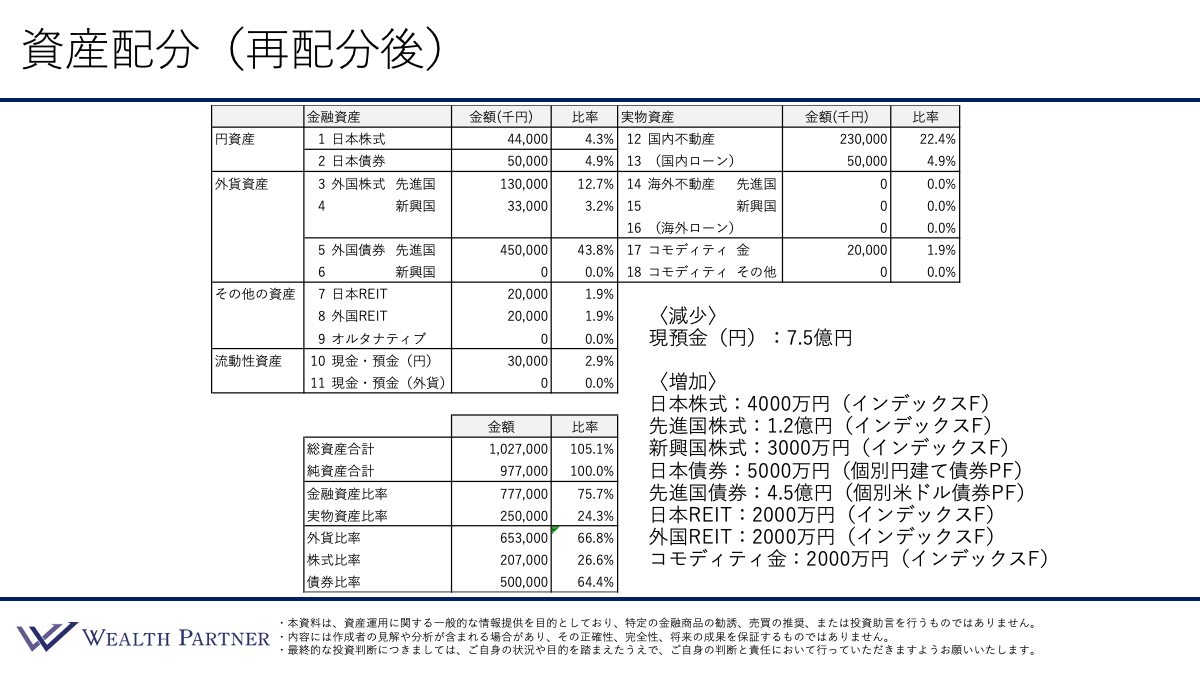
ご本人様の状況や資産配分、ご要望などを総合的に勘案してご提案した再配分がこちらです。
減少させる資産
円の現預金7.8億円のうち、会社売却代金相当の7.5億円を運用に充てます。
増加させる資産
資産クラスと金額に加えて、投資対象、どのように資産運用しているのかも合わせてみていきましょう。
株式(計1.9億円)
日本株式4,000万円、先進国株式1.2億円、新興国株式3,000万円、合計1.9億円としています。いずれも投資形態は同じで、資産運用戦略のとおり、株式についてはすべてインデックスファンドに投資しています。資産成長を目的とした運用方法の一つとして、インデックスファンドを活用しています。
債券(計5億円)
日本債券5,000万円、先進国債券4.5億円、債券には合計5億円を投資しています。日本債券は、個別の円建て債券ポートフォリオとなっており、円で発行されている日本国債や、日本企業が発行している社債に投資する、個別債券のイメージです。先進国債券は、個別の米ドル建て債券を複数組み合わせて、ポートフォリオを作り運用しています。
このように、個別企業が発行する債券にポートフォリオで投資することで、「いつ、いくら分の利息が入る」のかが明確になり、インカムゲイン(定期収入)の計画が立てやすくなります。
サテライト資産(計6,000万円)
日本REIT、外国REIT、コモディティ金の3つに、それぞれ2,000万円ずつを、株式と同様にすべてインデックスファンドの形で投資しています。
つまり、日本と先進国の債券を合わせて5億円を個別債券ポートフォリオとして運用し、2.5億円を株式、REIT、コモディティ金といった資産に、インデックスファンドの形で投資しています。
再配分における重要ポイント
ポイント1)個別債券で役員報酬に代わる定期収入を確保
この方の役員報酬は額面で2,500万円、社会保険料や税金を差し引いた手取りベースでは1,800万円程度でした。今回の運用によって得られるインカムゲイン(定期収入)を計算すると、次のようになります。
・5億円×利回り5%=2,500万円(税引き後約2,000万円)
日本債券と先進国債券を合わせて5億円、想定平均利回りは5%程度、税金を20%とすると、税引き後で年間2,000万円の利息収入が見込めます。つまり、役員報酬の手取り収入を超えるインカムゲインを、この運用によって得られる可能性があるということがわかります。
ポイント2)インデックスファンドでインフレ対策
もう1つは、インフレに負けないためのリスクヘッジです。全体の中で2.5億円(株式1.9億円+サテライト資産6,000万円)を資産成長・インフレ対策に充てています。インフレ局面では、この2.5億円が成長することで、インフレによる現金の実質的な価値低下への対応を意識し、株式、REIT、金など値動きの異なる資産にも分散しています。
まさに、個別債券への投資でインカムゲインをしっかり確保し、現役時代の収入に代わるインカムゲイン収入を得ること、そして、インデックスファンドでインフレになっても物価上昇に負けない資産成長を目指すこと、この2つを体現しているポートフォリオといえます。
まとめ
最後に、今回のテーマである「会社売却後の資産運用で失敗しないために。投資初心者が失敗しない基本と注意点」のポイントをまとめます。
ポイント1)シンプルな運用スタイルを選択
会社オーナーの方は、事業成長や業績向上に全力を傾けてこられたため、会社を売却するまでは、資産運用に向き合う機会が限られていたのではないでしょうか。
そのため、会社売却によって数億円、数十億円という資金が入ってきても、投資判断に迷われるのはごく自然なことです。そういった方には、複雑でよく分からない資産運用ではなく、シンプルで合理的な資産運用を選択することが適していると考えられます。
ポイント2)「個別債券ポートフォリオ+インデックスファンド」のシンプル資産運用
資産運用の基本方針としては、「個別債券ポートフォリオ+インデックスファンド」を軸に考えるのが有効なアプローチといえるでしょう。この2つを組み合わせて、さまざまな資産クラスに分散投資する、シンプルな資産運用が適しているのではないでしょうか。
ポイント3)個別債券ポートフォリオで役員報酬に代わる「定期収入」を確保
会社を売却すると、これまで得ていた役員報酬の支給がなくなる可能性が高くなります。個別債券ポートフォリオから得られる定期収入は、この役員報酬を補完し、安定した生活基盤を支える役割を果たします。
ポイント4)インデックスファンドで「資産成長」と「インフレ対策」
インデックスファンドの主な役割は、キャピタルゲイン、つまり資産の成長を目指すことにあります。
会社経営をしていた時代であれば、インフレ局面においても、会社の売上や利益などを通じてインフレの波に乗ることができます。しかし、会社を売却した後は、事業を通じたインフレ耐性がなくなるため、物価上昇の波に乗れない可能性が高くなります。
一方で、債券にも利回りはありますが、インフレになったとしても利回り自体が高くなるわけではありません。債券はインフレに弱くはないものの、決して強くはないという特徴を持ちます。
そうしたインフレ局面では、物価上昇に合わせて資産が成長し増えていく仕組みを作っておくことが、インフレ対策になります。そのための手段として、インデックスファンドは非常に合理的な選択肢の一つとなります。
このように、「個別債券ポートフォリオでインカムゲインを確保し、インデックスファンドでインフレ対策を行う。」この2つの目的を達成するために、2つの資産を組み合わせて運用することが、投資経験が少ない会社売却富裕層の方に適した資産運用戦略の形といえるでしょう。
本日は「会社売却後の資産運用で失敗しないために。投資初心者が失敗しない基本と注意点」という内容でお届けしました。
私たちウェルス・パートナーでは、会社売却後の資産運用に関するご相談を数多く承っております。ご自身の状況に合わせた最適なポートフォリオ設計や、具体的な運用プランについて詳しくお知りになりたい方は、ぜひお気軽にお問い合わせください。