

皆さん、こんにちは。株式会社ウェルス・パートナー代表の世古口です。
今回のテーマは、「金利上昇時の都内一棟RCマンション投資戦略【最新借入金利公開】」です。
世古口「今回は『金利上昇時の都内一棟RCマンション投資戦略』について、当社の不動産投資アドバイザーである中武とともに解説します。
日本の金利は、2〜3年前までゼロ金利・マイナス金利の水準でしたが、この2〜3年で大きく上昇し、今後も上昇する可能性があるといわれています。こうした金利上昇を気にされている富裕層の方も多いのではないでしょうか。
中武さん、当社のお客様の間でも、金利上昇への関心は高まっていますか。」
中武「そうですね。ニュースなどでも取り上げられていますし、不動産投資では銀行からの借入を利用する方が多いため、金利について質問される機会も増えてきた印象です。」
世古口「なるほど。今回は、金利が上昇している状況で、どのように不動産投資を進め、物件を選定していくのが合理的なのか、当社の考え方をお伝えします。」
本記事の内容は情報提供を目的としたものであり、特定の金融商品の推奨や投資成果を保証するものではありません。実際の投資判断にあたっては、ご自身の資産状況やリスク許容度を踏まえた慎重な検討が必要です。
目次
日本の政策金利推移(過去5年)
世古口「まずは、日本の政策金利がどのように推移してきたのかを確認しましょう。こちらは、金利水準の基準となる政策金利の過去5年間の推移です。」

世古口「2024年以前は、政策金利がマイナス0.1%程度というゼロ金利・マイナス金利の状況でした。その後、2024年7月に利上げが行われ、段階的に金利が上昇しています。
2026年9月時点では、政策金利は1.25%となっており、2〜3年前と比べると、金利水準が1.35%ほど上昇したことがわかります。
今後についても、さらに0.5%程度の利上げが行われる可能性があると考えられています。そのため、不動産投資の借入金利についても、今後上昇する可能性を想定しておくことが重要です。
こうした政策金利の動向を踏まえ、金融機関別の最新の借入金利を調査しました。」
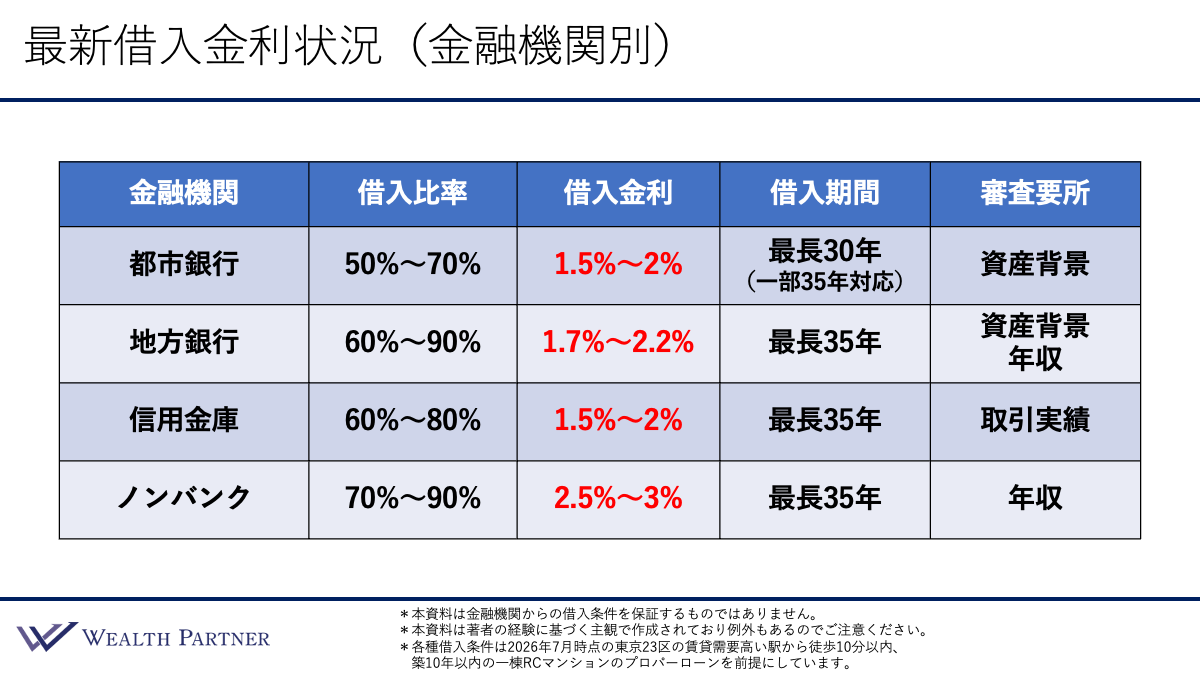
中武「こちらは、金融機関を4つの種類に分け、それぞれの借入条件をまとめた表です。前提条件は、東京都内の築10年以内を目安とした一棟RCマンションです。
まず、都市銀行の金利は1.5〜2.0%程度と、政策金利の上昇分と同等の水準になったイメージです。次に、地方銀行は1.7〜2.2%程度で、都市銀行より少し高い水準となっています。
信用金庫については、調査できた件数がそれほど多くありませんが、おおむね都市銀行と同程度の金利水準です。最後に、ノンバンク系は2.5〜3.0%程度と、今回の中では金利が高めですが、借入比率は比較的高く設定されるケースがあります。」
世古口「ちなみに、2〜3年前、政策金利が上がり始める前は、都市銀行の借入金利はどのくらいでしたか。」
中武「おおむね0.6〜0.8%程度でした。そこから考えると、現在は1%程度上がっているイメージです。」
世古口「政策金利の上昇分がそのまま借入金利に反映されるわけではありませんが、政策金利が上がれば、借入金利も同じように上昇する可能性があるということですね。」
中武「そうですね。」
世古口「ここまでは金融機関別の金利水準をご紹介しましたが、実際に当社のお客様が不動産投資で利用された、直近の借入条件もご紹介します。」
中武「直近では、2026年8月に融資を受けた事例があります。1つ目は、都市銀行を利用した上場企業経営者の方です。資産規模は約40億円、借入金利は1.7%程度でした。
2つ目の事例は、地方銀行を利用した資産規模約10億円の方です。現在はお仕事をされていない方ですが、借入金利は1.8%程度でした。」
世古口「わかりました。このように、政策金利の上昇を受けて、実際の借入金利も上がっているのが足元の状況です。」
東京都内のマンション平均価格推移
世古口「続いて、東京都内のマンションの平均価格の推移を見ていきましょう。」
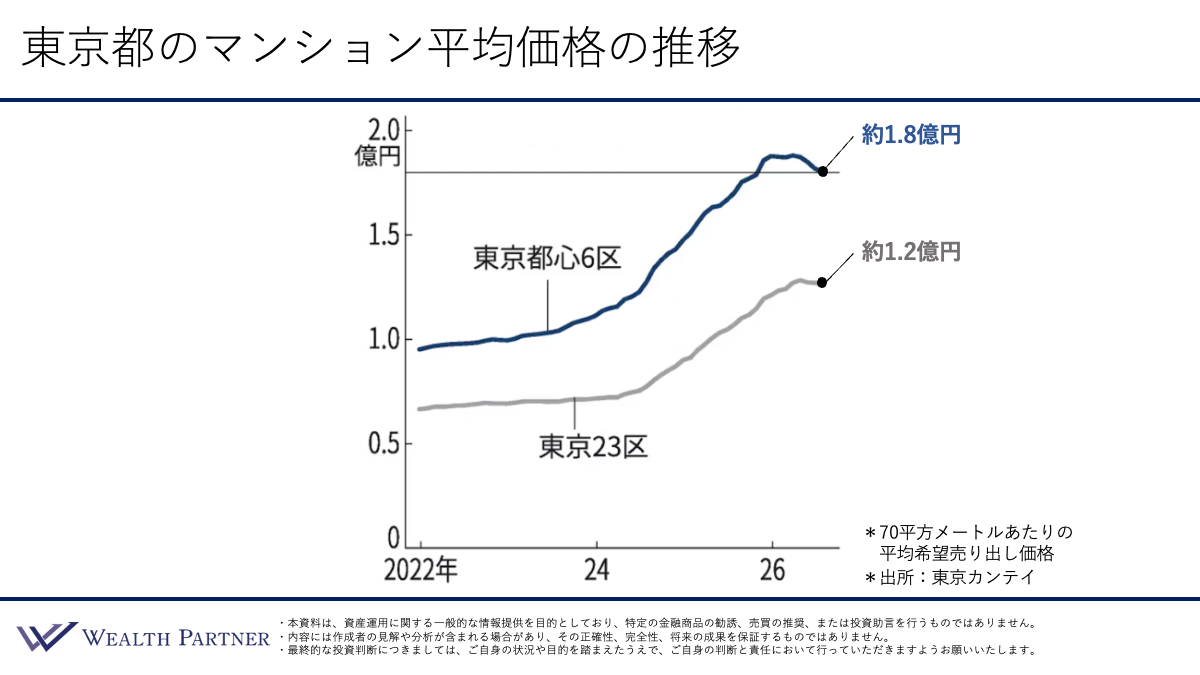
中武「こちらはマンションの価格推移なので、先ほどの一棟RCの投資用物件とは、値動きが異なる可能性があります。
マンションの場合は、都心6区のタワーマンションなどをイメージしていただくとわかりやすいと思います。こうした物件は価格が高止まりしていましたが、最近は若干下がってきた印象です。」
世古口「このグラフを見ると、2025年までは価格が上昇していましたが、2026年に入ってからは上昇が一服し、少し下がってきているように見えますね。」
中武「そうですね。東京23区全体についても、横ばい、もしくは足元で少し下がっているような動きです。ただし、23区全体で見ると、大きく価格が変わっているわけではありません。」
世古口「確かにそうですね。都心6区では若干下がっている一方、23区全体では横ばいに近く、足元で少し下がっていますね。」
中武「なお、ここで示しているのは売り出し価格なので、実際の成約価格とは異なる可能性があります。一棟RCの投資用マンションについても、これまで価格が上昇してきましたが、最近は横ばい、もしくは若干下がっている印象です。」
世古口「このように、金利上昇の影響も少しずつ不動産価格に表れていると考えられます。」
まとめ
世古口「ここまでお伝えしてきた金利や不動産価格の状況を踏まえ、金利上昇時の都内一棟RCマンション投資戦略について、4つのポイントに整理してご説明します。」
ポイント1)今後の借入金利の上昇余地を考慮する
世古口「今後の金利動向を正確に予測することはできませんが、現状の経済環境が続く場合、借入金利がさらに0.5%程度上昇する可能性を想定しておくのが、1つの目安になると考えています。
日銀が目指す物価上昇率は2%とされていますが、政策金利を引き上げる過程では、経済への影響も考慮する必要があります。そのため、現時点では、今の借入金利からさらに0.5%程度上昇するケースも想定したうえで、借入や投資判断を行うことが大切です。」
ポイント2)資産性と収益性のバランスがいい物件を選定
中武「従来の投資方針とさほど変わりませんが、資産性と収益性のバランスがいい物件を選定するのが基本的な考え方です。
これまでは、インフレを背景に、タワーマンションなど資産性の高い物件を選ぶという考え方もありました。ただし、金利が上昇すると、物件の利回りと借入金利との差が小さくなり、収益性に影響が出てきます。そのため、今後は資産価値だけでなく、収益性とのバランスを考慮した物件選びが重要になると考えられます。」
世古口「つまり、金利が上がった分、利回りが高い物件も選択肢に入れ、資産性と収益性のバランスを取っていくということですね。」
中武「そうですね。これまで以上に、両方のバランスを意識することが大切だと思います。」
ポイント3)利回り・借入比率を工夫し、自己資金対比利回りを高める
中武「物件の利回りを高めたり、借入比率を調整したりすることで、自己資金に対する利回りを高めていくことが1つの選択肢となります。
利回りに関しては、単純に表面利回りが高い物件を選ぶことが1つの方法です。先ほどお話ししたように、資産性と収益性のバランスがいい物件を選ぶことで、必然的に利回りが高い物件が選択肢となります。
また、借入比率を高めると、自己資金に対する利回りが高まる場合があります。借入比率を高めるためには、先ほどのような物件が有効になると考えられます。」
世古口「金利が上昇すると、自己資金に対する収益性は低下しやすくなります。その影響を補うために、利回りの高い物件を選ぶ方法があります。また、借入比率を高めることで、自己資金に対する収益性を高めるという考え方もあるわけですね。」
ポイント4)借入金利・比率について最適な金融機関を選定
中武「借入金利や借入比率などの条件は、金融機関によって異なります。また、借り入れる方の資産状況や年齢、年収、職業などによっても、適した金融機関は変わってきます。そのため、どの金融機関を選ぶかが、これまで以上に重要になってくると考えています。
当社では、富裕層のお客様の不動産投資にあたり、金融機関の開拓や融資条件の検討についてもご相談をいただいております。お客様の状況を踏まえ、適した金融機関をご紹介することも可能です。」
世古口「金利が低かった頃は、どの金融機関でも借入金利が1%未満というケースがあり、金融機関ごとの条件をそれほど意識しない方もいらっしゃいました。
しかし、現在のように金利が上昇してくると、できるだけ自分に合った条件で借り入れたいと考える方が増えています。実際に、そうしたご相談も増えていると感じます。」
資産性と収益性のバランスがいい物件とは
世古口「ここからは、4つのポイントのうち、2つ目に挙げた『資産性と収益性のバランスがいい物件』について、もう少し詳しくご説明します。
不動産投資では、収益性を示す利回りだけでなく、立地などの資産性も重要です。両者のバランスをどのように考えるか、一棟不動産の4タイプ別の表を見ながら確認していきましょう。」
中武「こちらは、立地や物件タイプによって、利回りや物件価格などがどのように異なるのかをまとめた資料です。
先ほどお話ししたバランス型に該当するのは、都心を外した東京13区内で、利回り4.5%前後の物件が1つの目安になると考えています。
もちろん、資産性を重視するタイプの物件も、投資候補から外れるわけではありません。今後は、表の中央に位置する2つのタイプをイメージしながら、投資を検討する方が増えてくるのではないでしょうか。」
世古口「昨年頃までは、当社のお客様の投資先も、資産性重視型とバランス型が半々くらいという印象でした。
今後、金利がさらに上昇するのであれば、実質的な収益性を高めるために、バランス型の物件を選ぶ割合が増えてくる可能性があると考えています。
この2つのタイプは、立地などによっても異なりますが、利回り差はどれくらいになるイメージでしょうか。」
中武「そうですね。物件によって差はありますが、1つの目安として0.5%くらいの差になるケースが考えられます。」
世古口「不動産投資では、利回りの0.5%という差は大きいですよね。」
中武「そうですね。特に借入を利用している場合や、投資金額が大きい場合には、利回りの差が収益に与える影響も大きくなります。」
世古口「このように、金利が上昇する局面では、物件の資産性だけでなく、収益性とのバランスを考慮した投資判断が重要になります。」
世古口「本日は『金利上昇時の都内一棟RCマンション投資戦略【最新借入金利公開】』という内容でお届けしました。」
中武「足元では金利が上昇しており、不動産投資において、融資戦略が成功を左右する重要な1つのポイントになっていくと考えます。
どの金融機関を通じて、どのような条件で借り入れるかによって、30年という長期で見たときの投資の成功期待度が変わってくる可能性があります。
ぜひ当社にご相談いただければ、お客様の状況に合わせた金融機関をご紹介し、一緒に検討させていただきます。どうぞよろしくお願いいたします。」