

日本銀行は2026年9月18日、政策金利を1.25%程度に引き上げました。今後も金利上昇局面は続くとみられます。借入を活用して投資用不動産を取得してきた資産家や経営者にとって、金利の動きは収益と資産価値の双方に影響する重要な変数です。
本記事では、金利上昇が不動産投資のレバレッジ戦略にどう作用するのかを、指標と数値例を交えて解説します。そのうえで、保有資産の安全性を高めるための考え方を整理します。
金利が上昇する主な要因
金利の上昇は単一の原因で起こるものではなく、国内の金融政策、物価、海外情勢が重なって進みます。それぞれの要因を押さえておくと、今後の金利の方向感を自分で見極めやすくなります。
日銀の政策金利
日銀が物価目標の達成を見据えて政策金利を引き上げると、短期プライムレートを通じて変動金利型の融資金利が上がります。短期プライムレートは金融機関が優良企業に貸し出す際の最優遇金利で、政策金利の動きに連動して改定されるのが一般的です。
一方、固定金利型の融資は長期金利の動きを受けます。長期金利(一般的には新発10年物国債の利回り)は、国債などの債券の売買を通じて市場で決まります。景気や物価の見通し、日銀の金融政策などに左右されます。市場が将来の利上げを織り込み始めると、変動金利型より先に固定金利型の水準が上がる場面もあります。
インフレの動向
物価と賃金の上昇が続くと、日銀が利上げを進める根拠になります。物価上昇率が2%の物価安定目標を持続的・安定的に達成できると判断されれば、日銀が金融緩和の度合いを調整するからです。
インフレは、金利を押し上げる要因であると同時に、賃料や物件価格を押し上げる要因でもあります。金利だけに注目せず、物価の動きと合わせて捉える視点が重要です。
海外の金利動向
米欧の金利水準は、為替相場や輸入物価などを通じて、国内の物価動向や金融政策の判断にも影響します。内外の金利差が開いて円安が進むと、輸入物価の上昇を通じて国内の物価が押し上げられ、日銀に利上げを促す圧力が強まります。
海外の中央銀行が利下げに転じれば、この圧力は和らぎます。国内の政策だけでなく、海外の金融政策にも目配りが必要です。
不動産投資におけるレバレッジ効果の基本
借入を活用した不動産投資の仕組みと、レバレッジ効果が生まれる条件を解説します。レバレッジの仕組みを正しく理解しておくと、金利上昇で何が変わるのかが見えてきます。
レバレッジの定義
レバレッジとは、少ない元手で大きな取引を行う「てこの原理」を指す言葉です。投資の世界では、借入を活用して自己資金以上の規模の資産を運用し、収益を拡大させる手法を意味します。
不動産投資におけるレバレッジ
不動産投資では、融資を受けて物件を取得することで、自己資金に対する収益率を高められます。例えば、自己資金2,000万円に金融機関からの融資8,000万円を活用して1億円の物件を購入すれば、自己資金の5倍の資産を運用する形になります。
これが不動産投資におけるレバレッジ効果で、資産形成のスピードアップが可能になるのです。
ただし、この効果は物件の収益力が借入コストを上回っている間に限られます。借入コストが上がれば、効果は小さくなります。倍率の目安に唯一の正解はなく、物件の収益性や金利水準、保有者の財務体力によって適正な水準は変わります。
レバレッジ戦略で知っておくべき用語
金利上昇の影響は、次の5つの指標で確認すると見通しがよくなります。物件そのものの収益力から自己資金への成果まで、順に見ていきます。
総収益率(FCR)
総収益率(FCR)は、年間の営業純収益(NOI)を投資総額で割った利回りです。NOIは、家賃などの不動産収入から、管理委託手数料、固定資産税、保険料、修繕費などの運営費を差し引いて求めます。
FCRは、物件そのものの収益力を示します。投資総額には、物件価格のほか購入時の諸費用も含めます。以下が計算式です。
FCR(%)=営業純収益(NOI)÷投資総額×100
ローン定数(K%)
ローン定数(K%)は、年間の元利返済額を借入額で割った数値で、借入コストの重さを表します。
ローン定数(%)=年間元利返済額÷当初借入額×100
ローン定数は表面金利とは異なります。返済期間が長いほどローン定数は低くなりますが、元本の返済は遅くなります。
イールドギャップ(YG)
イールドギャップは、FCRからローン定数を引いた差で、レバレッジが効く状態かどうかを判断する基本指標です。プラスであれば借入によって収益が拡大し、マイナスに転じると逆効果になります。
イールドギャップ(%)=FCR-ローン定数
自己資本利回り(CCR)
自己資本利回り(CCR)は、年間キャッシュフローを自己資金で割った利回りで、レバレッジの成果が最終的に表れる指標です。
自己資本利回り(%)=年間キャッシュフロー÷自己資本×100
FCRが物件自体の収益力を示す指標であるのに対し、CCRは投資家が投じた自己資本の運用効率を評価します。レバレッジを活用する不動産投資では、重要な判断材料となります。
借入金比率(LTV)
借入金比率(LTV)は、借入残高を物件の評価額で割った比率で、財務の安全度を測る目安になります。比率が低いほど、金利や物件価格の変動に対する耐久力は高くなります。
LTV(%)= 借入額÷物件価格×100
金利上昇が不動産投資に与える主な影響
金利上昇の影響は、返済額の増加にとどまらず、物件の評価や融資環境にも及びます。一方で、インフレによる賃料上昇のように、影響を和らげる要素もあります。
イールドギャップの縮小とレバレッジ効果の逆転
金利が上がるとローン定数が上昇し、FCRとの差であるイールドギャップは縮小します。イールドギャップがゼロを下回ると、借入を増やすほど収益が減る状態に陥るため、レバレッジ運用の前提そのものが崩れます。
数値例で試算してみます。FCRが5.0%の物件を、返済期間25年、元利均等返済で購入したとします。金利1.5%のときのローン定数は約4.8%で、イールドギャップは約0.2%です。金利が2.5%に上がると、ローン定数は約5.4%となり、イールドギャップは約マイナス0.4%に転じます。わずか1%の金利上昇で、借入が収益を押し下げる側に回る計算です。(※数値は一定の前提を置いた試算であり、実際の条件によって異なります。)
返済額の増加とキャッシュフローの悪化
変動金利で借りている場合や新規に融資を受ける場合、金利上昇は毎月の返済額の増加に直結します。先ほどの条件で1億円を借り入れている場合、年間返済額は約480万円から約538万円へと、約58万円増えます。賃料が据え置きであれば、その分だけ手元に残るキャッシュフローが減ります。
新規購入では、返済比率の審査が厳しくなり、これまでと同じ融資額を受けられなくなる可能性もあります。借入可能額が減れば、取得できる物件の規模にも影響します。
物件価格の下落圧力
投資家が求める期待利回り(キャップレート)は、国債金利などの市場金利に加え、物件の収益安定性や流動性などのリスクを反映して形成されます。金利が上がると期待利回りも高まります。収益物件の価格は、主に「収益還元法」で決まるため、物件の評価額は相対的に下がる傾向にあります。
収益還元法では、年間の営業純収益(NOI)を期待利回りで割り戻して価格を求めます。年間のNOIが500万円の物件で、期待利回りが5%であれば価格は1億円です。期待利回りが6%に上がれば、同じ収益でも価格は約8,300万円となり、約17%下がる計算になります。
評価額の下落は、LTVの上昇や売却時の損失にもつながります。たとえば、自己資金2,000万円、借入8,000万円(LTV80%)で1億円の物件を購入したとします。評価額が約8,300万円に下がると、借入残高が変わらなければLTVは約96%まで上昇し、担保としての余裕はほとんどなくなります。
この時点で売却すると、売却額から借入残高と仲介手数料などの諸費用を差し引いた手元の資金はわずかです。保有期間中の返済や収益を考慮しない単純な計算ですが、自己資金の大半を失う可能性があります。
金融機関の融資姿勢の厳格化
金融機関の融資姿勢が厳しくなると、自己資金の要求割合が増え、属性の低い投資家への融資が止まる場合もあります。買主が減って売買の流動性が下がるため、価格交渉では買主が有利になりやすくなります。
資金力のある投資家にとっては、割安な物件を取得する機会が生まれる局面でもあります。ただし、その場合も借入条件を慎重に見極める姿勢が求められます。
賃料上昇による相殺効果
出典:アットホーム 全国主要都市の「賃貸マンション・アパート」募集家賃動向(2026年8月)
金利上昇の背景に好景気によるインフレがあれば、賃料引き上げによってNOIが改善し、ローン返済額増加を一定程度吸収できる可能性があります。ただし、日本では借地借家法によって借家人が保護されているため、賃料は諸外国より上がりにくく、金利の上昇に遅れて反映されやすい点には注意が必要です。
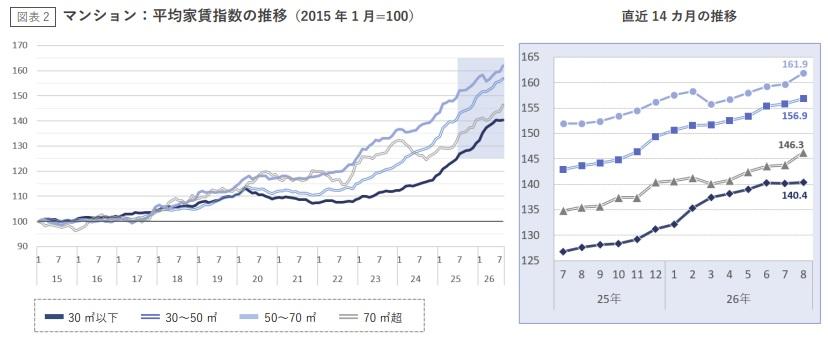
既存の入居者との契約更新のタイミングや、エリアの需給にも左右されます。賃貸需要の旺盛な東京23区では、賃料上昇が継続中です。
アットホームの調べによれば、2026年8月でマンションの平均家賃は、前年同月比・前月比ともに全面積帯で上昇しています。カップル向きの30~50㎡は15ヶ月連続、ファミリー向きの50~70㎡は3ヶ月月連続、大型ファミリー向きの70㎡超は4ヶ月連続の更新となっています。
出典:アットホーム 全国主要都市の「賃貸マンション・アパート」募集家賃動向(2026年8月)
賃料の上昇を前提に収支を組むのではなく、上がらなかった場合の収支も確認しておく必要があります。
金利上昇局面で取るべき資産防衛策
影響の大きさは、事前の備えによって大きく変わります。ここでは、資産家が実践しやすい対策を、優先度の高い順に紹介します。
イールドギャップのストレステストの徹底
現在の保有物件と新規検討中の物件について、金利が1~2%上昇した場合でも黒字を維持できるかを試算します。赤字に転じる水準を事前に把握しておくと、対応の判断が早くなります。
前章の数値例(FCR5.0%、返済期間25年、元利均等返済、借入1億円)で確認します。金利1.5%のときのローン定数は約4.8%、年間返済額は約480万円で、NOI500万円に対するキャッシュフローは約20万円の黒字です。金利が2.5%に上がると、ローン定数は約5.4%、年間返済額は約538万円となり、キャッシュフローは約38万円の赤字に転じます。3.5%まで上がれば、ローン定数は約6.0%、年間返済額は約601万円となり、イールドギャップは約マイナス1.0%、年間の赤字は約101万円に拡大します。
この条件でイールドギャップがゼロになる金利は約1.9%で、金利1.5%からわずか0.4ポイント程度の上昇で分岐点に達する計算です。(※数値は一定の前提を置いた試算であり、実際の条件によって異なります。)
試算の際は、金利の上昇に加えて、空室率の上昇や修繕費の増加も組み合わせると、より実態に近い見通しが得られます。分岐点となる金利を物件ごとに把握しておけば、固定金利への切り替えや繰り上げ返済、売却の検討といった対応を、余裕をもって判断できます。
レバレッジ比率の抑制
自己資金比率を20~30%以上に高め、LTVを低く抑えることで、金利変動や物件価格の下落に対する耐久力が高まります。余力のある資金を活用して、借入残高を計画的に圧縮する選択肢もあります。
違いを数値で見てみます。物件価格1億円、金利3.5%、返済期間25年、NOI500万円の条件で、自己資金2,000万円(LTV80%)の場合、年間返済額は約481万円で、キャッシュフローは約19万円の黒字にとどまります。自己資金を3,000万円(LTV70%)に増やすと、年間返済額は約421万円に下がり、キャッシュフローは約79万円の黒字です。年間で約60万円の差が生じる計算です。
さらに、評価額が17%下落して約8,300万円になった場合でも、LTV70%であれば下落後のLTVは約84%にとどまります。LTV80%の場合は約96%まで上昇するため、物件価格の下落に対する余裕にも差が出ます。
自己資金比率を高めると、レバレッジ効果による収益の拡大幅は小さくなります。収益性と安全性のどちらを重視するかは、保有資産の全体像や投資期間を踏まえて決める必要があります。
内部留保の拡充
毎月のキャッシュフローを生活費などに回さず、修繕費や返済増に備えて積み立てておきます。手元資金に余裕があれば、空室や金利上昇が重なった局面でも、物件を手放さずに乗り切れます。
一例として、年間返済額が約480万円であれば、その半年分にあたる約240万円を、返済に充てる予備資金として確保しておく考え方があります。修繕費に備える積み立ては、返済用の予備資金とは別に管理すると、どちらの資金も目的を見失わずに済みます。
不動産は売却に時間がかかる資産です。急いで売却すれば価格面で不利になりやすいため、現金の余力は、資産を守るための選択肢を広げる役割を果たします。
まとめ 金利上昇局面には資産のリバランスが重要
金利上昇はレバレッジ運用に逆風となりますが、各種指標で現状を把握し、資金余力の確保や借入条件の見直しなどの備えを講じることで、リスクの軽減を図れます。物件ごとの収益性と借入のバランスを定期的に見直し、資産全体のリバランスを進める姿勢が、安定した運用につながります。
資産ポートフォリオの見直しにあたっては、専門家の意見採用も選択肢の一つです。ウェルスパートナーでは無料相談を受け付けています。資産運用の見直しにぜひご活用ください。