

目次
はじめに
長年にわたり地域医療を支えてきた開業医・医療法人オーナーの皆様にとって、昨今の医療経営環境の変化はかつてないほど激しいものとなっています。「質の高い医療を提供し続ける」という信念のもとで診療を続けてこられたなかで、物価高騰や人手不足、そして経営者の高齢化という波が容赦なく押し寄せています。
さらに、2027年からの富裕層課税(ミニマムタックス)に関する制度見直しが決定していることも踏まえると、単に「医療機関をどう存続させるか」という点だけでなく、「築き上げてきた自らの資産をいかに守り、どのように次世代や自身のセカンドライフへ繋ぐか」という、中長期的な視点での出口戦略の重要性が高まっています。
本記事では、医療機関の最新動向や税制改正のポイントを踏まえ、医療法人オーナーが知っておくべき経営リスクと、その課題解決の一案となる「M&A(第三者承継)」および「資産運用」を組み合わせた資産戦略について解説します。
本記事の内容は情報提供を目的としたものであり、特定の金融商品の推奨や投資成果を保証するものではありません。実際の投資判断にあたっては、ご自身の資産状況やリスク許容度を踏まえた慎重な検討が必要です。
医療経営を取り巻く3つの厳しい現実と「出口」の必要性
かつて「安定した経営の代名詞」ともいわれた医療機関ですが、現在の経営環境は極めて困難な局面にあります。自院の将来を見据えるうえで、まずは客観的なデータと直面している課題を知る必要があります。
過去最多の倒産・休廃業とコスト高騰のダブルパンチ
帝国データバンクの調査(2025年集計)によると、同年の医療機関(病院・診療所・歯科医院)の倒産件数は66件と過去最多を更新しました。さらに深刻なのは、倒産に至る前段階である休廃業・解散の件数が823件に達し、こちらも過去最多を記録した点です。休廃業・解散件数は、倒産件数の12.5倍にものぼります。
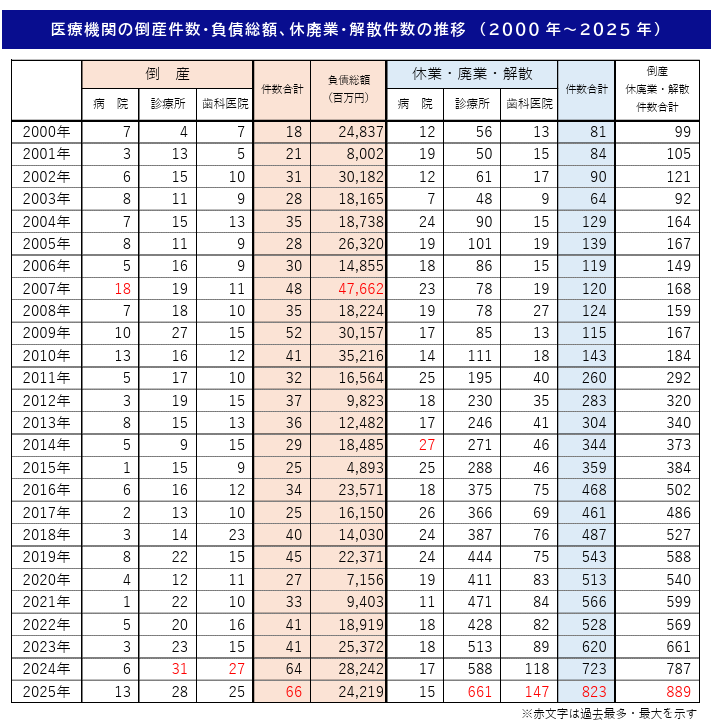
出典:帝国データバンク「医療機関の倒産・休廃業解散動向調査(2025年)」
この背景には、医療機関特有の構造的トラブルが存在します。
- 物価・光熱費・医薬品代の高騰:医療機器のメンテナンス費、食材費、電気代などが著しく上昇。
- 人件費および採用コストの増大:看護師や医療スタッフの人手不足が深刻化し、採用費用や賃上げ対応が経営を直撃。
- 診療報酬による相殺の難しさ:一般企業のようにコスト増加分を自由に価格転嫁できない構造。
2026年度の診療報酬改定で30年ぶりとなる3%を超える本体改定が行われたものの、急激なコスト高騰分を完全に吸収しきれない現場も少なくありません。本業の医療活動における収益性が悪化し、結果として赤字経営に転落する法人が増加しています。
「70歳以上が6割弱」高齢化と後継者不在がもたらす廃業リスク
経営圧迫に拍車をかけているのが、「経営者の高齢化」と「後継者不在」です。同調査によると、無床診療所の経営者のうち70歳以上の割合は実に56.7%と、6割近くを占めています。
「子供が医師になったが、大学病院や勤務医としてのキャリアを好み、実家のクリニックを継がない」「医業承継に伴う評価額の高騰で、相続税や贈与税の負担が大きすぎて承継できない」「そもそも子供が医者にならない」といった理由から、親族内承継を断念するケースが後を絶ちません。
経営者が70代・80代を迎えても後継者が決まっていない場合、突然の病気や体調不良によって、ある日突然「黒字廃業」を余儀なくされるリスクと隣り合わせになります。
後継者不在のケースで残される「2つの選択肢」
医療法人オーナーであるドクターにとって、「いつ、どのように引退するか」は絶対に避けられないテーマです。
もちろん、親族内承継や信頼できる勤務医・スタッフへの院内承継(社内承継)がスムーズに進むのが理想的ですが、前述の通り「後継者が見つからない」「承継時の税負担が重すぎる」といった理由で断念せざるを得ないケースも少なくありません。
そうした事業承継が困難なケースにおいて、オーナーに残される最終的な選択肢は大きく分けて以下の2つに集約されます。
1.対策をとらず、最終的に「廃業・解散」する
- 患者やスタッフの行き場が失われる。
- 医療機器の処分費用や原状回復費用、退職金の支給などで資金が減少し、個人に残る資産が減る。
2.早期に準備をはじめ、「第三者承継(M&A)」で譲渡する
- 地域の医療基盤とスタッフの雇用が守られる。
- 医業の「出資持分譲渡(または事業譲渡)」や「役員退職金」という形で、長年の貢献に対する対価(手残り資金)を確実かつ効率的に受け取ることができる。
ただ漫然と診療を続けるのではなく、自院の状況に合わせて早い段階から「M&Aを含めた出口戦略」を描いておくことが、患者様やスタッフを守り、同時に自身と家族の資産を守る確実な一歩となります。
「税制改正」が医療法人オーナーに与える影響
医療法人の出口戦略や資産承継を検討する際、経営状況と同様に把握しておきたいのが「税務環境の変化」です。税制の動きを正しく知ることは、売り急ぐためではなく、「納得のいく計画を立てるための目安」として役立ちます。
2027年からの「ミニマムタックス見直し」をどう捉えるか
株式や出資持分の譲渡益に対する税率は、原則として分離課税の約20%(所得税15%+住民税5%)です。しかし、一定以上の高額な所得を得ている個人に対して実質的な負担適正化を図る「ミニマムタックス(極めて高い水準の所得に対する負担の適正化措置)」について、2027年(令和9年)1月1日以降の所得から制度の見直しが行われます。
主な見直しとして、特別控除額の変更(3億3,000万円→1億6,500万円)や適用税率の見直し(22.5%→30.0%)が予定されています。
【ミニマムタックスの改正内容】
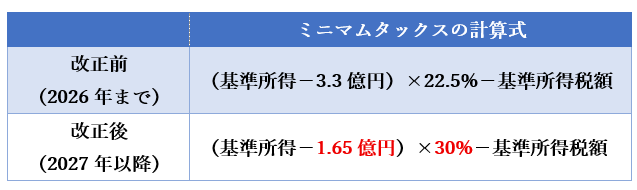
これにより、大規模な医療法人の持分譲渡や事業譲渡に伴い、一時的に非常に大きな譲渡益が発生するケースでは、2026年までと2027年以降では、譲渡のタイミングや手残り額のシミュレーションにおいて配慮すべき要素が増えることになります。
ただし、「税金が上がるから一刻も早く売却しなければならない」と焦る必要はありません。 M&Aや事業承継で最も重要なのは、お互いの理念が合う最適な相手(買い手)を見つけることや、現場のスタッフ・患者様へのスムーズな引き継ぎです。税制のスケジュールだけを理由に性急な決断を下すと、かえって満足のいかない譲渡結果になりかねません。
税制改正の時期はあくまで「将来の計画を具体化するためのひとつのタイムライン」として捉え、余裕を持った準備期間を設けることが大切です。
(参考記事)
未上場会社オーナーは2026年中に会社を売却して、資産運用を始めた方がいい理由
上場・未上場会社オーナーが2026年中に実行したい資産承継対策
医療法人の「出資持分」高騰リスクと資産承継の視点
平成19年(2007年)4月以前に設立された「持分あり医療法人(※設立時の出資額に応じて法人の純資産を受け取る権利がある法人)」を抱えるオーナーの場合、注意が必要なのが「出資持分の評価額」の高騰です。
設立当初は「出資金500万円」程度であっても、長年の医業経営によって法人内に利益が蓄積されると、持分の評価額が数億円規模に跳ね上がっているケースは少なくありません。
評価額が高い状態のまま何の対策も講じずに相続が発生した場合、遺族に過度な相続税負担が生じるリスクがあります。こうした課題に対しても、以下のような多角的な視点で対策を検討することが有効です。
- 退職金支給と持分譲渡を組み合わせた所得の平準化・税効率の最適化
- 資産管理会社(プライベートカンパニー)を活用した持分や個人の資産整理
- 第三者承継(M&A)による創業者利益の確定と相続資産の流動化
税務の仕組みや法改正の動向を正しく理解し、自院の評価額や個人の資産状況に合わせたグランドデザインを描くことが求められます。
医療法人オーナーが取るべき「M&A(第三者承継)」という選択肢
かつて医療業界におけるM&Aは「経営難に陥った病院の救済」というややネガティブなイメージを持たれることもありました。しかし現在では、「地域医療の継続」と「リタイア後の豊かな人生の確立」を両立させる前向きな経営戦略として広く認知されています。
医療法人M&Aがもたらす価値(地域医療の存続と創業者利益)
医療法人の第三者承継には、オーナードクターにとっても地域社会にとっても大きなメリットがあります。
- 地域医療・雇用の継続:長年親しまれてきた診療所を閉院せず、患者様への医療提供とスタッフの雇用をそのまま維持できる。
- 創業者利益の確保:「出資持分の譲渡対価」や「役員退職慰労金」といった形で、これまで積み上げてきた医療機関の価値を正当な対価として受け取ることができる。
- 個人保証・担保の解除:医療法人の借入金に対する理事長個人の連帯保証や担保提供から解放され、心理的負担を大きく軽減できる。
なお、医療法人の形態(持分あり・持分なし)によって、「出資持分の譲渡」を中心に資金化するか、「役員退職金」を活用して手元に残すかなどの具体的なスキームは変わりますが、いずれの場合も長年の献身に対する対価を健全な形で個人資産へ還元できる点がM&Aの大きな特徴です。
M&A成功の鍵は早期からの計画的な準備
M&Aを納得のいく形で進めるためには、準備の「時期」と「手順」が大切です。直前になって慌てて相手を探そうとすると、条件のすり合わせや現場の引き継ぎがスムーズにいかず、ドクターご自身やスタッフに負担がかかってしまうことがあります。
- 現場環境と労務・財務の整理:スタッフの勤務体制や財務状態を事前に整えておくことで、譲渡先にとっても「安心して引き継げる医療機関」として高く評価されやすくなります。
- 自院の強みの整理:診療実績や地域での評判、スタッフの定着率など、自院の魅力を客観的に整理しておくことが、スムーズな交渉につながります。
納得のいく形で地域医療とスタッフを守り、次のライフステージへ移るためには、引退を希望する時期の3〜5年前など、余裕を持ったスケジュールで全体構想を描き始めておくとよいでしょう。
引退後・経営安定期のための「資産運用・防衛戦略」
M&Aによる譲渡益や退職金の支給によってまとまった資金を手に入れた後、あるいは現役時代の余剰資金をどう管理・運用していくかという点も、ドクターにとって非常に重要な課題です。
ドクター特有の資産特性とよくある運用の落とし穴
医師という職業は、本業が多忙を極めるため金融リテラシーを高める時間が取りにくく、営業担当者に勧められるがまま効率の悪い金融商品を購入してしまうケースが散見されます。
- 流動性の極めて低い不動産や高手数料商品への偏重
- 個人のライフプランやリスク許容度に合っていない集中投資
- 運用(増やすこと)だけに目が向き、税務や相続(守ること)の視点が欠落している
特にM&A後などは、一度に数億円規模のキャッシュが手元に入るため、確実な「資産配分の構築」が不可欠となります。
医療法人オーナーのための資産運用と資産管理会社
富裕層であるドクターが長期的に資産を守り・育むためには、金融資産(債券・株式等)と実物資産(不動産等)をバランスよく組み合わせることが基本です。
- インカムゲイン(定期収入)重視のポートフォリオ:不動産投資や米ドル建て債券などを活用し、セカンドライフにおける安定したキャッシュフローを確保する。
- 資産管理会社(プライベートカンパニー)の活用:個人で所有する資産をプライベートカンパニーに移管・集約することで、法人税率の適用や経費化、家族への役員報酬支給による所得分散を図り、将来の相続税対策を同時に進める。
単に「資産を増やす」という単一の目的ではなく、「家族にどう遺すか」「いかに税効率を高めるか」までを含めた包括的なアセットマネジメントが求められます。
(参考記事)
会社売却後の資産防衛とは?富裕層が知っておきたいインフレ対策5選
子どもにトラブルを残さないための相続対策と資産管理会社の作り方
まとめ
医療法人の経営環境が大きく変化し、税制改正の議論も進む現代において、開業医・医療法人オーナーに求められるのは、目先の経営改善だけでなく「人生全体を見据えた資産戦略」です。
医療法人の承継や売却は、単なる手続き作業ではありません。長年築き上げてきた医療機関の価値を正当に評価して創業者利益として手元に残し、その資金を次の世代や豊かなセカンドライフへと健全に繋いでいくための一連のプロセスです。
そのため、単に売却手続きのみを専門とするアドバイザーだけでなく、売却前の税務検討や売却後の資産運用、さらには将来の相続対策までを一貫して見通せる、包括的なサポートが不可欠となります。
私たちウェルス・パートナーでは、IFA(独立系ファイナンシャルアドバイザー)として、まさにそうした経営と資産の全体像に寄り添い、長期的なサポートを行っておりますので、お気軽にご連絡ください。
税制改正などの社会の動きに一喜一憂して焦って決断するのではなく、まずは信頼できる専門家とともに、ご自身の経営と資産の「現状の健康診断」から始めてみてはいかがでしょうか。