

皆さん、こんにちは。株式会社ウェルス・パートナー代表の世古口です。
今回のテーマは、「米国債利回り5%超の今、債券と株式の資産配分をどう考えるか。— 米国債利回りの推移から見る動向」です。
2026年9月28日時点で、米国10年国債利回りは5.2%前後と、5%を超える水準で推移しています。筆者が2005年に金融業界に入って以来の20年余りの間で見ても、米国10年国債利回りが5%を超える局面は非常に限定的でした。
金利環境は、債券投資を検討する方にとって関心の高い材料の一つです。こうした環境の下では、保有資産のうち株式から債券への配分を見直すことを検討される方もいらっしゃいます。
ただし、株式では個別銘柄や市場環境によっては10%、20%といった値上がり益が生じる場合もあります。それにもかかわらず、なぜ債券利回りが上昇すると、株式から債券への資産配分の見直しを検討する方が出てくるのでしょうか。
本記事では、米国10年国債利回りの推移を振り返ったうえで、米ドル建て債券と米国株式の一般的な特徴を比較し、資産配分における考え方の一例を解説します。
※本記事は一般の情報提供を目的としたものであり、特定の金融商品の推奨や投資成果を保証するものではありません。また、読者個々人の状況に適合した投資助言を提供するものではありません。実際の投資判断にあたっては、ご自身の資産状況やリスク許容度を踏まえた慎重な検討をお願いいたします。
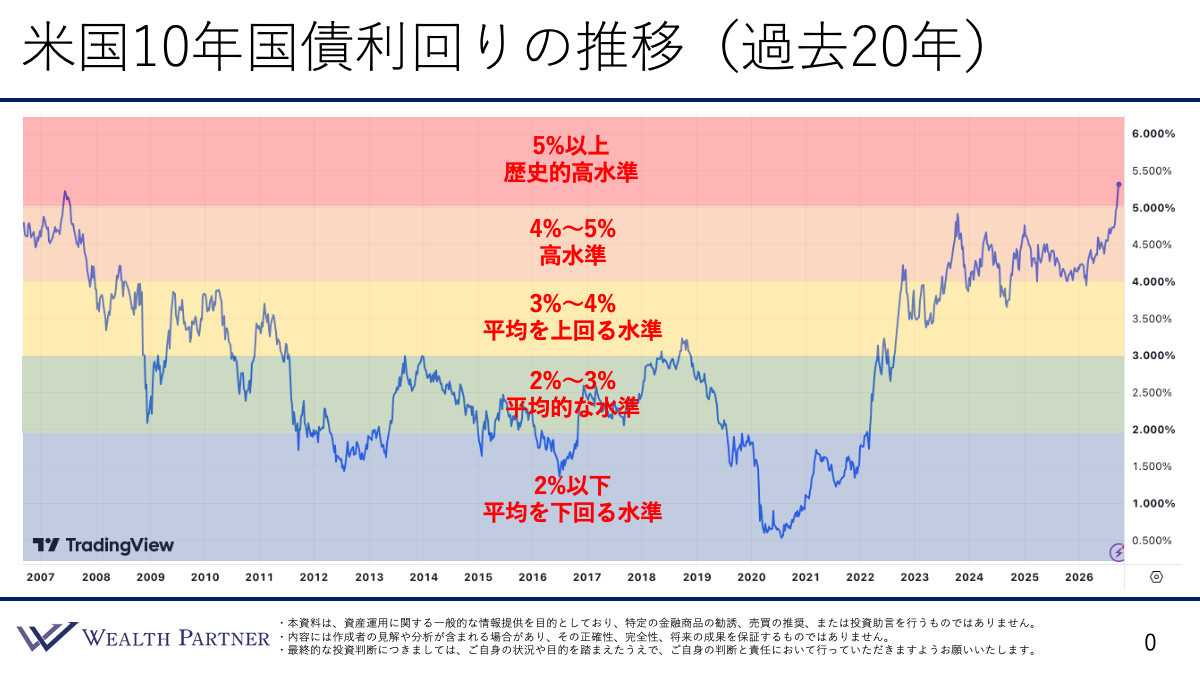
米国10年国債利回りの推移(過去20年)【TradingView・2026年9月25日時点】
2026年初頭は4%程度の水準でしたが、9月末時点では5.2%前後と、高い水準にあります。ここでは、金利水準を次の5段階に分けて考えます。※以下の区分は筆者の一つの整理方法であり、絶対的な区分ではありません。
① 2%以下:通常より低い水準
新型コロナウイルス感染症が拡大した2020年〜2021年にかけては、米国10年国債利回りが2%を下回る局面がありました。過去20年の推移を踏まえると、2%以下は通常よりも金利が低い水準と考えられます。
② 2%〜3%:平均的な水準
過去20年の推移を見ると、2%〜3%は平均的な水準と考えられます。そのため、この水準にあるときは、米ドル建て債券の利回りが特に高いとも低いともいえない環境と捉えられます。
③ 3%〜4%:平均を上回る水準
利回りが3%〜4%になると、過去20年の平均的な水準を上回ってきます。米ドル建て債券への投資を検討する際に注目し得る水準の一つと考えられます。
④ 4%〜5%:高水準
4%〜5%の水準にある場合、米ドル建て債券への投資を検討する際の参考材料の一つとなります。例えば、米国10年国債利回りがこの水準にあるときには、米ドル建て社債等の中に利回りが5%前後となる銘柄が見られることがあります。ただし、社債等は発行体の信用リスクを伴い、利回りの水準は銘柄ごとの信用力・残存期間等によって異なります。また、ここでの利回りは外貨建て・税引前の想定利回りであり、円貨換算した場合の成果は為替変動の影響を受けます。
過去20年を振り返っても、4%を超える局面が長期間続いていたわけではありません。近年では2022年以降にこうした水準が見られますが、それ以前は2007年頃に限られていました。
⑤ 5%超:歴史的高水準
さらに、米国10年国債利回りが5%を超える水準は、過去20年を見ても非常に珍しい局面であり、2007年の短期間に限られていました。この水準が今後も続くことを示唆するものではありません。
米国は世界有数の経済規模を持つ成熟した先進国です。ブラジルやトルコなど、インフレ率や金利水準が高い国であれば、高い利回りが見られることもありますが、米国の国債利回りが5%を超える状況は、過去20年の推移から見ても例外的な水準と考えられます。
目次
米ドル建て債券と米国株式の比較
では、米ドル建て債券と米国株式には、どのような違いがあるのでしょうか。以下は、一般的な商品特性に基づく筆者の整理と、一定の前提条件を置いた試算の例です。個別銘柄の商品性・数値とは異なります。前提条件が変われば結論も変わり得る点にご留意ください。
期待リターン
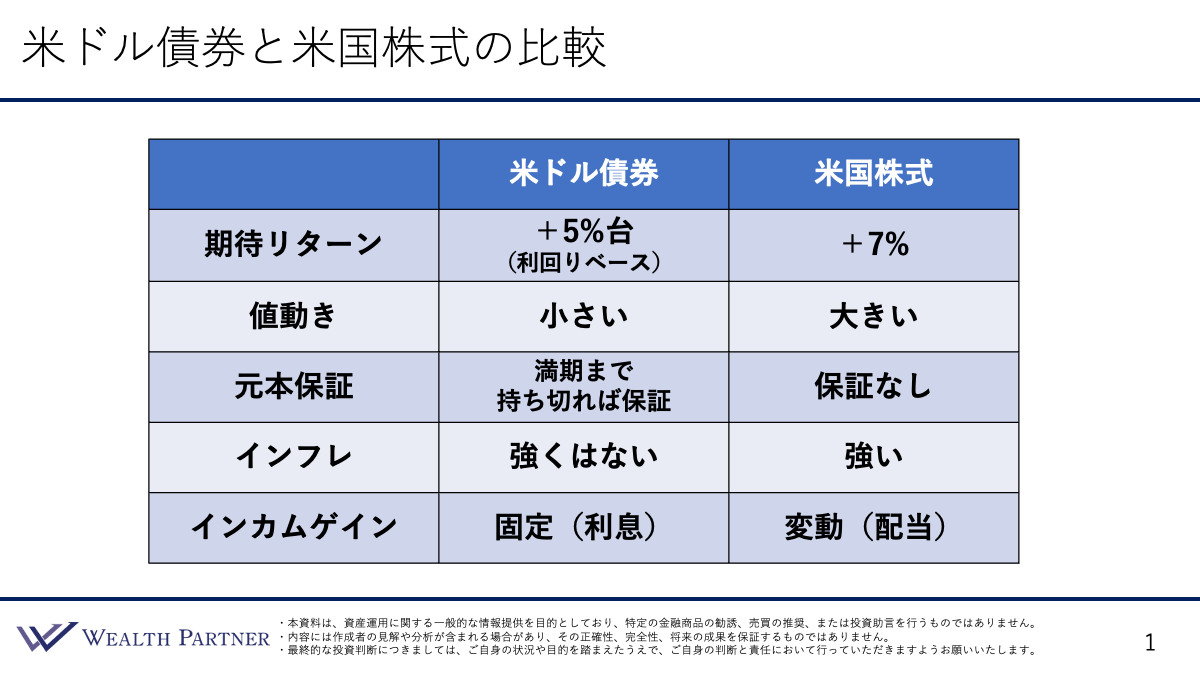
米ドル建て債券の期待リターンは、米国10年国債利回りが5.2%前後の環境(2026年9月28日時点)では、米ドル建て社債等の想定利回りとして5.5%〜5.6%程度(5%台半ば)が一つの目安と考えられます。ここでの利回りは、償還まで保有した場合の外貨建て・税引前の想定利回りであり、発行体の信用リスク、償還前に売却した場合の価格変動リスク、為替変動リスクを伴います。
一方、米国株式の期待リターンについては、JPモルガン・アセット・マネジメントが公表する長期投資リターンの推計値等を参考にすると、年率7%程度が一つの目安とされています。※これは第三者が公表する長期の推計値であり、将来の収益を保証するものではありません。算出方法・前提条件等の詳細は当該公表資料をご確認ください。
この前提で単純に比較すると、両者の期待リターンの差は「2%未満」となります。ただし、上記は算出方法・前提条件の異なる複数の数値を並べた概念的な比較であり、厳密な比較ではありません。
株式は大きな値上がり益が期待できる一方、相場の急落などによって資産価値が大きく減少する可能性があります。これに対して、債券は、発行体のデフォルト(債務不履行)が生じない限り、償還まで保有した場合に、あらかじめ定められた利子の支払いと額面金額での償還を受けられますが、発行体の信用リスクや、償還前に売却した場合の価格変動リスク、外貨建ての場合の為替変動リスクを伴います。
期待リターンの差が大きければ、リスクを取って株式に投資する意義が相対的に高まるという考え方もあり得ます。一方、その差が2%未満に縮小している局面では、不確実性を取って株式に投資するよりも、債券の割合を高めるという考え方もあり得ます。
米ドル建て債券の利回りは、発行体の信用力や残存期間、市場金利等によって異なります。一方、米国株式のリターンは企業業績や市場環境等の影響を受け、将来の収益を予測することは困難です。
また、債券の利回りと株式の期待リターンは算出方法や前提条件が異なるため、単純に比較することはできません。資産配分を検討する際には、それぞれの収益性だけでなく、価格変動リスクや信用リスク、為替変動リスク、投資期間等を総合的に考慮する必要があります。
値動き
一般的に、米ドル建て債券は株式に比べて値動きが小さい傾向にあります。一方、米国株式は市場環境や企業業績などの影響を受け、価格が変動することがあります。ただし、債券も金利変動や発行体の信用状況の変化により価格が変動し、償還前に売却した場合には損失を被るおそれがあります。
満期償還と元本について
一般的な商品性の米ドル建て債券は、満期まで保有することを前提とすれば、発行体の債務不履行が生じない限り、あらかじめ定められた額面金額で償還されます(元本保証ではありません)。ただし、以下の点にご留意ください。
- 発行体の信用状況が悪化すると、利子や元本の支払いが滞る(債務不履行)おそれがあります。
- 償還前に売却する場合、市場価格は変動するため、損失を被るおそれがあります。
- 外貨建て債券の場合、円貨換算する際の為替レートの変動により、円貨換算で損失を被るおそれがあります。
また、株式には満期がなく、元本を保証する仕組みはありません。
インフレへの対応力
インフレへの対応力という点では、株式に強みがあると考えられます。米ドル建て債券は、想定利回りが5%台であっても、インフレ局面で価格が上がるわけではありません。そのため、インフレに対しては「強くはない」といえます。
一方、株式は企業が商品やサービスの価格を引き上げたり、業績を伸ばしたりすることで、株価が上昇する可能性があります。そのため、インフレによる資産価値の目減りに備えるという観点では、株式を保有することも選択肢の一つと考えられます。ただし、インフレ局面で株価が必ず上昇するというものではなく、価格変動リスクを伴います。
インカムゲイン
インカムゲイン(定期的な収入)については、一般的な固定利付の米ドル建て債券は利子が固定されている一方、米国株式の配当は変動するという違いがあります。
一般的な商品性の米ドル建て債券は、発行体が債務不履行とならない限り、例えば利率が5%の場合、所定の利子を定期的に受け取ることができます(外貨建て・税引前。円貨換算額は為替レートにより変動します)。一方、米国株式の配当は、企業業績などによって変わる可能性があり、毎年確実に同じ金額が支払われるわけではありません。
このように、米ドル建て債券と米国株式には、それぞれ異なる特徴があります。
株式を保有することで期待し得る効果の一つが、インフレへの対応力です。米ドル建て債券は利回りが高くても、インフレによって価格が上昇するわけではありません。一方、株式はインフレ局面で価格が上昇する可能性があり、こうした特性は株式を保有する意義の一つと考えられます。
ただし、現在は米ドル建て債券の利回りが高い水準にあり、米国株式との期待リターンの差は、前述の前提の下では2%未満に縮まっています。そのため、期待リターンの差のみを重視する考え方では、株式に投資する意義が以前よりも小さくなっていると考えられます(これは一つの考え方であり、投資成果を保証するものではありません)。
現在のように債券の利回りが高い環境では、期待リターンの差を踏まえ、株式の割合を減らして債券の割合を増やすという資産配分の見直しが選択肢の一つとなります。ただし、インフレへの備えなどを考慮し、株式を一定割合保有するという考え方も重要です。
まとめ
最後に、今回のテーマである「米国債利回り5%超の今、債券と株式の資産配分をどう考えるか。— 米国債利回りの推移から見る動向」のポイントをまとめます。
ポイント1)期待リターン差の縮小を踏まえた資産配分の再検討
米国株式の期待リターンを年率7%程度(前出の第三者推計値を参考)、米ドル建て債券の想定利回りを5%台半ばとすると、この前提の下では両者の差は2%未満となります。
株式には大きな値上がり益を期待できる一方、相場の急落によって資産価値が大きく減少する可能性があります。こうしたリスクを踏まえると、期待リターンの差が小さくなる局面では、資産の成長とともに安定した収入も重視される方にとっては、債券の割合を高めるという考え方も選択肢の一つとなります。
ポイント2)米国10年国債利回り5%超は過去20年でも珍しい水準
米国10年国債利回りが5%を超える水準は、過去20年の推移を見ても非常に限られています。4%〜5%でも米ドル建て債券への投資を検討する際に注目し得る水準ですが、5%超の水準は、さらに関心が高まる環境と考えられます。
ただし、高い利回りにはそれぞれの背景があり、信用リスク、金利変動リスク、外貨建ての場合には為替変動リスクなどを伴います。利回りの高さだけで判断せず、投資対象の特徴やリスクを確認することが重要です。
ポイント3)市場の歴史からも学べる下落リスク
株式市場は、ITバブル崩壊やリーマンショックなど、大きな下落を経験してきました。その後、長期的には上昇してきたものの、近年の株価上昇を受けて、今後の急落を懸念される方もいらっしゃいます。ただし、過去の市場の推移は将来を保証するものではありません。
保有する株式の価値が大幅に下落する可能性を意識するなかで、所定の利子を受けられる可能性のある債券に資産を移したいと考えることは、投資判断の一つの考え方といえます。
ポイント4)金利環境に応じて株式と債券の配分を調整する考え方
期待リターンの差が縮まったからといって、保有する株式をすべて売却し、債券に置き換えることが一般的な対応というわけではありません。
例えば、通常時の資産配分が債券50%・株式50%の場合に、債券70%・株式30%に変更する方法が考えられます。また、債券60%・株式40%であれば、債券80%・株式20%にするといった調整も考え方の一つです。
このように、金利環境や期待リターンの変化を踏まえ、通常時よりも株式の割合を引き下げ、債券の割合を高めるという考え方があります。
ただし、適切な資産配分は、それぞれの資産規模や運用目的、知識・経験、リスク許容度などによって異なります。現在の金利環境だけで判断するのではなく、ご自身の資産全体を見渡したうえで、株式と債券のバランスを検討することが大切です。
個別相談のご案内
「現在の金利環境で債券の割合をどう考えればよいか」「ポートフォリオのバランスを確認したい」といった方は、当社の個別相談(無料)をご利用ください。当社アドバイザーが、お客様の資産状況・知識・経験・資産形成の目的等をお伺いしたうえで、ご提案をいたします。
※個別相談は無料ですが、相談後に実際に取引を行う場合には、取扱商品ごとに所定の手数料等をご負担いただく場合があります。また、ご提案の内容はお客様の投資成果を保証するものではありません。