

近年、東京のマンション市場の「売れ残り」がたびたび話題になっています。SNSやニュースで「都心の高級マンションが売れ残っている」といった見出しを目にした人も少なくないでしょう。
はたして、それは事実なのでしょうか。また、そうした事実は不動産投資にどのような影響を与えるのでしょうか。本記事では、最新データをもとにマンション価格動向と今後の投資リスクを読み解きます。
目次
マンションの「売れ残り」と「完成在庫」の違い
不動産業界では、「売れ残り」という言葉以外に「完成在庫」という用語があります。両者はほぼ同じ状態を指しますが、用語の性質は異なります。
「完成在庫」は不動産業界の専門用語
「完成在庫」とは、建物が完成した後も契約に至っていない住戸のことを指す専門用語です。デベロッパーや販売会社が販売状況を管理・分析するために用いる言葉であり、それ自体に物件の魅力が低いという意味合いが含まれているわけではありません。
実際、住友不動産のように、値引きをほとんど行わず時間をかけてでも定価に近い水準で売り切るという独自の販売戦略を取るデベロッパーも存在します。このようなケースでは、完成在庫として残る期間が長くても、それは戦略的な販売方針の結果であり、物件そのものの評価が低いものではありません。
「売れ残り」は一般的な俗称
一方、「売れ残り」という言葉は、同じ状態を一般的に表す俗称です。専門用語である完成在庫よりもネガティブな意味が含まれます。そのため、ニュースやSNSでは市場への不安をあおる文脈で使われることも少なくありません。
売出価格と成約価格の乖離によって在庫は生じる
中古不動産において、完成在庫や売れ残りが発生する原因として、売主が値付けをする「売出価格」と実際の成約時の価格である「成約価格」との乖離があります。一般的に、売出価格が市場の実勢とかけ離れているほど契約が進まず、在庫として積み上がっていく期間が長くなります。
いいかえれば、適正な価格設定がなされている物件であれば、高額帯であっても一定のペースで契約が進んでいきます。
データで見る東京のマンション市場
ここでは、各社が公表している最新の統計をもとに、新築・中古それぞれの動向を見ていきます。なお、いずれの調査とも毎月更新されており、継続的に確認することで市場の変化をより早く捉えることができます。
不動産経済研究所の調査によると、首都圏(東京都、神奈川県、埼玉県、千葉県)の新築マンションの販売在庫(完成在庫)数は2026年8月末時点で6,610戸(前月末比13戸増)、3ヶ月連続の増加となりました。前年同月末の5,715戸と比べても積み上がっている状況です。
初月契約率も61.1%にとどまり、前年同月比で4.0ポイント、前月比では8.4ポイントの低下となっており、契約ペースの鈍化がうかがえます。2026年8月の発売戸数自体も1,140戸と前年同月比12.4%減となっており、供給側の動きにも変化が見られます。
新築マンションの価格
2026年8月の首都圏新築マンションの平均価格は9,770万円で、前年同月比で555万円(5.4%)のダウン、平米単価は144.4万円となり、前年同月比で14.4万円(9.1%)のダウンとなりました。
都心6区(千代田・中央・港・新宿・文京・渋谷)では、発売戸数こそ217戸と前年の145戸から増えたものの、平均価格は1億8,113万円と、前年同月の2億4,211万円から大きく下がっています。
高額物件の多い都心6区では、個別性が強くなるため一般化はできませんが、高額価格帯でも価格動向に変化が生じている可能性があります。
完成在庫数の増加と平均価格の下落が同時に進んでいる点は、需給バランスの変化を読み解くうえで注目すべき動きといえるでしょう。
中古マンションの在庫数
中古マンション市場でも、在庫数は増加しています。
公益財団法人東日本不動産流通機構の月例速報によりますと、在庫数は48,235戸となり、前年同月比で8.2%増と6ヶ月連続で増加となりました。増加率も拡大傾向にあります。
特筆すべきは、在庫価格(売出価格)と成約価格の乖離がより大きくなっていることです。在庫価格は6,939万円で前年比プラス29.0%と2024年8月から25ヶ月連続で上昇し、前月比も1.1%上昇しましたが、成約価格は5,129万円で前年比マイナス2.8%と、4ヶ月連続で下落し、前月比も2.6%下落しています。
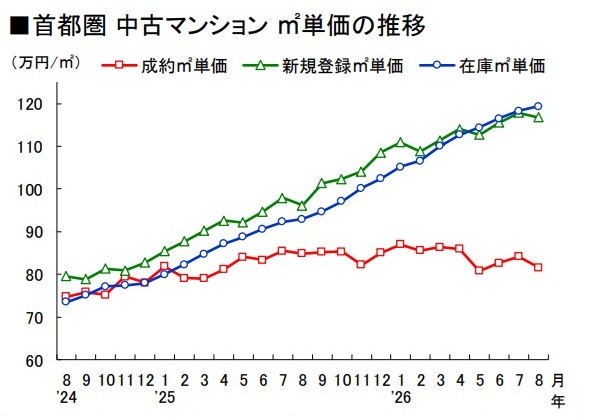
売出価格と成約価格の乖離は、平均で1,810万円にも至っています。こうした価格差が、売却までの期間の長期化や在庫増加の一因となっている可能性があります。
出典:東日本不動産流通機構 月例速報 Market Watch サマリーレポート2026年8月度
中古マンションの価格
先述しましたが、在庫価格は6,939万円と前年比で上昇していますが、成約価格は5,129万円と前年比マイナスになっています。
在庫平米単価は、119.36万円/平米で前年比プラス28.4%と2024年8月から25ヶ月連続で上昇していますが、成約平米単価は81.60万円/平米で前年比マイナス3.8%となり、4ヶ月連続で下落となりました。この平米単価は、1990年10月(83.50万円/平米)を下回る水準となります。
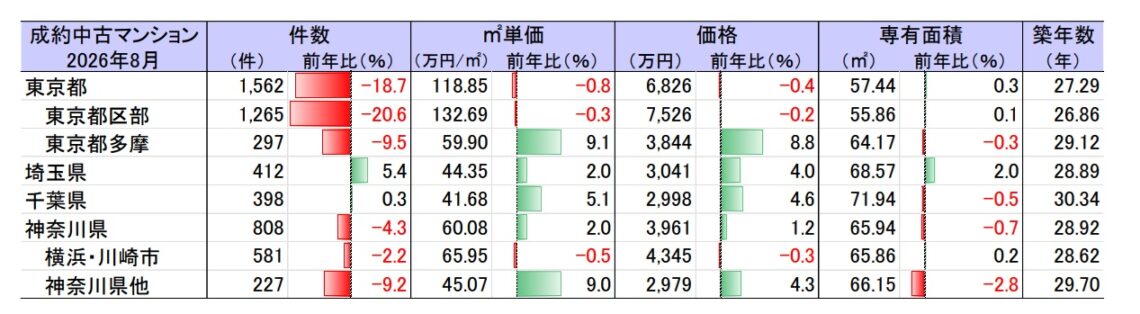
東京都区部に注目すると 成約平米価は132.69万円/平米で前年比マイナス0.3%と、ほぼ横ばいながら2020年4月以来76ヶ月ぶりに下落しました。なお、東京都以外の埼玉県・神奈川県・千葉県は上昇を示しています。
出典:東日本不動産流通機構 月例速報 Market Watch サマリーレポート2026年8月度
新築・中古ともに、その中心である東京都区部で価格の伸び悩みが目立ち始めてきており、都心一極集中型の資産形成では、物件選別の重要性がこれまで以上に高まっています。
東京で売れ残っているマンションの特徴
在庫として積み上がっている物件には、いくつかの共通した条件が見られます。価格、立地、物件の個別条件、周辺の供給状況などから、在庫になりやすいマンションの特徴を整理します。
超高額物件で購入できる層が限られている
東京都港区の「三田ガーデンヒルズ」を筆頭に、数億円から50億円を超えるとされる超高額物件が近年相次いで登場しています。こうした物件はそもそも購入できる層が極めて限られるため、一戸あたりの成約までに時間がかかりやすい構造があります。
価格自体が高いことが直接の原因というより、対象となる購買層の母数が少ないため、流動性が低いことが背景にあるといえます。供給戸数が増えるほど、同じ購買層を奪い合う構図も強まっていきます。
周辺相場より割高な価格が設定されている
周辺の成約事例と比較して割高な価格設定をした物件は、購入希望者から見送られやすくなります。インターネットの不動産ポータルサイトが普及した現在、購入検討者は同じエリア・同じ築年数の複数物件を容易に比較できる環境にあり、相場からの乖離はこれまで以上に見抜かれやすくなっています。
個人の売主が、自身の相場感をもとに売出価格を決めてしまうケースでは、実勢価格との間に大きなズレが生じやすく、結果として長期間売れ残る要因になります。
いいかえれば、相場並みの価格設定さえできていれば、高額帯であっても流動性を保てる余地があるということでもあります。
交通利便性などの立地条件に弱点がある
最寄り駅からの距離が遠い、バス便の利用が前提となるといった立地条件は、利便性を重視する購入層から敬遠されがちです。
不動産は「1に立地、2に立地、3・4はなくて5に立地」といわれます。また、高級マンションともなると、「地位(じぐらい)」が重要です。地位とは、土地のグレード、ブランド力を指す言葉です。
同じエリア内であっても、駅からの距離がわずかに異なるだけで、成約までの期間に差が出るケースは珍しくありません。
管理費・修繕積立金の負担が重い
管理費や修繕積立金が高額な物件は、購入後のランニングコストを懸念されやすい傾向にあります。特にタワーマンションでは、将来的な大規模修繕に向けた積立金の増額リスクも、購入判断を左右する材料となります。
新築時には抑えられていた修繕積立金が、将来的に大きく値上がりする可能性がこれまで以上に意識されるようになっており、購入検討者が長期的な負担を慎重に見積もる動きも強まっています。こうした負担の重さが見込まれる物件ほど、購入のハードルが上がり、成約までの期間が延びやすくなっています。
間取り・眺望・階数などで弱点がある
同じ建物内であっても、低層階や眺望に恵まれない住戸は、成約までの期間に差が生じやすくなります。使い勝手の悪い間取りを持つ住戸も、価格を見直さない限り買い手がつきにくい要因の一つです。
例えば板状マンションでは、北向きで日照条件に劣る住戸は、同じ面積・同じ価格帯の他住戸と比較された際に見劣りしやすくなります。タワーマンションの場合は、眺望・階数が物件の魅力に直結します。
供給集中エリアにある
都心3区(千代田・中央・港)を対象としたマンションリサーチの調査では、千代田区の秋葉原・神田周辺や、港区の浜松町・田町・高輪ゲートウェイ周辺など、大規模な再開発が集中したエリアほど、流動性の低い物件の割合が高いことが報告されています。
一方で、麻布や番町のように住宅地としてのブランド力が確立されたエリアでは、流動性の低い物件の割合は相対的に少なく、実需層からの安定した需要が下支えとなっていることがうかがえます。
中央区の湾岸エリアでは流動性の低い物件が全体の3割以上を占めますが、同じ湾岸内でも人気物件は高い流動性を維持しています。エリア単位ではなく、物件単位で選別が進んでいるといえるでしょう。
出典:【都心3区マンション】再開発エリアのマンションは売れ残り増加? 一方で住宅エリアは安定需要
マンションが価格調整に転じる可能性がある4つのシグナル
売れ残りや完成在庫の増加が、そのまま価格下落に直結するとは限りません。ただし、以下のようなシグナルが複数重なった場合には、価格調整が現実味を帯びてくると考えられます。
完成在庫の継続的な増加
一時的な増加ではなく、複数ヶ月にわたって完成在庫が増え続けている状態は注意を要します。首都圏の新築マンション在庫はすでに3ヶ月連続で増加しており、この傾向が続けば、販売を急ぐデベロッパーが価格改定に踏み切る可能性も高まってくるでしょう。
販売期間の長期化
契約までの平均期間が過去と比べて明らかに延びている場合、市場の需給バランスに変化が生じている可能性があります。新築マンションの初月契約率が前年同月を下回る状態が続いていることは、その兆候の一つと捉えられます。
値下げ・価格改定の増加
特定の物件にとどまらず、周辺の複数物件で値下げや価格改定が相次いでいる場合、個別の事情ではなく、エリア全体の需給悪化が背景にある可能性があります。都心6区の中古マンション市場において、価格改定シェアや値下げ率がネガティブな方向に振れている点は、まさにこの兆候の一例といえるでしょう。
住宅ローン金利の上昇
住宅ローン金利が上昇すると、購入希望者の借入可能額が縮小し、実需そのものが弱まりやすくなります。日銀の政策金利引き上げにともない、現在は住宅ローン金利も上昇局面を迎えているため、注意が必要といえるでしょう。
金利動向は不動産市場の行く末を直接的に左右するため、今後の金融政策の方向性はマンション市場を占ううえで重要な指標となります。
まとめ 不動産投資に求められる物件の選択眼
東京都区部を中心に、マンション市場では在庫の増加や価格上昇の鈍化など、需給環境の変化を示す動きがみられます。都心部の高額帯においては、「全体的に値上がりする時代」から「選ばれる物件だけが評価される時代」へと、市場の性格が変わりつつあるといえるでしょう。
富裕層や投資家は、高値掴みによる資産価値の下落リスクや、売りたいときに売れない流動性リスクを十分に踏まえたうえで、価格だけでなく物件そのものの条件を見極める視点を持つ必要があります。
複雑化する市場環境のなかで、的確な物件選びを行うには、専門家によるサポートが欠かせません。弊社ウェルスパートナーでは、富裕層向けに特化した不動産投資支援を提供しており、お客様一人ひとりに合わせた戦略的なサポート体制を整えています。無料相談も随時受け付けておりますので、ぜひお気軽にご活用ください。