

皆さん、こんにちは。株式会社ウェルス・パートナー代表の世古口です。
今回のテーマは、「米ドル建て債券で平均利回り6%は可能なのか?低格付け債の仕組みとリスク」です。
ここ数年、個別の債券でポートフォリオを構築し、平均利回り5%程度のポートフォリオを組むケースが多く見られました。一方、現在は米10年国債の利回りが5%を超える水準となっており、より高い利回りを求めるニーズが高まっています。そうしたなか、最近では「債券ポートフォリオの平均利回りを6%程度としたい」というご相談も増えてきました。
今回は、「低格付け債」をポートフォリオに組み込むことで、平均利回り6%のポートフォリオを構築することが可能なのかを解説していきます。低格付け債は、投資適格債券と比較して発行体の信用リスクが高いと評価されており、一般的に利回りも高くなる傾向があります。一方で、発行体の財務状況の悪化等により、元利金の支払いが遅延したり、元本の全部または一部を回収できなくなったりする可能性があります。
本記事の内容は情報提供を目的としたものであり、特定の金融商品の推奨や投資成果を保証するものではありません。実際の投資判断にあたっては、ご自身の資産状況やリスク許容度を踏まえた慎重な検討が必要です。
目次
40代・男性・元経営者の場合
具体的な債券ポートフォリオを見る前に、今回の債券投資を行う方の情報や全体の資産配分、どのようなご要望があってこの債券ポートフォリオを構築したのかを確認します。

ご相談者の基本情報
40代後半の男性で、配偶者、長男、長女の4人家族です。職業は経営者でしたが、先日、会社を売却しました。会社売却によってまとまったキャッシュが手元に入り、その資金の運用を検討されています。年収は、役員報酬2,700万円です。
当初の資産状況
金融資産として、株式、コモディティ金、オルタナティブなどを保有しています。その中でも大きな割合を占めるのは、会社売却代金を含む現預金7億1,000万円です。
実物資産として、都内のタワーマンション(ご自宅)を保有しており、現在の時価は約2億8,000万円、それに伴う住宅ローンが5,000万円あります。
ご要望
この方のご要望は大きく4つあります。
・会社売却代金6.8億円を有効活用したい
・シンプルに米ドル債券だけで資産運用したい
一般的には、株式や債券、不動産など、さまざまな資産に分散して運用することが王道です。しかし、この方は管理の手間やストレスなどを考慮し、シンプルに米ドル債券からインカムゲインを得る運用が自分には合っていると考え、米ドル債券で運用したいというご要望でした。
・債券ポートフォリオの平均利回りを6%とする
・リスクを取りすぎず、長期運用したい
頻繁に売買するのは手間がかかるため、できるだけリバランスを行わなくてもいいような債券ポートフォリオを組み、平均利回り6%の水準を前提としながら、リスクを取りすぎず、基本的には長期運用したいというご要望です。
資産配分(再配分後)
こうしたご本人情報や資産状況、ご要望を踏まえ、ご提案した再配分後の資産配分案がこちらです。
今回はご要望通り、シンプルに米ドル債券だけで運用する形です。会社売却代金6.8億円を、そのまま米ドル債券に投資しています。

全体のバランス
米ドル債券への投資によって、外貨比率は72.8%に上昇しています。また、金融資産に占める債券の割合も大きく上昇し、89.6%となっています。
※ご相談者は、長期保有を前提とした米ドル建て債券による運用を希望されています。今回の資産配分案では、金融資産に占める米ドル建て債券の割合が高くなるため、為替変動や市場金利の変動、発行体の信用状況の変化によって、資産価値が大きく変動する可能性があります。
低格付け債を活用した米ドル債券ポートフォリオ設計例
ここからが今回の本題です。この6.8億円をさまざまな債券に投資してポートフォリオを構築しますが、「平均利回り6%」という水準は、やや高めの水準です。これをどのような債券の組み合わせで設計するのか、具体的に見ていきます。
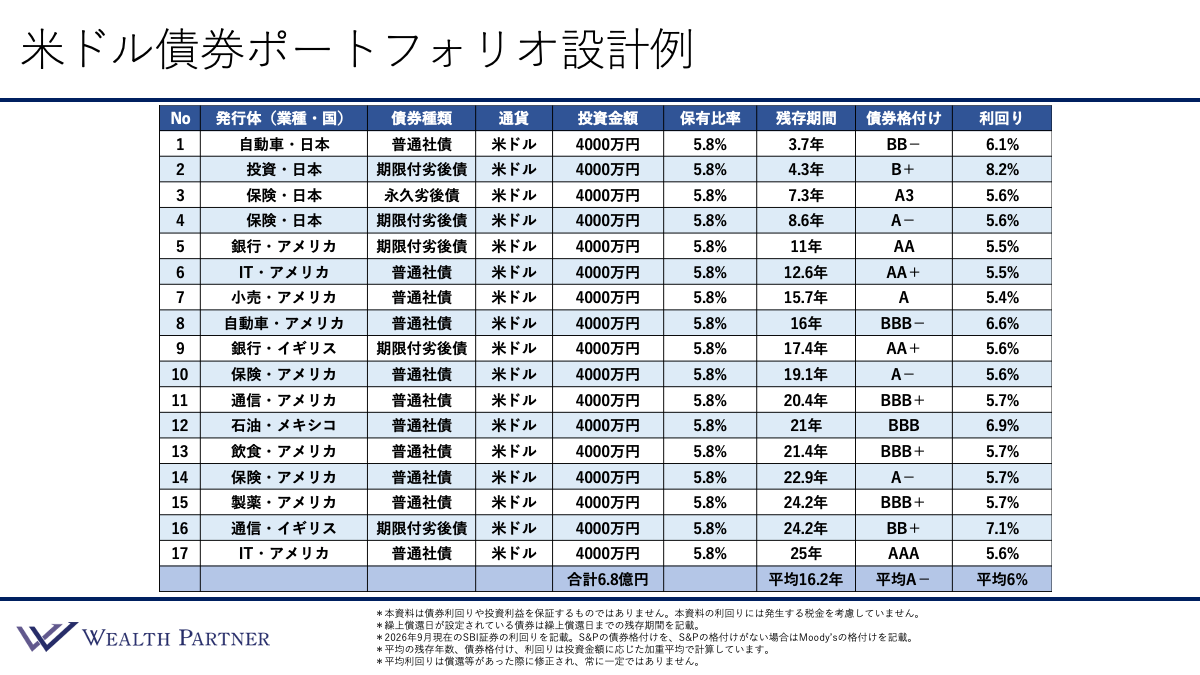
こちらが低格付け債を活用した米ドル債券ポートフォリオ設計例です。今回のポートフォリオは、17銘柄の債券で構成されています。
発行体(業種・国)
発行体は、自動車、投資、保険、銀行、石油、飲食、製薬、通信、ITなど、幅広い業種に分散しています。発行体の所在国も、米国を中心に、日本、英国、メキシコなどに分散されています。
債券種類
中心となるのは普通社債ですが、期限付劣後債や永久劣後債なども組み込まれています。17債券中6債券が劣後債となっており、ポートフォリオ全体の利回りを引き上げています。
通貨・投資金額・保有比率
通貨は全て米ドル、投資金額は1債券あたり4,000万円で、合計6.8億円です。1銘柄あたりの保有比率は、ポートフォリオ全体の5.8%となっています。
残存期間
残存期間もかなり分散しています。3年~4年程度の期間が短い債券から、7年、8年、10年以内の債券がある一方、11年~19年といった10年超の債券も含まれています。さらに、20年超の債券も組み込まれており、最も長い債券は25年です。ポートフォリオ全体の平均残存期間は16.2年となっています。
債券格付け
今回のポートフォリオの大きな特徴は、低格付け債を比較的多めに組み込んでいる点です。具体的には、No.1「BB-」、No. 2「B+」、No. 16「BB+」が低格付け債に該当します。さらに、No. 8「BBB-」とNo. 12「BBB」の債券については、S&Pの格付けでは投資適格債ですが、Moody’sの格付けでは、この2債券も低格付け債に該当し、利回りが高くなっています。
このように、格付け会社によって評価が異なるケースもありますが、実質的に低格付けと考えられる債券が17債券中5銘柄含まれています。
低格付け債は信用リスクが高くなる一方で、その分、高い利回りが得られる特徴があります。今回のポートフォリオでは、こうした低格付け債を組み込むことで、全体の平均利回りを引き上げ、6%の水準としています。
一方で、それ以外の債券については、基本的にBBB台やA台以上の格付けの債券を中心に構成しており、ポートフォリオ全体の平均格付けは「A−」を維持しています。これは日本のメガバンク相当の信用力水準といえます。
利回り
次に、想定される利回りを見ていきます。まず、投資適格債については、利回り5%台半ばのものが多く、今回のポートフォリオにおける利回りの中心となっています。
一方、先ほど挙げた低格付け債は、No. 1が残存期間3.7年で利回り6.1%、No. 2が8.2%、No. 8が6.6%、No. 12が6.9%、No. 16が7.1%となっており、より高い利回りが想定されます。
このような低格付け債をポートフォリオに組み込むことで、全体の平均利回りを押し上げています。その結果、債券ポートフォリオの平均利回りは、ちょうど6%となっています。
この「平均利回り6%」は、偶然そうなったわけではありません。ご相談者のご要望に合わせて、6%となるように債券を組み合わせて設計したものです。
平均利回り6%という水準はそれなりに高く、やや高めの水準です。一方で、ポートフォリオ全体の平均格付けは「A−」となっています。今回のポートフォリオは、投資適格債券を中心に、一部の低格付け債や劣後債を組み入れることで、平均利回り6%を想定した設計例です。ただし、信用リスクや金利変動リスク、為替変動リスクなどがあり、想定した利回りや投資成果が得られるとは限りません。
現在は投資適格債でも5%台半ば程度の利回りが想定される環境にあるため、債券ポートフォリオの一部に低格付け債などを組み入れることで、平均利回りを引き上げることが考えられます。ただし、組入比率に応じて信用リスクも高まるため、利回りとリスクのバランスを考慮する必要があります。
まとめ
最後に、今回のテーマである「米ドル建て債券で平均利回り6%は可能なのか? 低格付け債の仕組みとリスク」のポイントをまとめます。
ポイント1)低格付け債・劣後債を一部組み入れ、平均利回り6%のポートフォリオとする
今回の実例では、17債券中5債券が低格付け債、17債券中6債券が劣後債となっていました。低格付け債や劣後債は、高い利回りが設定される傾向があるため、これらをポートフォリオの一部に組み込むことで、平均利回り6%のポートフォリオを設計することも可能となるでしょう。
ポイント2)現在は利回り6%~8%程度の低格付け債もある
市場全体の利回りが上昇していることに加え、企業の資金需要も高まっています。そのため、今回の実例のように、利回りの高い債券が発行されたり、市場で流通したりしています。現在は6~8%程度の低格付け債もあり、ポートフォリオ全体の平均利回りを底上げするための選択肢の1つとなっています。
ポイント3)平均利回り6%、平均格付けA-を1つの目安とする
今回のような債券ポートフォリオを構築する場合、平均利回り6%のポートフォリオとするのであれば、平均格付けをA-程度とすることが、1つの目安になると考えられます。
債券投資では、利回りだけを見るのではなく、ある程度の安定性を伴っていることが重要です。
債券運用は、いわば「減点法」で考える必要があります。利回り以上の利益を出すことはなかなかできませんが、発行体が破綻して資金を回収できなければ、その分だけ資産が減少する可能性があります。
つまり、どれだけ高い利回りを得られていたとしても、発行体の信用力に問題があり、最終的に資金を回収できなければ、資産運用においてはマイナスとなります。
そのため、利回りの高さだけを追うのではなく、できるだけ信用力にも配慮し、格付けも高めに設定しておくことが、債券ポートフォリオを運用するうえで重要な考え方となります。
ポイント4)発行体を分散し、1銘柄の保有比率を低くする
今回の債券ポートフォリオでは、1銘柄あたりの保有比率は5.8%でした。仮に1つの発行体が破綻して1円も回収できなかった場合、その債券による損失はポートフォリオ全体の5.8%になります。
今回のポートフォリオでは、1銘柄あたりの保有比率を約5.9%とし、複数の発行体に分散しています。発行体を分散することで、特定の発行体の信用状況の悪化による影響を抑えることが期待されます。ただし、発行体の債務不履行等による損失を、他の債券の利息収入等によって補えるとは限りません。
このように、1銘柄あたりの保有比率を抑え、複数の発行体に分散することは、債券ポートフォリオにおけるリスク分散の考え方として重要になります。
今回は、平均利回り6%のポートフォリオを組む2タイプの米ドル債券投資戦略のうち、前編として「低格付け債型」を取り上げました。低格付け債や劣後債をポートフォリオに組み込むことで、平均利回りを引き上げ、6%の水準とする手法です。
本日は「米ドル建て債券で平均利回り6%は可能なのか? 低格付け債の仕組みとリスク」という内容でお届けしました。