

皆さん、こんにちは。株式会社ウェルス・パートナー代表の世古口です。
今回のテーマは、「【2026年最新】医療法人5億円の資産運用実例」です。
当社には、医療法人の理事長・オーナーの方から多くのご相談が寄せられています。ご相談の内容は、理事長個人の資産運用に関するものもありますが、最も多いのは「医療法人の中に滞留している余剰現預金の資産運用」についてです。
医療法人では、資産運用を積極的に行わない規定としているケースが多く見られます。そのため、毎年の利益が積み上がっても事業用口座に預金のまま保有し続け、結果として、多額の余剰現預金が内部留保されているケースが少なくありません。
しかし昨今は、インフレによって毎年2%~3%程度物価が上昇しています。そのまま預金として保有しているだけでは、余剰現預金の実質的な価値が目減りすることになります。
こうした背景から、「余剰現預金の価値が減っていく状況をなんとかしたい」「余剰現預金を有効活用したい」とお考えの医療法人オーナーの方からのご相談が増えています。
そこで今回は、医療法人の資産運用を数多くお手伝いしてきた実績をもとに、「5億円の余剰現預金をどのように運用したのか」、具体的な実例をご紹介します。医療法人での資産運用をご検討の方は、ぜひ参考にしていただければ幸いです。
※本記事の内容は情報提供を目的としたものであり、特定の金融商品の推奨や投資成果を保証するものではありません。医療法人における資産運用に関する規定や運用可能な金融商品は法人ごとに異なるため、実際の運用にあたっては定款や関係法令等をご確認のうえ、専門家へご相談ください。
目次
【ご相談実例】医療法人5億円の資産運用
まず、この医療法人の当初の資産配分から見ていきます。
ご相談者の基本情報
運用主体は医療法人です。今回は理事長個人の資産は含めず、医療法人が保有する資産だけを対象とします。
当初の資産配分
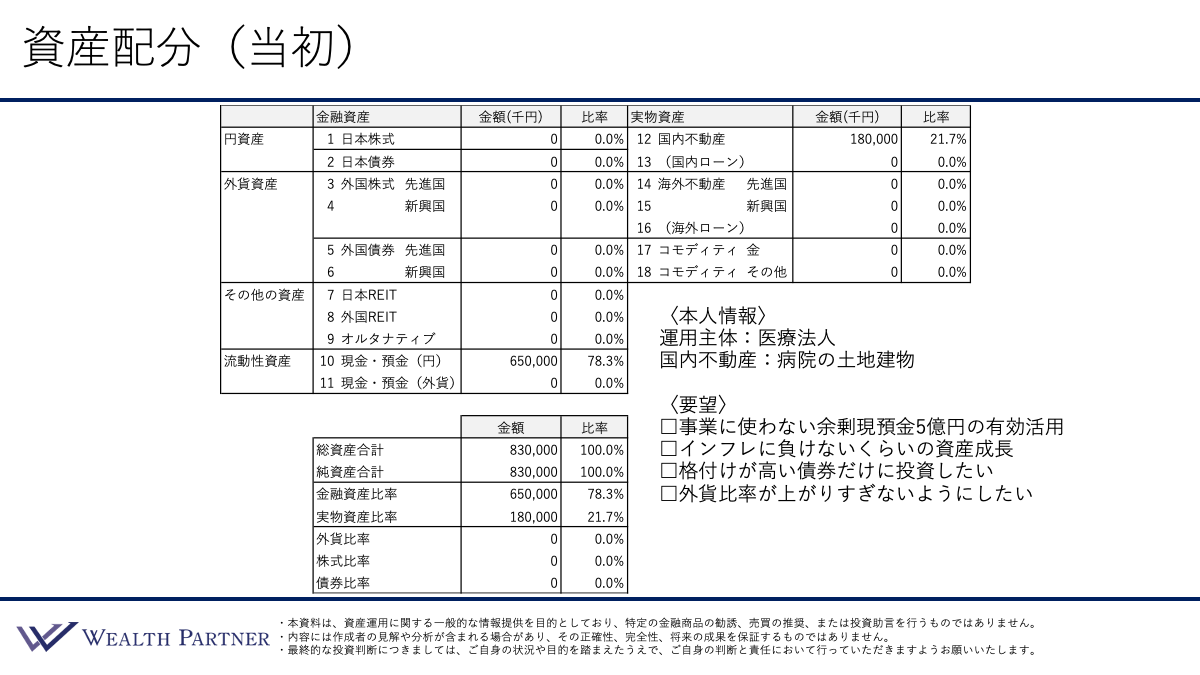
保有している資産は、金融資産である現預金と、実物資産である国内不動産の2つです。現預金が6.5億円、国内不動産1.8億円は病院の土地・建物です。
全体のバランス
総資産は8.3億円(金融資産6.5億円・実物資産1.8億円)となっており、外貨現預金・株式・債券は全て0%です。まさに、医療法人における資産配分の典型例の1つといえるでしょう。金融資産はほぼ全て円貨預金で保有し、毎年積み上がった利益が現預金として蓄積されています。
ご要望
今回の医療法人オーナーからは、主に4つのご要望がありました。
・事業に使わない余剰現預金5億円を有効活用したい
6.5億円の現預金のうち、1.5億円については今後の事業に使う可能性があるため、そのまま残します。一方、5億円については当面使う予定のない完全な余剰現預金と判断し、この部分を資産運用に活用することになりました。
・インフレに負けない程度に資産を成長させたい
物価が毎年2%~3%上昇すると仮定すると、6.5億円の2%~3%は年間1,300万円~1,950万円になります。現預金のまま保有していることで、実質的な価値が低下していくことを懸念されていました。
・格付けの高い債券だけに投資したい
医療法人では、定款などに資産運用に関する基準を定めているケースがあります。現預金や日本国債など、安全性の高い資産に準じる運用に限定している法人もあるため、今回も高格付けの債券に投資することを前提としました。
・外貨比率が上がりすぎないようにしたい
外貨を保有すること自体は問題ないものの、外貨比率が高くなりすぎると、円高になった場合の為替リスクが大きくなります。そこで、円建て債券も組み入れ、外貨比率を一定程度に抑えることを目指しました。
再配分後の資産配分
こうした現状とご要望を踏まえて、当社がご提案した再配分案がこちらです。

減少させる資産
現預金5億円を活用します。
増加させる資産
日本債券8,000万円と先進国債券4.2億円です。
全体のバランス
このように投資した結果、医療法人全体の資産構成において、外貨資産は4.2億円となりました。外貨比率は、総資産8.3億円に対して約50.6%、病院の土地・建物を除いた金融資産6.5億円に対して約65%です。総資産ベースでは、およそ半分を外貨、半分を円で保有する構成です。
総資産ベースの外貨比率を約50%とすることで、現預金5億円すべてを米ドル建て債券に投資する場合と比較して、為替変動による影響を一定程度抑える構成としました。仮に5億円すべてを米ドル建て債券に投資すると、総資産ベースの外貨比率はおよそ60%まで上昇します。8,000万円を日本国債に振り分けることで、外貨比率の上昇を抑えています。
また、金融資産6.5億円に占める株式・債券の比率を見ると、株式は0%、債券は76.9%です。
医療法人では、個人の資産運用のように株式などのリスク資産を積極的に組み入れるのではなく、基本的には安全性を重視した運用が中心と考えます。今回も、その考え方に沿って債券を資産運用の中心に据えています。
日本国債・米ドル建て債券ポートフォリオ設計例
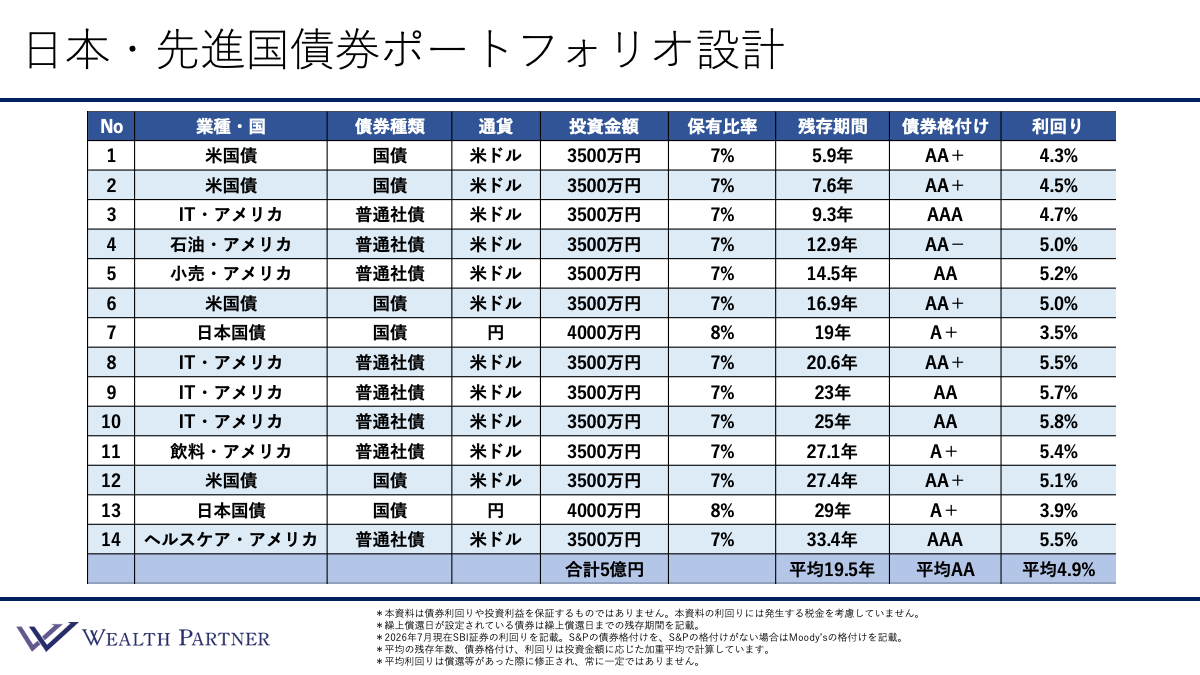
それでは、5億円の日本国債・米ドル建て債券ポートフォリオ設計例を具体的に見ていきます。こちらは14銘柄でポートフォリオを構成しています。
業種・国
米国債、日本国債に加えて、アメリカのIT・石油・小売・飲料・ヘルスケア企業などが発行する社債を組み入れています。
債券種類・通貨・投資金額
債券種類は国債と普通社債で、通貨は米ドル建てが中心ですが、日本国債も2銘柄組み入れています。投資金額は、米ドル建て債券が全て3,500万円、日本国債がそれぞれ4,000万円、合計5億円のポートフォリオとなっています。
保有比率
債券ポートフォリオ全体に占める1銘柄の保有比率は、米ドル建て債券が約7%、日本国債が約8%です。
残存期間
残存期間は6年程度から33年程度までで、短い順に6年、7年、9年、13年、14年、17年、19年、20年、23年、25年、27年、29年、33年という構成です。ポートフォリオ全体の平均残存期間は19.5年となっています。
債券格付け
医療法人の資産運用では、債券の信用力も重要なポイントです。今回、米国債はAA+で、米国企業の社債についてもAAーからAA+を中心に構成しており、AAAの債券も含まれています。最も低い格付けでもA+となっています。
また、日本国債2銘柄の格付けはA+で、ポートフォリオ全体の平均格付けはAAです。
平均利回り
米ドル建て債券の利回りは、残存期間が10年以内の債券は4%台前半から後半程度となっています。残存期間がそれ以降の長い米ドル建て債券は、5%を超える利回りのものも多く、25年の米国企業の債券では5.8%の利回りとなっています。
一方、日本国債の利回りは米ドル建て債券と比べると低く、今回の例では3.5%、3.9%です。それでも、ポートフォリオ全体の平均利回りは4.9%と、高い水準を確保しています。
5億円の債券ポートフォリオ設計のポイント
今回の債券ポートフォリオには、大きく4つのポイントがあります。
ポイント1)格付けの高さ
医療法人の資産運用では、どの程度の格付けを基準にするかが重要な論点になります。今回のポートフォリオでは、日本国債を1つの基準としています。
日本国債の格付けは、S&Pの基準では「A+」です。そのため、これ以上の格付けを持つ債券であれば、信用力の観点では日本国債と同等以上の水準と考えることができます。
そこで今回は、S&Pの格付けで「A+以上の債券」に限定するという基準を設定しました。実際のポートフォリオでは、最も低い格付けでもA+で、中心となるのはAA台以上です。平均格付けも「AA」となっており、信用力・安定性を重視したポートフォリオとなっています。
なお、格付けは信用力を評価する一つの指標であり、将来の元利金の支払いを保証するものではありません。
ポイント2)利回りの高さ
今回の債券ポートフォリオは、平均利回りが4.9%です。日本の過去5年ほどの物価上昇率は2%~3%で推移しているため、それを上回る収益性をこの債券ポートフォリオで想定しています。
もちろん、物価上昇率は今後変動する可能性がありますが、仮に2%程度のインフレが続いた場合でも、4.9%程度の利回りを想定しており、インフレによる実質的な資産価値の目減りを抑えつつ、2%~3%程度の資産成長を目指せる計算になると考えます。
医療法人において現預金を保有し続けると、インフレによって実質的な価値が低下するリスクがあります。今回のように高格付けの債券を中心に運用し、インフレ率を上回る収益性を確保することは、インフレによる資産価値の目減りを抑え、医療法人に残る資産を中長期的に成長させるうえで有効なアプローチといえます。
ポイント3)残存期間の長さ
今回の債券ポートフォリオでは、平均残存期間を「19.5年」とかなり長めに設定しています。世の中の金利がニュートラルな状態であれば、平均残存期間は10年前後で組むことが一般的です。一方で現在は、米国の10年国債利回りが5%台、日本の10年国債利回りが3%台と、歴史的に見てもかなり高い水準にあります。
こうした金利水準が高い局面では、残存期間の短い債券だけに偏らせるのではなく、残存期間の長い債券を多めに組み入れることで、「高い利回りを長期間固定する」ことが合理的と考えられます。
ポイント4)リスク分散
1つ目は「通貨の分散」です。外貨比率が上がりすぎないように、日本国債を2銘柄(計8,000万円)組み入れ、外貨と円の保有比率を総資産ベースでおおむね半分ずつに近づけています。
2つ目は「発行体の分散」です。米国債や日本国債だけに集中させると、特定の国の信用リスクや財政状況の影響を強く受けてしまいます。そのため、国債だけでなく、複数の米国企業が発行する社債も組み入れています。
具体的には、米国債が4銘柄、日本国債が2銘柄、残りは米国企業の社債で構成し、社債についても同じ発行体が重複しないよう、発行体リスクを分散しています。
国債は発行体が国であり、社債は発行体が企業であるため、信用リスクの性質が異なります。そのため、一定割合を国債で保有しつつ、社債については複数の発行体に分散させるという考え方です。このように、格付けだけでなく、通貨や発行体についても分散を図っている点が、今回のポートフォリオ設計のポイントといえるでしょう。
今回ご紹介したポートフォリオには、次のようなリスクがあります。
・為替リスク:米ドル建て債券は、為替相場の変動により、円換算した元本および利金が変動し、円高が進んだ場合には損失が生じるおそれがあります。
・金利変動リスク:債券は、金利が上昇すると価格が下落します。残存期間が長いほど、価格の変動は大きくなる傾向があります。償還前に売却する場合は、売却価格が購入価格を下回り、元本割れとなるおそれがあります。
・信用リスク:発行体の財務状況が悪化した場合や、発行体が元利金の支払いを行えなくなった場合には、損失が生じるおそれがあります。格付けが高くても、これらのリスクがなくなるわけではありません。
・流動性リスク:市場環境によっては、希望する時期や価格で売却できないおそれがあります。
まとめ
最後に、今回のテーマである「【2026年最新】医療法人5億円の資産運用実例」のポイントをまとめます。
ポイント1)高格付けの個別債券を中心に運用
医療法人では、定款などの規定によって、個人の資産運用と比べてより堅実な運用が求められる場合があります。そのため、今回の実例のように、高格付けの個別債券を組み合わせたポートフォリオを構築することが、医療法人の資産運用における有効な選択肢ではないかと考えます。
ポイント2)日本国債の格付けを1つの基準に設定
個別債券を選ぶ際の基準としては、日本国債の格付けを1つの目安とする方法があります。今回の事例では、S&Pの基準でA+以上の債券に限定しました。日本国債と同等以上の格付けを持つ債券に投資することで、信用力を重視したポートフォリオを構築しています。
ポイント3)日本国債を含めても平均4.9%の利回りを確保
現在は米ドルだけでなく、円建て債券についても以前と比べて利回りが高くなっています。そのため、今回のように日本国債をポートフォリオに組み入れることで、外貨比率を抑えつつも、平均4.9%の利回りを目指すことも可能です。
以前は円建て債券の利回りが低く、米ドル建て債券を中心にポートフォリオを組むケースが多くありましたが、現在は円建て債券も組み合わせることで、通貨分散と収益性の両立を図るという選択肢があります。
ポイント4)残存期間の長い債券を組み入れた運用
現在の債券利回りは、過去と比較して高い水準にあります。そこで、債券投資においては残存期間の長い債券を多めに組み入れ、平均残存期間を長くすることで、現在の利回りを長期間固定するという考え方があります。
今回の実例でも平均残存期間は19.5年と長めに設定し、現在の利回りを長期間享受できるポートフォリオを構築しています。
本日は「【2026年最新】医療法人5億円の資産運用実例」という内容でお届けしました。
医療法人の資産運用・余剰現預金の活用についてお悩みの方は、ぜひウェルス・パートナーにご相談ください。貴法人の定款や財務状況に合わせた最適な運用プランをご提案します。まずはお気軽に無料個別相談をご活用ください。