

はじめに
皆さん、こんにちは。株式会社ウェルス・パートナー代表の世古口です。
今回のテーマは、「債券投資より不動産投資? 富裕層が選ぶ本当の理由とは」です。
富裕層の方から資産運用についてご相談をいただくなかで、「債券の利回りが不動産の実質利回りより高いのであれば、不動産に投資する必要はないのではないか」というご質問を多くいただきます。
債券投資では、投資額に対する年間の収益率を表す数値として「利回り」があります。この利回りは、不動産投資でいえば「実質利回り(表面利回りから管理費などの諸経費を引いた、実際の賃料収入による年間利益の割合)」に相当します。
たとえば、現在の米ドル建て(外貨建て)の債券利回りが5%、不動産の実質利回りが3.5%だとしましょう。単純に利回りだけを比較すれば、「それなら債券に投資した方がいいのではないか」と考えるのは自然なことです。
では、なぜ富裕層の中には、債券だけでなく不動産にも投資する方がいらっしゃるのでしょうか。今回は、債券よりも利回りが低く見える不動産に、あえて投資する理由について解説します。
本記事の内容は情報提供を目的としたものであり、特定の金融商品の推奨や投資成果を保証するものではありません。実際の投資判断にあたっては、ご自身の資産状況やリスク許容度を踏まえた慎重な検討が必要です。
債券と不動産の利回り比較
ここでは、債券と不動産の実際の利回りを比較してみましょう。
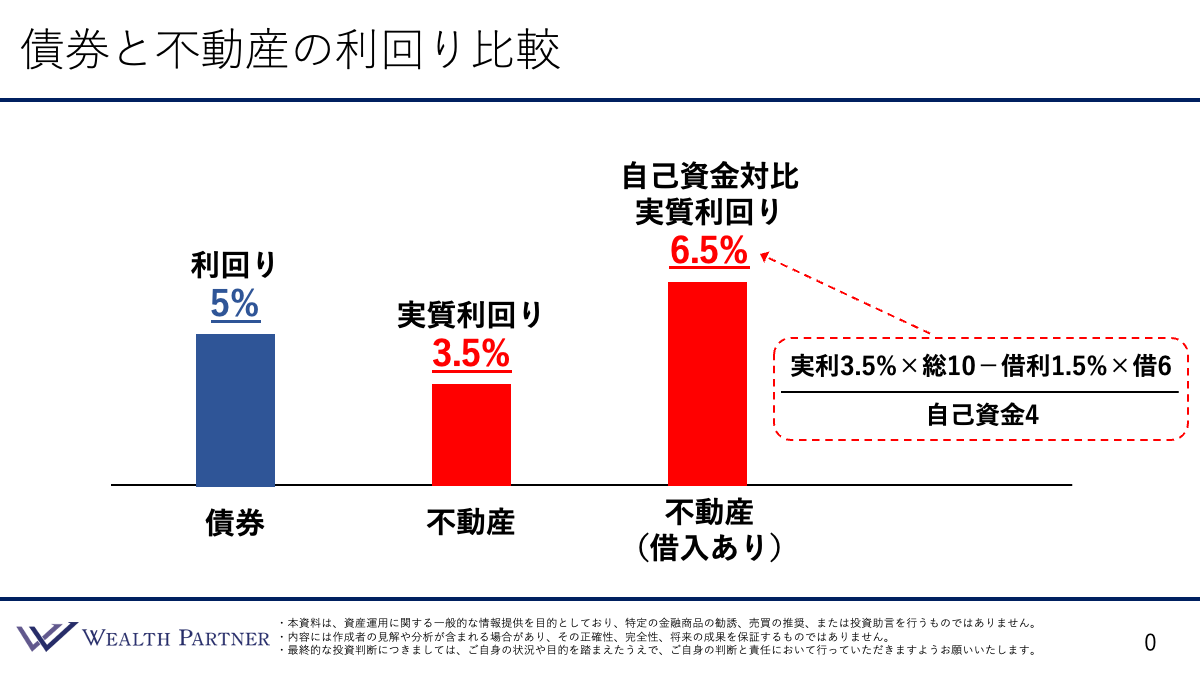
以下は説明のための仮定です。債券は期間などによって異なりますが、現在、米ドル建て債券で一定の条件では5%程度の利回りが得られるケースがあります。一方、都内の比較的立地の良い一棟RCマンションなどでは、実質利回りは3.5%程度が一つの水準として考えられます。
この数字だけを見ると、債券の方が1.5%ほど利回りが高くなります。そのため、収益性だけを目的とするのであれば、債券の方が魅力的に感じるかもしれません。
しかし、不動産投資には債券とは異なる特徴があります。それが「借入を活用できる」という点です。
不動産投資(借入あり)の自己資金対比実質利回り
たとえば、自己資金4億円を用意した場合、6億円を借り入れ、レバレッジをかけて合計10億円の不動産に投資することができます。これが不動産投資の基本的な投資手法の一つです。
借入を活用して不動産投資をする場合、実質利回りの数字だけでは、実際にどれだけの経済効果があるかを正確に把握できません。自己資金に対して実質利回りがどの程度高まっているかを見る必要があります。
たとえば、自己資金4億円をお持ちの方が、6億円の融資を受けて10億円の都内マンション(実質利回り3.5%)を購入した場合を考えてみましょう。
- 前提条件:物件価格10億円(自己資金4億円+借入6億円 / 借入金利1.5%)
- 不動産からの実質賃料収入:10億円 × 実質利回り3.5% = 3,500万円
- 支払利息:6億円 × 1.5% = 900万円
- 手残り:3,500万円 - 900万円 = 2,600万円
※借入元本の返済、税金、取得費、修繕、空室その他の費用が考慮されていないため、実際のキャッシュフローとは異なります。
この利益2,600万円を、投じた自己資金(4億円)に対して計算すると、自己資金対比の実質利回り(自己資金に対する収益率の単純計算例)は「6.5%」になります。ただし、この数字は借入元本の返済や税金、修繕費、空室リスクなどを考慮しない単純化した資産であり、実際の手取り収益はこれより低くなる可能性があります。
もちろん、実際の収益性は物件の利回り、借入金利、借入期間、諸経費などの条件によって変わります。しかし、借入とセットで自己資金対比の収益性を考えると、不動産投資の利回りが債券の利回りを上回るケースがあります。
※借入を利用した場合、一定の条件下では、自己資金に対する収益率が高まる場合があります。ただし、借入によって損失も拡大する可能性があります。
表面上の利回りだけを比較すると「債券の方が高い」と見えても、自己資金に対する収益性まで考慮すると、不動産の収益性が債券を上回るケースもあるため、富裕層の方が債券だけでなく、不動産にも投資する理由の一つになっているのではないでしょうか。
まとめ
最後に、今回のテーマである「債券より不動産? 富裕層が選ぶ本当の理由」のポイントをまとめます。
ポイント1)自己資金に対する利回りの高さ
不動産の実質利回りが3.5%であれば、自己資金だけで投資した場合の収益性は基本的に3.5%です。しかし、不動産投資では借入を活用することがあります。この場合、自己資金対比の実質的な利回りがどの程度得られるかという視点が重要になります。
借入を活用して自己資金対比で考えると、債券の利回りよりも不動産投資の利回りの方が高くなるケースがあります。こうした経済効果の高さも、債券だけでなく不動産にも投資する理由の一つといえるでしょう。
ポイント2)物価上昇時の価格・家賃上昇がインフレ対策になる
債券は、たとえば5%程度の利回りが得られていれば、その利回りがインフレ率を上回っている限り、物価上昇による実質的な資産価値の目減りをカバーできる可能性があります。ただし、あくまでも「利回りの高さ」によってインフレに対抗しているに過ぎず、物価が上昇したからといって、債券自体の価格や利息が連動して上昇するわけではありません。
一方、不動産は物価の動きと連動しやすい資産です。物価が上昇すると、不動産自体の価格が上昇する可能性があります。また、それに伴って家賃が上昇すれば、不動産から得られる収入も増加する可能性があります。
このように、インフレとの連動性があることも、債券にはない不動産の魅力の一つであり、インフレ対策として不動産に投資する理由につながります。
ポイント3)国内不動産は相続税評価上、金融資産とは異なる評価方法が適用
債券を含めた金融資産は、基本的に保有している金額をベースに相続税評価額が決まります。たとえば、10億円の債券を保有していれば、原則として10億円をベースに相続税の評価が行われるため、それ自体が相続対策になるわけではありません。
※債券等の金融資産についても、資産の種類に応じた相続税評価方法が定められています。
一方で、国内不動産は相続対策に有効であると考えます。特に一棟RCマンションなどの賃貸用不動産では、土地や建物の利用状況等に応じた評価方法が適用され、市場での取引価格と相続税評価額が異なる場合があります。
そのため、金融資産にはない相続対策の効果が期待できる点も、富裕層の方が債券だけでなく国内不動産にも投資する理由の一つといえるでしょう。
※相続税評価額や税務上の取扱いは個別の状況によって異なります。具体的な税務上の取扱いについては、税理士等の専門家にご確認ください。
ポイント4)金融資産と実物資産を含めた資産全体のバランス最適化に必要
「債券の方が利回りが高いから」と考えて債券だけに投資すると、資産が金融資産に偏ることになります。また、外貨建て債券への投資比率が高くなれば、外貨比率も高くなりやすいという問題があります。
一方で、資産全体のバランスを考えると、インフレへの対策として実物資産を一定程度保有することや、金融資産と実物資産を分散することも重要です。さらに、国内不動産を保有することで、円建て資産の割合を確保し、外貨比率が高くなりすぎることを抑えるという考え方もできます。
このように、資産全体のバランスを考えると、債券などの金融資産だけではなく、不動産などの実物資産も保有することが一つの選択肢になります。
本日は「債券投資より不動産投資? 富裕層が選ぶ本当の理由とは」という内容でお届けしました。
債券と不動産には、それぞれ異なる特徴があります。私たちウェルス・パートナーでは、こうした資産の特性を踏まえ、富裕層の皆様の資産全体のバランスを考えたポートフォリオ設計をご提案しています。債券や不動産を含めた資産配分についてお悩みの方は、ぜひお気軽にご相談ください。