


「IFAに資産運用を相談したいけれど、どのIFAを選べばいいのか分からない」「相談は無料と聞くけれど、なぜ無料なのか不安がある」——IFAは、銀行や証券会社とは異なる立場から資産運用を支える専門家です。しかし日本で注目され始めたのはここ数年のことで、情報が十分に整理されていないのが実情です。本記事では、IFAの仕組みから料金体系、FP・証券会社との違い、富裕層がIFAを選ぶ際の5つのポイント、相談から運用開始までの流れまでを一通り解説します。
先に結論をまとめると、次の3点です。
- IFAは特定の金融機関に属さない「金融商品仲介業者」で、複数の証券会社の商品から中立的に提案できる
- 国内のIFAの大半は「相談無料」だが、無料で成り立つのは証券会社からの仲介報酬があるため。ただし取引コストまで無料になるわけではない
- 富裕層のIFA選びでは「活動実績」「FD宣言の公表」「出身金融機関・保有資格」「料金体系」に加え、扱える証券会社の幅と担当者の得意分野まで確認する
目次
IFAとは?資産運用における役割と「独立系」の仕組み
IFA(独立系ファイナンシャルアドバイザー)の定義
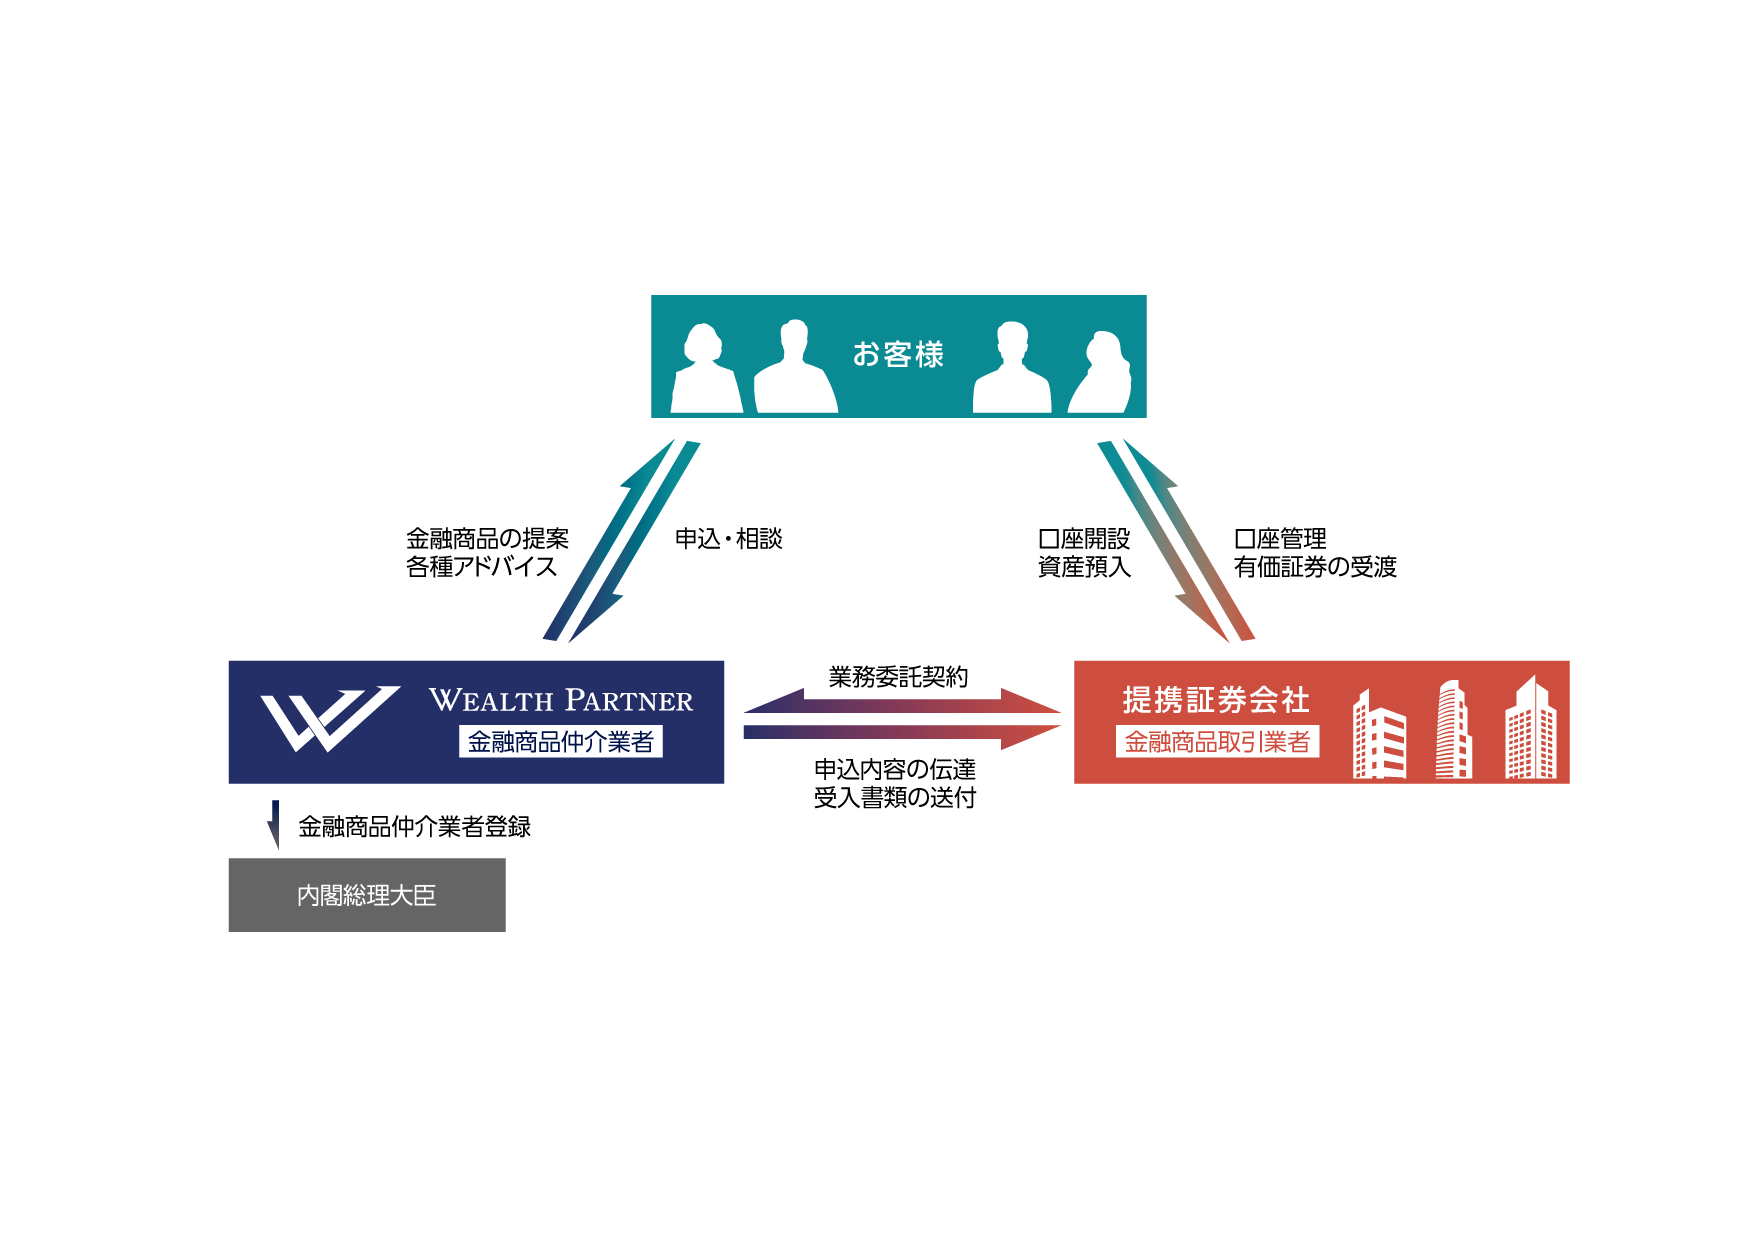
IFAとは「Independent Financial Advisor」の略称で、日本語では「独立系ファイナンシャルアドバイザー」、あるいは「資産運用アドバイザー」とも呼ばれます。銀行や証券会社といった特定の金融機関に所属せず、独立した立場から、顧客の資産状況やライフプランに合わせて資産運用のアドバイスを行い、金融商品の提案から売買の仲介までを担う専門家です。
資産運用のアドバイスを行う人を広く「金融アドバイザー」と呼びますが、その多くは銀行や証券会社に所属しています。IFAも金融アドバイザーの一種でありながら、金融機関から独立した立場にある点が決定的に異なります。豊富な業界知識と経験を基に、市場動向の分析や資産配分の考え方を示し、株式・債券・投資信託といった具体的な商品の説明と販売仲介までを一貫して行います。
なお、IFAと似た立場の専門家にFP(ファイナンシャルプランナー)がいます。両者の違いは「何に重きを置くか」であり、詳しくは後半の比較表で整理します。
なぜ「独立系」と呼ばれるのか
IFAが「独立系」と呼ばれるのは、IFAが特定の金融機関の社員ではないからです。IFAは、内閣総理大臣の登録を受けた金融商品仲介業者として活動します。証券会社とは雇用契約ではなく業務委託契約を結び、契約先の証券会社から販売方針の指示を受けることはありません。さらに、業務委託契約先の数には制限がないため、複数の証券会社と契約しているIFAも珍しくありません。
証券会社と契約しながらも経営の独立性を保っている——この事業形態が「独立系アドバイザー」という呼称の由来です。特定の金融機関の商品ラインナップに縛られないため、顧客の資産状況と目的に照らして、より中立的な立場から商品を選べる体制が整っています。
日本におけるIFAの現状
日本のIFA制度は、2004年4月に施行された旧証券取引法の改正によって誕生しました。制度開始から20年余りが経過し、IFAとして活動する人の数は着実に増えています。とくに2024年のNISA制度拡充以降、投資への関心の高まりを背景に増加傾向が続いています。
| 時点 | 登録外務員数 |
|---|---|
| 2004年12月末 | 419人 |
| 2019年12月末 | 3,833人 |
| 2021年12月末 | 5,141人 |
| 2023年12月末 | 7,760人 |
| 2024年12月末 | 9,320人 |
| 2025年6月末 | 9,997人 |
出典:日本証券業協会「会員から委託を受ける金融商品仲介業者の登録外務員数の推移」
また、IFAが所属する金融商品仲介業者の登録数は681業者(法人665件・個人16件/2026年6月30日時点)とされています。制度開始当初と比べて約25倍に増えた計算になり、IFAは日本でも着実に定着しつつある相談先だといえます。
IFAに相談できること
IFAの業務範囲は法令で定められていますが、その中で富裕層の資産運用を幅広くカバーします。
- ライフプランのヒアリングと資産形成の方向性の整理 収入・支出・家族構成・将来の目標を丁寧に確認し、長期的な視点で資産形成の道筋を一緒に考えます
- 金融商品の選定と運用提案 策定したプランに基づき、提携証券会社が扱う商品の中から、運用目的やリスク許容度に合ったポートフォリオを設計します
- 税制優遇制度の活用提案 NISAやiDeCoなどの制度を有効に使うための助言を行い、手取りの運用益の最大化を目指します
- 売買手続きの支援とアフターフォロー 購入後も定期的に運用状況を確認し、市場環境やライフイベントの変化に応じてリバランスを提案します
このほか、保険代理店契約や銀行代理業の兼業、税理士・弁護士との提携により、相続や事業承継まで含めた包括的な相談に対応する事業者もあります(税務・法務に関する助言には、それぞれの資格が必要です)。富裕層が資産全体を最適化したい場合、IFAは単なる商品の販売窓口ではなく、長期的なパートナーとして機能します。
IFAに資産運用を相談する3つのメリット
1. 商品ラインナップが特定の金融機関に限定されない
銀行や証券会社の窓口では、自社が扱う商品の中からの提案が原則です。一方、IFAは複数の証券会社と業務委託契約を結べるため、幅広い選択肢の中から顧客に適した商品を選べます。これは、資産規模が大きく運用ニーズが多様な富裕層にとって決定的な違いになります。
2. 担当者が長期間変わらない
銀行や証券会社の窓口担当者は、人事異動によって変わることが少なくありません。IFAは独立して事業を行うため、転勤による担当変更が原則としてありません。数年、数十年と続く資産運用において、同じ担当者が一貫して状況を把握し続けてくれることは大きな安心材料です。
3. ゴールベースアプローチで資産全体を管理できる
IFAが取り入れる代表的な考え方に「ゴールベースアプローチ」があります。単純に利益を追うのではなく、「定年までにいくら準備したいか」「子どもの教育資金をいつまでに確保したいか」といった人生の目標を先に定め、そこから逆算して必要な金額と運用方法を組み立てる手法です。富裕層の場合、複数の目標と複数の資産クラスをまたいだ管理が必要になるため、この考え方に基づく一貫したサポートが役立ちます。
IFAとFP・証券会社の違い
IFAとよく比較されるのがFP(ファイナンシャルプランナー)です。どちらもお金に関する専門家ですが、得意とする領域が異なります。
| 比較軸 | IFA | FP | 証券会社・銀行の窓口 |
|---|---|---|---|
| 主軸となる領域 | 資産運用のアドバイスと商品仲介 | 家計を軸としたライフプランニング | 自社商品の販売 |
| 所属・立場 | 独立(金融商品仲介業者) | 独立・金融機関所属の双方あり | 金融機関に所属 |
| 商品の売買仲介 | できる | できない(助言中心) | できる(自社商品に限定) |
| 取扱商品の範囲 | 契約先の複数証券会社の商品から選択 | 特定の商品ラインナップを持たない | 自社のラインナップに限定 |
| 担当の継続性 | 高い | 高い | 人事異動で変わりやすい |
FPは、収入・支出・資産・負債・保険といった家計全体のデータを踏まえ、住宅購入や教育、老後資金などのライフプランを総合的に設計するのが得意分野です。一方のIFAは、資産運用を軸に据え、具体的な金融商品の提案と売買の仲介まで踏み込めます。
ただし、どちらも「お金に関するアドバイザー」であることに変わりはなく、FPも資産運用のアドバイスを行いますし、IFAもライフプランの相談に応じます。判断の分かれ目は、「具体的な運用商品の選定と取引まで任せたいのか(IFA)」「家計全体の設計から見直したいのか(FP)」という点です。相続・税務・保険まで含めた全体最適を求めるのであれば、IFAとFP、税理士などの専門家が連携する形が有効です。
IFAの料金体系|相談が無料で成り立つ理由と有料プランとの違い
「IFAへの相談は無料」と聞いて、かえって不安を感じる方も少なくありません。ここは契約前に必ず理解しておくべきポイントです。
相談無料の仕組み
国内で活動する多くのIFA法人は、利用者から直接相談料を受け取らない「相談無料」のスタイルをとっています。これを可能にしているのが、IFA法人が金融商品仲介業者として登録されていることです。利用者が提携先の証券会社を通じて取引を行うと、取引にかかる各種手数料の一部が、証券会社からIFA法人へ仲介報酬として支払われます。そのため、利用者自身が相談料を別途支払う必要がない構造になっています。
つまり、IFAの収益源は「商品が買われたときの仲介報酬」です。この点を理解しておくと、提案の内容を評価する際の視点が定まります。
有料の料金体系(資産残高連動型・時間制)
一方で、利用者から直接報酬を受け取る有料型のIFAも存在します。主に欧米で普及しており、日本でも一部取り入れられています。
- 資産残高連動型 預かり資産の一定割合(年率1%程度が例)をアドバイザリー費用として継続的に支払う方式
- 時間制(スポット型) 相談1時間あたり◯◯円という形で、相談時間に応じて支払う方式
商品販売の仲介手数料を受け取らないため、より顧客の立場に徹した提案が期待できるとされますが、投資成果にかかわらず一定の固定費用が発生します。また、初回面談は無料で2回目以降は有料、といった併用型の事業者もあります。
「相談無料」でも取引コストはかかる
ここが最も誤解されやすいポイントです。相談料が無料であっても、すべての取引コストが無料になるわけではありません。IFAのサポートを受ける場合、自身でネット発注する一般コースに比べて専用コース(IFAコースなど)が適用され、取引手数料が通常より高く設定されるケースがあります。
| 料金体系 | 報酬の支払先 | 費用の発生タイミング | 向いている人 |
|---|---|---|---|
| 相談無料型(仲介報酬型) | 証券会社からIFA法人へ | 取引時(手数料に含まれる) | まず相談して比較検討したい人 |
| 資産残高連動型 | 利用者からIFAへ | 継続的(年率◯%) | 中立的な助言を継続的に受けたい人 |
| 時間制・スポット型 | 利用者からIFAへ | 相談の都度 | 必要なときだけ専門家の意見を聞きたい人 |
上記は一般的な仕組みの整理です。具体的な料金プランとサポート内容は事業者ごとに異なるため、契約前に各社の公式サイト・重要事項説明書で確認してください。
いずれの体系であっても、契約前に手数料の仕組みを分かりやすく説明し、納得したうえで手続きを進められるかが、信頼できるIFAを見極める基準になります。料金の説明を曖昧にしたまま話を進める事業者は避けたほうがよいでしょう。
富裕層がIFAを選ぶ際の5つのポイント
資産運用の成果は、誰に相談するかで大きく変わります。とくに運用金額が大きくなる富裕層にとっては、安心して任せられるIFAを選ぶことが欠かせません。次の5点を確認してください。
ポイント1 IFAとしての活動実績は豊富か
まず確認したいのは、経験年数と活動実績です。経験年数については、3年を一つの目安にするとよいとされています。3年以上継続して活動しているという事実は、一定の信頼と評価を得ている可能性が高いことを示します。もちろん年数だけがすべてではありません。
活動実績は、IFAや所属法人の公式サイトで確認できることが多いです。掲載がない場合は、メールなどで直接問い合わせても問題ありません。その際の回答の速さや丁寧さも、信頼に値するIFAかを見極める材料になります。
ポイント2 「顧客本位の業務運営方針(FD宣言)」を公表しているか
2017年に金融庁が発表した「顧客本位の業務運営方針(FD宣言)」を公表しているかも重要な指標です。これは国民の安定的な資産形成を図るため、金融機関が顧客本位の業務運営を行ううえでの指針を示したものです。
- 顧客本位の業務運営に関する方針の策定・公表等
- 顧客の最善の利益の追求
- 利益相反の適切な管理
- 手数料等の明確化
- 重要な情報の分かりやすい提供
- 顧客にふさわしいサービスの提供
- 従業員に対する適切な動機づけの枠組み等
すべてのIFAがFD宣言を公表しているわけではありません。公表しているIFAは、それだけ顧客本位の業務運営に力を入れていると判断できます。なお、宣言の公表は「方針を示している」ことの確認であり、実際の対応を保証するものではありません。面談時に、手数料の説明や利益相反の管理について具体的に確認することをおすすめします。
ポイント3 出身金融機関や保有資格は相談内容に合っているか
IFAの出身金融機関にも注目してください。証券会社出身のIFAは株式や投資信託などのリスク性商品に、銀行や保険会社出身のIFAは保険やライフプランニングに強みを持つ傾向があります。これはあくまで全体の傾向であり一概には判断できませんが、IFA選びの一つの指標にはなります。
また、IFAのなかには生命保険や損害保険の募集人資格を持ち、万が一の際に資産を守る提案まで行うケースもあります。資産運用に特化してサポートを受けたいのか、より総合的な視点で相談に乗ってほしいのかによって、選ぶべきIFAは変わってきます。
ポイント4 許容できる料金体系か
料金体系はIFAによって異なります。商品販売時の手数料から報酬を得る形態が大半ですが、商品の販売を伴わない相談に料金を設定している場合や、初回面談は無料で2回目以降は有料という場合もあります。
相談に料金が設定されている場合は、継続的に利用する前提で、その水準が納得できるものかを検討してください。潤沢な資金を持つ富裕層であっても、資産を守るためにはこうした出費に敏感になる必要があります。お金の問題はトラブルにもなりかねないため、契約前に疑問点をすべて解消しておくことが大切です。
ポイント5 取扱可能な証券会社の幅と担当者の得意分野
意外に見落とされがちなのが、この点です。どこの証券会社の商品を取り扱えるかは、提案の選択肢の広さに直結します。とくに、取扱商品が豊富で手数料体系が比較的抑えられているSBI証券・楽天証券などの主要ネット証券を複数選べるかは、確認しておきたい項目です。
あわせて、担当予定のアドバイザーがどの資産クラスを得意としているかも確認しましょう。事業者単位では幅広い商品を扱っていても、実際に担当する人の専門分野は異なります。債券中心なのか、株式中心なのか、ポートフォリオ全体の設計に強いのか。自分の相談内容と担当者の得意分野が一致しているかを確認することが、ミスマッチを防ぎます。
参考:富裕層向けIFAは「受付可能な金融資産」で絞り込める
IFAによっては、相談を受け付ける金融資産の下限・上限を設けています。「3,000万円未満の方が対象」「3,000万円以上から受付」「5,000万円以上から」など水準はさまざまです。富裕層向けのサービスを求めるのであれば、自分の資産規模が受付範囲に入っているかを最初に確認すると、候補を効率的に絞り込めます。
富裕層がIFAを利用する際の注意点
IFAの候補が定まってきたら、実際に利用する際に注意したい点も確認しておきましょう。事前の準備によって面談がより有意義な時間になり、その後の資産形成もスムーズになります。
IFAに関する情報が少ないことを知っておく
そもそもIFAに関する情報は、銀行や証券会社に比べて少ないという前提を持ってください。欧米では長い歴史を持つIFAですが、日本でその存在が注目され始めたのはここ数年のことです。すぐに有益な情報にたどり着くのは難しい場合があります。
「探せばすぐに見つかるだろう」という姿勢ではなく、自分から積極的に情報を掴みにいくことが大切です。IFA業界団体の検索サイトや、金融庁の登録情報をあわせて確認すると確実です。
資産状況と運用目的を言語化しておく
IFAに相談する前に、自分の資産状況と運用目的を言語化できるようにしておいてください。資産運用に回せる余剰資金がどの程度あるのか、何を目的に運用するのかによって、IFAが提案できる商品は変わります。
たとえば「5年後に自宅を新築する予定がある」「20年後から始まる老後の生活に備えたい」とでは、運用できる期間も必要な金額も異なります。明確に説明できなければ、自分の状況に合った適切な提案を受けられない可能性があります。せっかくの面談を無駄にしないよう、事前準備は怠らないようにしましょう。
最低限の資産運用の知識を備えておく
IFAの利用は資産運用を成功させる有効な方法ですが、自分でも最低限の知識を備えておく必要があります。どれほど優秀なIFAに相談したとしても、最終的に決断するのは自分自身です。大切な資産を自分の納得した方法で運用していくためにも、基本的な知識は押さえておきましょう。
複数の相談先の候補を用意しておく
最終的なIFAを決める前に、複数のIFAと面談しておくことをおすすめします。提供されるサービスや料金を比較し、長く付き合えるIFAを見極めてください。
複数の候補を用意しておくことには、時間短縮の効果もあります。最初のIFAと相性が合わなかった場合、すぐに次のIFAとの面談に臨めます。最初から1人に絞ってしまうと、IFA探しが振り出しに戻ってしまいます。
IFAへの相談から運用開始までの流れ(5ステップ)
- IFAを探す 業界団体の検索サイトやIFA法人の公式サイトから、受付可能な資産規模・得意分野・対応エリアで候補を絞ります
- 面談(初回相談) 資産状況・運用目的・リスク許容度を伝えます。この段階で料金体系と手数料の仕組みを必ず確認しましょう。商品の購入は必須ではなく、相談のみの利用も可能です
- 提案内容の確認 提示されたポートフォリオが、自分の目的とリスク許容度に合っているかを検証します。疑問点は契約前に解消します
- 契約・口座開設 納得したうえで契約し、提携証券会社の口座を開設します。IFAコースの適用有無と取引手数料をこの時点で再確認してください
- 運用開始・定期フォロー 資金を入金して運用を開始します。購入後も定期的なレポートと面談を通じて、市場環境やライフイベントに応じたリバランスの提案を受けられます
よくある質問
Q. IFAに相談するのは無料ですか?
A. 国内のIFA法人の多くは相談無料です。IFA法人が金融商品仲介業者として、提携証券会社から仲介報酬を受け取る仕組みになっているため、利用者が相談料を支払う必要がありません。ただし、資産残高連動型や時間制の有料プランを設けている事業者もあります。また、相談が無料でもIFA経由の専用コースでは取引手数料が通常より高く設定される場合があるため、契約前に必ず確認してください。
Q. IFAとFPはどちらに相談すればよいですか?
A. 具体的な金融商品の選定と売買の仲介まで任せたい場合はIFA、家計全体のライフプラン設計から見直したい場合はFPが向いています。FPは商品の売買仲介ができないため、運用の実行まで一貫してサポートを受けたいのであればIFAを選ぶことになります。資産規模が大きく、相続や税務まで含めた全体最適を目指す場合は、IFAとFP・税理士などが連携する形が有効です。
Q. IFAに相談できる資産額の目安はありますか?
A. 事業者ごとに受付可能な金融資産の範囲を設けている場合があります。「3,000万円未満の方が対象」「3,000万円以上から受付」「5,000万円以上から」など水準はさまざまです。富裕層向けのサポートを希望する場合は、希望する資産規模が受付範囲に入っているかを事前に確認しましょう。なお、商品の購入は必須ではなく、相談のみの利用に対応している事業者もあります。
Q. IFAに相談したら、必ず商品を購入しなければいけませんか?
A. 購入は必須ではありません。相談のみの利用に対応している事業者もあります。ただし、IFAの主な収益源は取引時の仲介報酬であるため、提案内容を十分に検討したうえで、自分の目的に合うと判断した場合にのみ契約・購入を進めれば問題ありません。
Q. IFAと銀行・証券会社の窓口は、どちらに相談すべきですか?
A. 自社商品の購入を目的とせず、複数の金融機関の商品を比較したうえで提案を受けたいのであればIFAが適しています。また、銀行や証券会社の担当者は人事異動で変わることがありますが、IFAは転勤による担当変更が原則なく、長期で同じ担当者に相談できる点も違いです。一方、すでに特定の金融機関との取引が中心で、その商品に関する相談で完結する場合は、窓口の利用で十分なこともあります。
まとめ|富裕層のIFA選びで失敗しないために
今回は、IFAの仕組みから料金体系、FP・証券会社との違い、富裕層がIFAを選ぶ際のポイントと注意点、相談から運用開始までの流れまでを解説しました。
要点を振り返ります。
- IFAは特定の金融機関に属さない金融商品仲介業者であり、複数の証券会社の商品から中立的に提案できる
- 相談無料は証券会社からの仲介報酬によって成り立っている。取引コストは別途かかる点を理解しておく
- 富裕層のIFA選びでは、活動実績・FD宣言の公表・出身金融機関と資格・料金体系に加え、扱える証券会社の幅と担当者の得意分野まで確認する
- 契約前に手数料とサポート範囲の説明を受け、納得してから進める
資産運用に関して幅広い知識を持つIFAですが、サポート内容や料金体系は事業者ごとに異なります。自分の状況や相談内容に適したIFAを見極めなければ、望んだような成果が得られない場合もあるでしょう。複数の候補を比較し、長く付き合えるパートナーを選んでください。
ウェルス・パートナーは、これまでさまざまな状況の富裕層の資産運用をサポートしてきました。相談は無料で承っておりますので、ぜひお気軽にお問い合わせください。