

こんにちは。株式会社ウェルス・パートナー代表の世古口俊介です。
今回のテーマは、「超富裕層が実践する『ヘッジファンド』を活用した資産運用」です。
純資産10億円以上の超富裕層と呼ばれる方々の多くは、株式や債券だけに投資しているわけではありません。高度な運用手法を用いるヘッジファンドへの投資を選択している方もいらっしゃいます。
ヘッジファンドは投資家から資金を集め、次のような様々な手法を用いて収益の獲得を目指すファンドです。
- 株式を買うだけでなく、空売りによって価格下落局面でも利益を狙う
- 2つの資産の価格差(スプレッド)を捉えるアービトラージを行う
こうしたファンドは、運用戦略によっては、株式や債券と異なる値動きを目指すものがあります。そのため、ポートフォリオに組み入れるのが超富裕層の間で一般的になっているように感じます。
ヘッジファンドを含む投資商品は、価格変動・為替変動等により損失が生じるおそれがあり、解約(換金)に制限がある場合があります。手数料等の費用およびリスクについては、契約締結前交付書面・目論見書等をよくお読みください。過去の実績は将来の収益を保証するものではありません。
目次
ケースの概要:57歳・未上場会社オーナー経営者の事例
最初に、全体の資産配分の「当初の状態」と「再配分後の状態」を見ていただき、ポートフォリオにヘッジファンドをどう組み入れたのかを確認していきます。
まずご本人の情報からご紹介します。
- 年齢・家族:57歳男性。妻と娘との3人暮らし
- 職業:自営会社のオーナー経営者(現役のアクティブ・オーナー)
- 年収:4,600万円
- 資産:自宅および投資用不動産を含む国内不動産を保有
ご本人の個人資産ではなく、事業会社の親にあたる持株会社に焦点を当てた提案です。事業会社で生み出した利益を持株会社に移し、この持株会社の資産に対して投資戦略を立てています。
当初の資産配分
持株会社の資産配分は次の通りです。すでにかなり積極的に投資をされている状態でした。

金融資産のうち株式は合計10億円超。配分が株式に大きく偏っているのが特徴です。債券は2.2億円と比率は小さめです。
ご要望について
- 持株会社の資産の最適な再配分
これまでは「株式が良さそうかも」という感覚に近い考え方で投資してこられました。ところが投資していた株式が予想をはるかに超えて成長し、株式比率が大きくなりすぎたのです。日々の値動きが激しく、現状の配分が現時点にとって最適ではないとご本人も感じており、ご相談に来られました。
- 年率7%以上の期待リターン
毎年少なくとも7%以上のペースで資産を成長させたい、というご希望です。7%は株式並みの成長率ですから、「資産全体でもその水準を維持したい」ということです。
- 価格変動の激しさを抑えたい
株式比率がここまで高くなると、日々の値動きは非常に激しくなります。その激しさを抑えたい。つまり、株式比率を下げつつ資産を組み直したい、というのがご要望の核心です。
- 複数のヘッジファンドの活用
もともとヘッジファンドへの投資の希望があったうえで、「2本ではなく複数のファンドに投資して、戦略を分散したい」というのが明確な目標として挙げられていました。
課題:収益目標と価格変動リスクのバランスを検討する
このうち、通常の資産再配分では実現が難しいのが、「期待リターン7%以上」(要望2)と「変動の抑制」(要望3)の2点です。この2つは、実はかなり矛盾しています。
株式の期待リターンは7%前後。7%という水準はかなり高く、株式なしでは実現が困難です。高い収益を目指す場合には、一般に相応のリスクを負う必要があり、投資対象や配分を慎重に検討する必要があります。
そこで、資産配分の選択肢の一つとして、異なる運用戦略を持つヘッジファンドの組入れを検討しました。それが、本日のメインテーマです。
再配分の内容
では、ポートフォリオへの組み入れをどのように提案したのか。減額と増額は次の通りです。

先進国株式を一度大きく売却したうえで、一部をインデックスファンド等で買い戻す形ですが、イメージとしては「株式を売って、その資金をヘッジファンドと国際株式連動ファンドに振り向けた」と考えてください。合計4.5億円をヘッジファンド関連に組み入れる再配分です。
目的は、お客様のご要望である期待リターンを高めながら、変動(値動きの激しさ)を抑えることの実現です。では、数値で確認していきましょう。
当初の保有資産クラスの期待リターンと変動率
まず、当初保有していた資産クラスの期待リターンと変動率です。数値は、J.P.モルガン・アセット・マネジメントの2025年時点のリターン・変動率の見通し(円建て・米ドル建て)を参考にしています。
ただし、株式・債券等の数値は将来の見通しであり、各ヘッジファンドの数値は過去の運用実績です。算出の前提が異なるため、これらを用いて収益性や価格変動の優劣を直接比較することはできません。
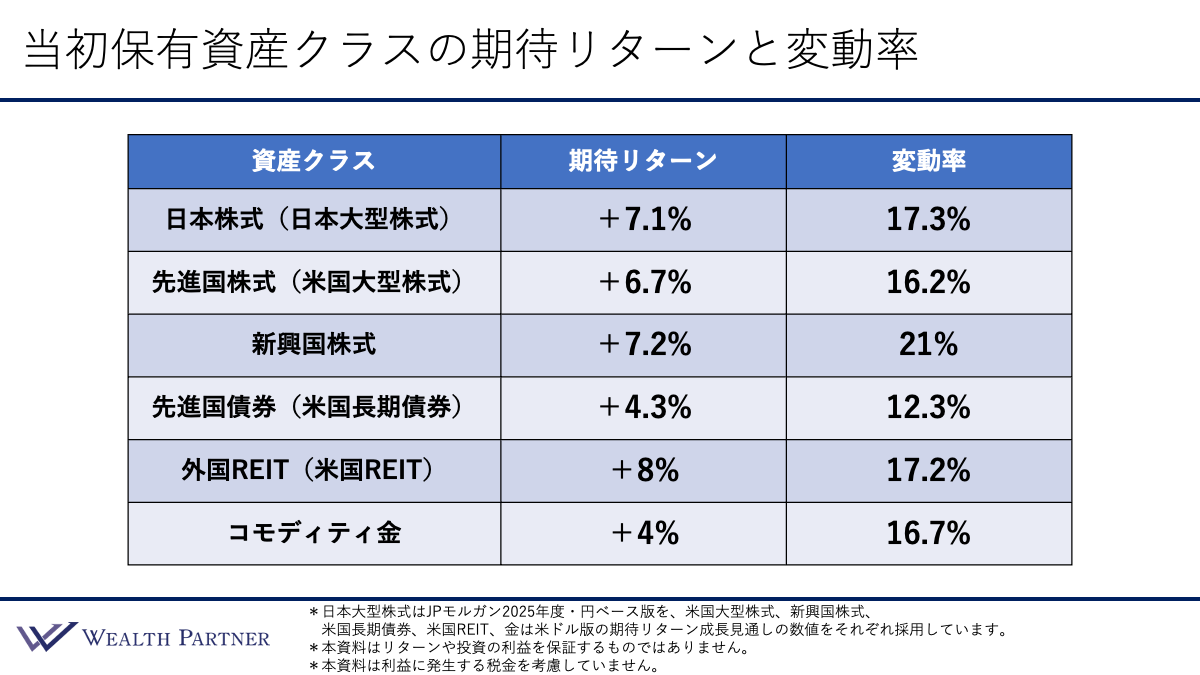
株式の期待リターンはおおむね6%〜7.2%、つまり7%前後。変動率は株式3クラスで16.2%〜21%です。債券はリターンが株式より低い代わりに、変動率も低く、リターンと変動率の関係がそのまま表れています。
組み入れた4本のヘッジファンドの実績
次に、今回組み入れた4本のヘッジファンドの実績リターンと変動率です。
はじめに重要な前提を一つ。ヘッジファンドには「期待リターン」という概念が実はありません。 各ファンドが個別の資産であり、ファンドごとに実績は大きく異なります。日本株や新興国株のように「資産クラスごとの過去の伸び率」から将来を推計しても、あまり意味を成しません。
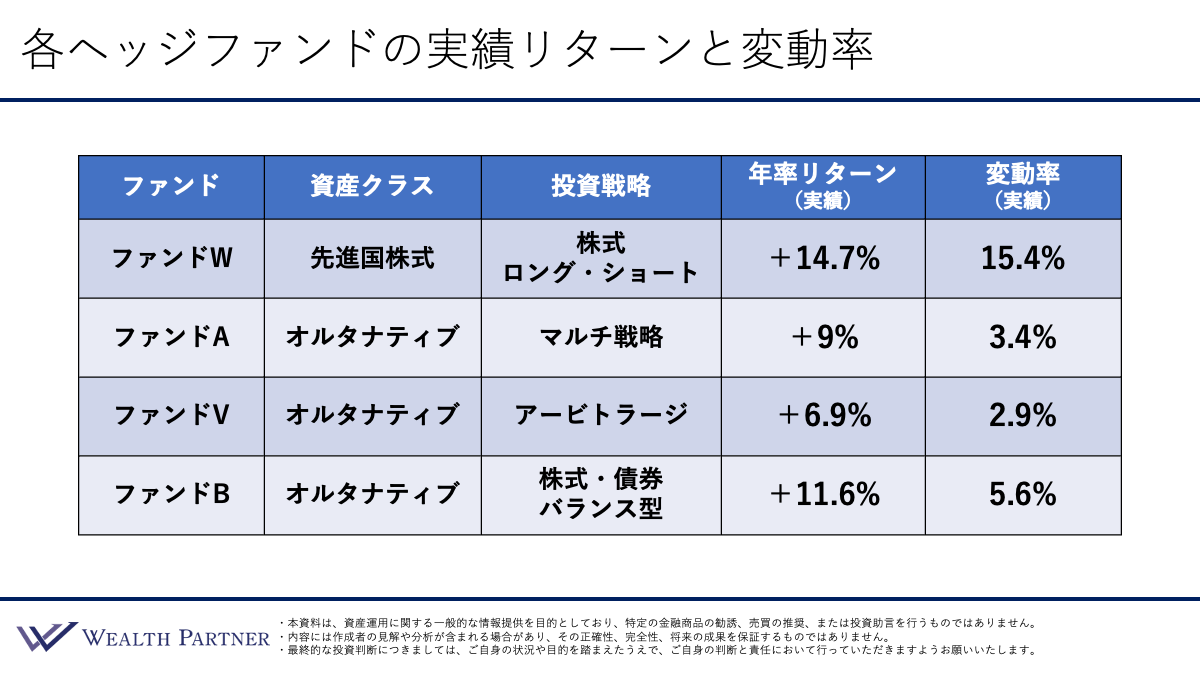
ヘッジファンド投資の標準的なアプローチは、過去の実績から将来のリターンを推計することです。そのため、ここでは期待リターンではなく「過去の実績ベース」の数値を掲載しています。変動率も実績ベースです。
ただし、過去実績は検討材料の一つですが、将来の成果を示すものではありません。運用戦略、市場環境、費用、流動性なども確認する必要があります。
ファンドW:ロング・ショート・エクイティ
資産クラスは先進国、円建て投資、Hクラス。投資戦略はロング・ショート・エクイティです。
実績年率:+14.7%/変動率:15.4%
年率14.7%という実績は、先ほどの先進国株式の期待リターン6.7%を上回り、約2倍の水準です。変動率15.4%はやや高めですが、株式の16%〜17%と同水準か、やや低い程度に収まっています。
ファンドA:マルチストラテジー
オルタナティブ区分。戦略はマルチストラテジーで、様々なヘッジファンドに投資するファンド・オブ・ファンズです。ファンドの中で戦略自体が分散されています。
実績年率:+9.0%/変動率:3.4%
年率9%は株式を上回る水準です。そして変動率3.4%の債券ですら変動率は10%前後ありますから、それを大きく下回る安定した水準と考えます。低変動とそこそこ高いリターンの組み合わせ。ヘッジファンドの本質はリスクを「ヘッジ(回避)」することにありますから、ファンドAはそれに近しいファンドではないでしょうか。
ファンドV:アービトラージ
オルタナティブ区分。戦略はアービトラージで、2つの資産の価格差を捉える投資手法です。
実績年率:+6.9%/変動率:2.9%
ファンドAより年率は低いものの、変動率はさらに低い。安定型のヘッジファンドです。ただし、リターンが低いからといってローリスク・ローリターンではありません。年率6.9%は株式並みの成長率ですから、ローリスク・ミドルリターンとイメージしてください。
ファンドB:株式・債券バランス
これもオルタナティブ投資で、株式と債券にバランスよく投資しています。
実績年率:+11.6%/変動率:5.6%
先のクラシカルなファンドAより年率は高く、変動率はやや高めになっています。
ヘッジファンド4本の特徴と「分散」の重要性
4本を見てきた通り、その特性はまったく異なります。
ファンドWは収益力があると考えられる反面、価格の振れ幅も株式と同等に大きくなります。対照的にファンドAは、株式を超える収益性と債券以上の安定性を両立できるであろうと考えた複数の戦略に投資するファンドです。また、ファンドVはリスクを最小限に抑えつつ堅実な成果をもたらし、ファンドBはその中間に位置するバランスを備えているのではないでしょうか。
ここで鍵となるのが運用手法の選択です。仮に特定の1本へ集中投資を行った場合、その銘柄が抱える固有のリスクを全面的に引き受ける結果となります。異なる戦略への分散により、特定のファンドや戦略への依存を抑えることを目指します。ただし、複数のファンドが同時に損失を被る場合があります。ヘッジファンドという枠組みの中でも多様な戦略へ分散を図る姿勢が、きわめて重要であると考えます。
ポートフォリオ全体の構造変化:利回り7.8%・振れ幅13.2%へ
これらの多様な戦略を持つファンドを組み入れた結果、ポートフォリオ全体の平均的な期待成果とリスク特性がどのように変化したのか、各投資対象の属性を整理した図表をもとに解説します。

縦軸に期待成果、横軸に変動リスクを配置した場合、高利回りで振れ幅が小さくなるほど投資効率が良好であると判断できます。すなわち図の左上方向に位置する商品ほど理想的であり、反対に右下へ行くほど高リスク・低リターンな性質を示します。
再配分前に運用されていた米国株式や債券、エマージング株式などの主要資産は、大半が右下の領域に固まっていました。これに対して、今回導入したオルタナティブ投資群は左上の領域へ大きく突出しています。収益性とリスクのバランスを考慮した資産配分となっています。
それでは、資産全体を統合した最終的な変化を確認してみましょう。
再配分前の構成は、加重平均の期待成果が6.4%、振れ幅を示すリスク数値が16.2%となっていました。これは日米の主要株式へ直接投資した際と概ね同等の基準であり、事実上「株式主体の運用態勢」に偏っていたと言えます。
これに対し、見直し実施後は見込み利回りが7.8%へと1.4%増加した一方、変動率は13.2%へと3.0%低減しました。収益水準を引き上げると同時に、価格変動リスクを大幅に緩和できたことになります。このパフォーマンスの向上が、分析図における「左上方向」への推移という形で明確に現れています。
高い収益性を確保しながら運用の波を抑え込みたいという、オーナー様の理想に添う見直し案を提示できたものと考えております。
まとめ:ヘッジファンド活用の4つの要点
最後に、要点について整理してまいります。
ポイント1:収益性の向上と価格変動の緩和を同時に果たす
ヘッジファンド投資というと、「資産を成長させたい」「なんとなくお洒落だから」など、様々な目的が語られがちです。しかし本来の目的はもっとシンプルです。ポートフォリオに少しずつ組み入れることで、当初の状態よりポートフォリオ全体の平均リターンを高めながら、値動きの激しさを下げる。この2つを同時に行うことがヘッジファンド投資の目的と考えます。
ポイント2:株式水準の成果と債券並みの安定性を両立する
「高水準のリターンと優れた安定感の双方を享受することは不可能である」という見解が一般的ですが、その固定観念を打破する手段がオルタナティブ運用です。
今回の事例では、見直し後の平均利回りは7.8%と株式相場を超える数値を提示しており、リスク指標に関しても13.2%と低水準に抑え込まれています。これにより、高い収益力とリスク軽減の双方を獲得するという構図が成立しています。
ポイント3:複数戦略への分散により集中リスクを遮断する
どれほど優れたファンドであったとしても、単一の商品に依存する運用には潜在的な懸念が残ります。特定の運用スタイルが市場環境に適合しなくなる事態や、運用体制の変容といった固有リスクを皆無にすることは不可能です。
したがって、資金を一箇所に集中させず、性格の異なる多様な銘柄へ分散配分を行うことが極めて重要となります。ファンド選択においても、高度な分散アプローチが不可欠であると考えます。
ポイント4:組入枠の限度は総資産の3割まで——リスク要因の把握
最後に、制約事項を踏まえた上での適切な組み入れ水準について提示いたします。
過去の成績が非常に魅力的である一方、ヘッジファンドには固有の課題が存在します。具体的には、換金性に制限があり、現金化まで一定の期間を要するといった側面が挙げられます。
- 全体資産の10%〜20%程度を目安とする
- 大規模な資産規模であっても上限は30%程度
- 過半を超えるような比率設定は控える
など配分を考える上で上記のことを検討する必要もあります。
今回は「超富裕層が実践する『ヘッジファンド』を活用した資産運用」についてご説明いたしました。今後の運用の参考となりましたら幸いです。