

目次
はじめに
皆さん、こんにちは。株式会社ウェルス・パートナー代表の世古口です。
今回のテーマは、「世古口も実践する『非営利一般社団法人』を活用した社会貢献活動の仕組み」です。
実は私自身、2026年に非営利型の一般社団法人を設立し、この法人を通じて社会貢献活動を行っています。具体的には、不登校児向けのフリースクールや、低所得者の方向けのお弁当の宅配事業、子ども食堂などを予定しており、現在、物件を借りるなど活動を始めるための準備を進めています。
実際に自分で非営利型の一般社団法人を設立し、社会貢献活動を行おうとするなかで、「非営利型一般社団法人を活用した社会貢献の仕組みは、多くの富裕層の方にとっても参考になるのではないか」と考えるようになりました。
そこで今回は、私自身が非営利型一般社団法人をどのように活用しているのか、その仕組みや特徴についてお伝えします。
本記事の内容は、非営利型一般社団法人を活用した社会貢献の一例を紹介することを目的としたものです。法人の設立・運営や税務上の取り扱いについては、個別の状況によって異なるため、実際の検討にあたっては専門家にご相談ください。
世古口の非営利型一般社団法人を活用した社会貢献の仕組み
まず、私自身がどのような形で非営利型一般社団法人を活用しているのかを説明します。
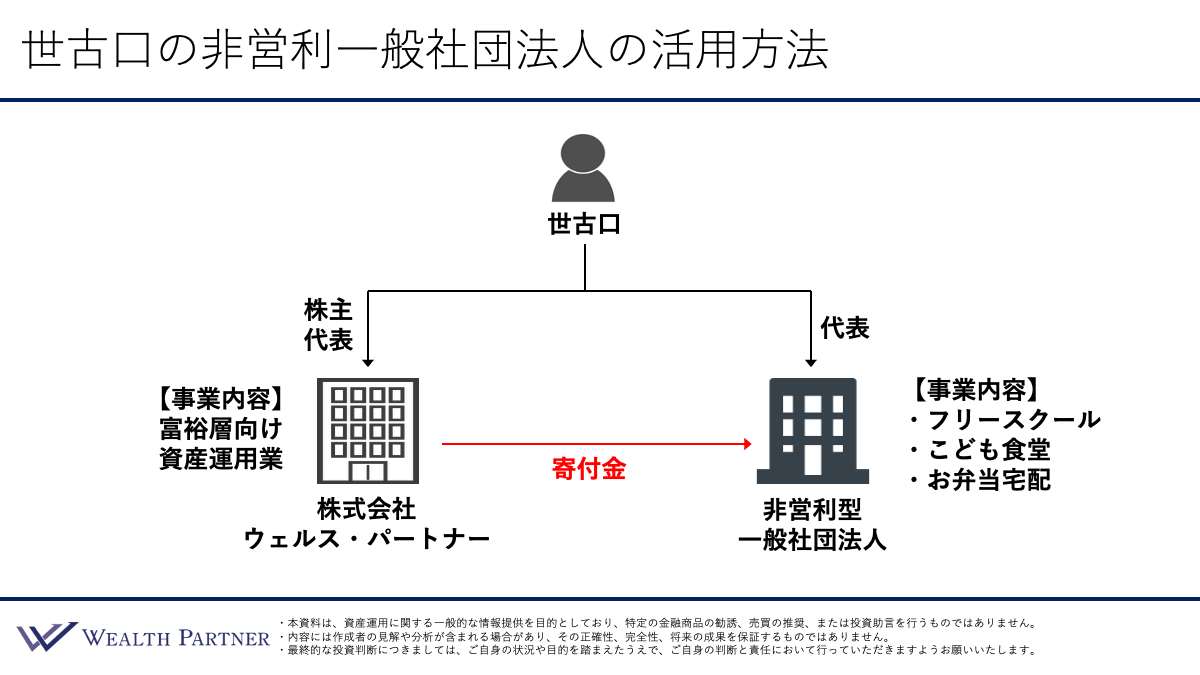
私個人がいて、その左下に、私が株主として経営するウェルス・パートナーがあります。ウェルス・パートナーは、富裕層向けの資産運用事業を行っている、私のメインの事業会社です。
そして、右側に今回のテーマである非営利型一般社団法人を設立しました。私はこの社団法人の代表を務めおり、大学時代からの友人である経営者や、この事業について詳しく、深く関わってくれそうな方を理事として迎え、一緒に運営しています。この社団法人では、不登校児向けのフリースクール、子ども食堂、低所得者向けのお弁当の宅配事業などを行っていく予定です。
活動のための資金は、基本的にはウェルス・パートナーから社団法人への寄付によって確保しています。ウェルス・パートナーは設立から10年が経ち、これまで事業を行うなかで利益を積み上げてきました。その中から、私自身が「社会貢献活動に使ってもいい」と考える範囲の資金を社団法人に寄付し、その資金をフリースクールや子ども食堂などの活動費に充てていくという仕組みです。
このような形であれば、ウェルス・パートナーが事業を継続して売上や利益を上げ続ける限り、社団法人に対して毎年寄付を行うことができます。
継続性の高い社会貢献活動を行うという観点では、私のような未上場会社のオーナーの場合、事業会社から毎年寄付を行い、その資金を社会貢献活動に活用するという方法は、一つの選択肢になるのではないかと考えています。
公益活動の主体となる3法人の比較
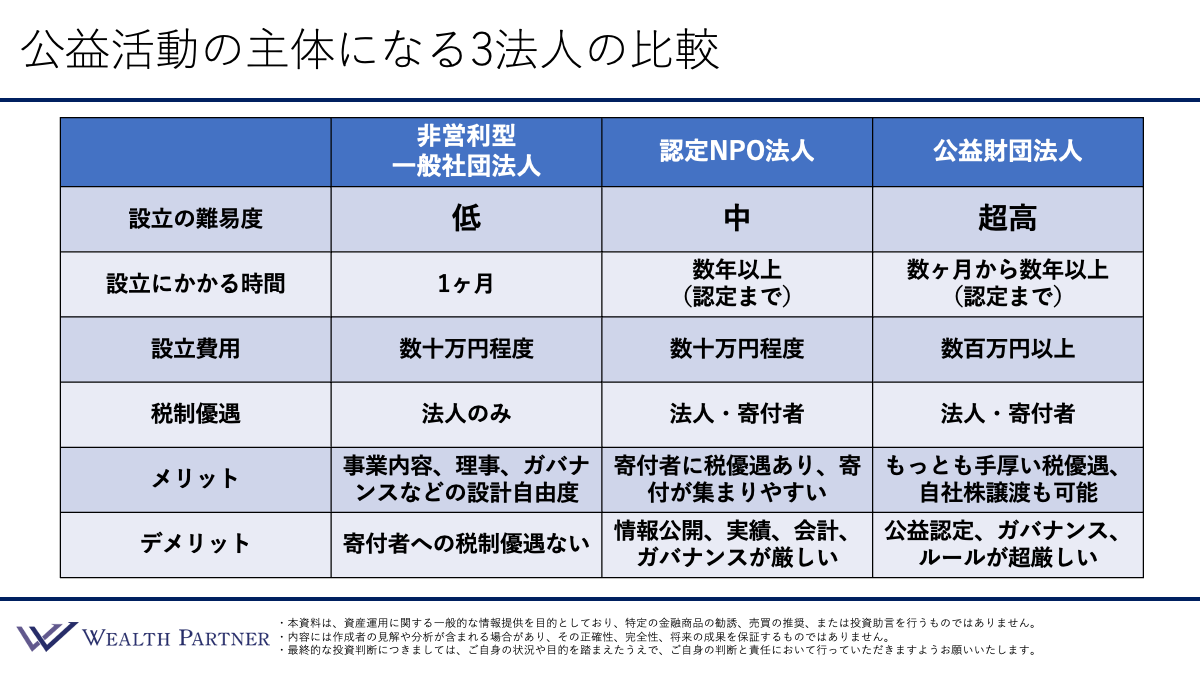
社会貢献活動を行う法人には、さまざまな選択肢があります。ここからは、公益活動の主体となる「非営利型一般社団法人」「認定NPO法人」「公益財団法人」の3法人を比較します。
設立の難易度
まずは、法人を設立したり、認定を取得したりするまでの難易度です。
非営利型一般社団法人は、比較的設立しやすい法人です。一定の要件を満たす必要はありますが、理事の構成などを整えれば設立することができます。例えば、非営利型として運営する場合には、3人の理事が必要で、家族だけで構成するのではなく(家族は1/3以内)、一定の要件を満たした理事構成にする必要があります。
認定NPO法人は、NPO法人を設立する段階から10名以上の社員が必要になるなど、非営利型一般社団法人と比べると設立・認定のハードルが高くなります。
公益財団法人については、一般財団法人を設立したうえで公益認定を取得する必要があります。そのため、3つの中では特にハードルが高いと考えています。
イメージとしては、非営利型一般社団法人が「低」、認定NPO法人が「中」、公益財団法人が「超高」という違いです。
設立にかかる時間
設立にかかる時間についても違いがあります。非営利型一般社団法人の場合、一般的には設立まで1ヶ月程度が一つの目安になります。
認定NPO法人の場合は、法人を設立するだけでなく、認定を取得するために一定の活動実績などが必要になるため、認定取得までには数年以上かかる場合があります。
公益財団法人についても、公益認定を取得するまでには、準備の方法や外部の専門家への依頼などによって異なりますが、数ヶ月から数年以上かかるケースもあります。
このように、比較的簡単に設立でき、短期間で活動を始めやすい点は、非営利型一般社団法人の特徴の一つです。
設立費用
非営利型一般社団法人の場合、一般社団法人の設立と大きく変わらず、数十万円程度が一つの目安になります。
認定NPO法人についても、設立そのものにかかる費用は比較的抑えられます。
一方、公益財団法人は、公益認定に向けた準備や専門家への依頼なども含めると、数百万円以上の費用がかかる場合もあります。また、法人を設立するだけではなく、その後も継続して活動していくためには、利益を出して活動費に充てる必要があります。
設立費用だけを比較すると、非営利型一般社団法人や認定NPO法人は比較的リーズナブルに始めやすい一方、公益財団法人はより大きなコストが必要になる場合があります。
税制上の優遇
税制上の優遇については、「寄付をする側」と「寄付を受け取る法人」の2つの観点から考える必要があります。
非営利型一般社団法人の場合、寄付をする側に税制上の優遇は基本的にありません。個人であっても法人であっても、非営利型一般社団法人に寄付したからといって、その年の所得や利益から寄付金を控除できるわけではありません。一方、法人側については、一定の要件を満たす法人の場合、寄付金を非課税で受け取ることができます。
認定NPO法人の場合、寄付者側にも税制上の優遇があり、個人・法人ともに一定の要件のもとで寄付金について所得控除などを受けられる仕組みがあります。
公益法人についても、寄付者側と法人側の双方に税制上の優遇があります。
3法人のメリット・デメリット
ここまでの内容を踏まえて、それぞれのメリット・デメリットをまとめました。
非営利型一般社団法人
【メリット】
非営利型一般社団法人の大きなメリットは、「設計の自由度が高い」ことです。事業内容や理事の構成、ガバナンスなどについて、一定のルールのもとで自分たちに合った形を設計しやすいという特徴があります。
公益法人の場合は、事業のカテゴリーなどが細かく定められており、できることについても一定の制約があります。それに対して非営利型一般社団法人は、「自分たちはこういう活動をしたい」という考えをもとに、比較的自由に法人を設計できます。
【デメリット】
一方で、デメリットとして挙げられるのは、「寄付者側に税制上の優遇がない」ことです。
そもそも法人から寄付を行う場合、受けられる税制上の優遇には一定の限度があります。そのため、私の場合は税制上の優遇がないことを大きな問題とは考えませんでした。個人から寄付する場合は、デメリットと感じられるかもしれません。
認定NPO法人
【メリット】
認定NPO法人のメリットは、「寄付者に税制上の優遇がある」「寄付が集まりやすい」ことです。社会貢献活動を行ううえで、寄付を多く集めたいのであれば、税制上の優遇がある方が、寄付をする側にとってもメリットがあります。
【デメリット】
一方、行政から認定を受ける必要があるため、「活動実績や情報公開、会計、ガバナンスなどについて一定の基準を満たす必要がある」点です。この点は、非営利型一般社団法人と比較すると、運営上の負担が大きくなる部分といえるでしょう。
公益財団法人
【メリット】
公益財団法人のメリットは、3つの中でも「特に手厚い税制上の優遇がある」ことです。例えば、自社株を公益財団法人に譲渡し、そこから得られる収益(配当等)を社会貢献活動に活用するという仕組みも考えられます。そのため、上場会社オーナーなど、大きな資産を保有する方が公益財団法人を活用するケースもあります。
【デメリット】
一方で、「公益認定を取得するまでのハードルが高い」ことがデメリットです。専門家に依頼する場合には相応の費用がかかることもありますし、認定を取得した後も、ガバナンスや運営上のルールを守りながら法人を維持していく必要があります。
私が非営利型一般社団法人を選んだ理由
このように、3つの法人にはそれぞれ特徴があります。どの法人が適しているかは、「その人がどのような社会貢献活動をしたいのか」「どの程度の規模で行いたいのか」「寄付をどのように集めるのか」などによって変わってきます。
その中で、私自身が非営利型一般社団法人を選んだ理由は、自分がやりたいと思ったことを、比較的自由に設計でき、すぐに始められることを重視したからです。
「やりたい」と思ったときに比較的すぐ始められる手軽さは、私にとって非常に大きなメリットでした。こうした理由から、私は非営利型一般社団法人を選び、この法人を主体として社会貢献活動を行っています。
まとめ
最後に、今回のテーマである「世古口も実践する『非営利一般社団法人』を活用した社会貢献活動の仕組み」のポイントをまとめます。
ポイント1)「設計の自由度が高い」ことが非営利型一般社団法人のメリット
非営利型一般社団法人は、事業内容や理事の構成、ガバナンスなどについて、一定のルールのもとで比較的自由に設計できる点が特徴です。そのため、自分たちが行いたい社会貢献活動に合わせて法人を設計したい方にとって、一つの選択肢になると考えています。
ポイント2)認可不要で、思いついたらすぐに始められる手軽さ
非営利型一般社団法人は、認定NPO法人や公益財団法人と比べて設立のハードルが低く、比較的短期間で活動を始めることができます。「まずはやってみたい」という方にとって、この手軽さは大きな特徴といえるでしょう。
ポイント3)法人寄付者にとって税制優遇がないことは大きな問題にならない
非営利型一般社団法人には、寄付者側の税制上の優遇がありません。法人から寄付を行う場合、税制上の優遇には一定の限度があります。私自身は、税制上の優遇を受けることよりも、税引後の利益から社会貢献活動に必要な資金を拠出することを重視し、非営利型一般社団法人への寄付という方法を選択しています。
ポイント4)「関わる人」を育てることで、法人の永続性を高められる
最後は、私が一般社団法人を選んだ理由にもつながります。財団法人は、財産を拠出し、その財産を基礎として活動していくイメージがあります。
一方、一般社団法人は「人」によって成り立っています。発起人や理事など、関わる人たちによって法人が運営されていくため、活動を長く続けていくためには、後継者となる人を育てていくことが重要になります。
例えば、私自身が30年、40年後にこの活動を続けられなくなったとしても、次の世代の人に「こういう活動を続けてほしい」という思いを伝え、運営を担う人を育てていくことができれば、社会貢献活動そのものを継続できる可能性があります。
私は、財産だけを基礎にするのではなく、人を基礎として、自分がやりたい社会貢献活動をできるだけ長く続けていきたいと考えています。その考え方に合っていると感じたことも、非営利型一般社団法人を選んだ理由の一つです。
本日は「世古口も実践する『非営利一般社団法人』を活用した社会貢献活動の仕組み」という内容でお届けしました。
社会貢献活動を継続していくためには、事業や資産から生まれるキャッシュフローをどのように活用するかも重要です。私たちウェルス・パートナーでは、富裕層・会社オーナーの方を対象に、資産運用や資産管理に関するご相談を承っております。社会貢献も含めた資産の活用方法についてお考えの方は、ぜひお気軽にご相談ください。