

皆さん、こんにちは。株式会社ウェルス・パートナー代表の世古口です。
今回のテーマは、「富裕層が円建て債券を検討する理由とは|利回りを見る際のポイントも解説
」です。
いよいよ日本の政策金利も、利上げによって上昇してきました。それに伴い、日本の円建て債券の利回りもかなり高くなっています。
日本の10年国債利回りは、足元で3%前後に達しています。ほんの2年〜3年前までは1%を下回っていましたし、過去10年~20年を振り返っても、0%〜1%程度で推移することがほとんどでした。
それが現在では3%前後まで上昇してきたため、富裕層の方にとっても、利息収入を得るための投資対象として「円建て債券」が十分な選択肢になってきています。
もちろん、手元の資産すべてを円建て債券にするわけではありません。米ドルをはじめとする外貨建て債券をポートフォリオの中心に据えつつ、その一部に円建て債券を組み込むことを検討し、実際に投資される富裕層の方も増えているように思います。
そこで今回は、円建て債券の仕組みや最新の利回り状況について解説します。
本記事の内容は情報提供を目的としたものであり、特定の金融商品の推奨や投資成果を保証するものではありません。実際の投資判断にあたっては、ご自身の資産状況やリスク許容度を踏まえた慎重な検討が必要です。
目次
日米10年国債利回りの推移(過去20年)
まず、日本の10年国債と米国の10年国債について、過去20年間の利回りの推移を比較してみましょう。チャートでは、青色が日本の10年国債利回り、オレンジ色が米国の10年国債利回りを示しています。

基本的には、米国の10年国債利回りの方が常に高い状況が続いています。一方、日本の国債利回りは低い水準で推移してきました。
チャートの左側に当たる2006年頃から、日本の10年国債利回りは基本的に低下傾向にあり、2016年以降は0%を下回る時期もありました。その後も、長らく0%〜1%の間で推移することがほとんどでした。
この低金利状況が大きく変わったのが、2022年〜2023年頃です。この頃から日本を含めて世界的にインフレが進行し、物価が上昇しました。米国をはじめとする諸外国は、日本に先んじて政策金利を引き上げ、インフレ対策を進めました。それに伴って、米国の債券利回りも一気に上昇しました。
日本は利上げのペースが緩やかだったものの、利上げが進むにつれて債券利回りも上昇傾向に転じました。2023年〜2024年頃までは1%を下回っていた日本の10年国債利回りですが、2025年頃から上昇が目立つようになり、2026年9月1日時点では3.005%まで上昇しており、日によっては3%を超えるタイミングもある状況です。
富裕層が円建て債券へ投資する背景
もちろん、2026年9月1日時点の米国の10年国債利回りは4.79%程度ですから、利回りだけを比較すれば、まだ米国の方が1.8%ほど高い水準にあります。
ただし、日本人が米ドル建て債券に投資する場合、常に為替変動リスクが伴います。為替変動リスクを取ったうえで4.8%程度の利回りを得るのが米ドル債券への投資ですが、為替変動リスクはできる限り避けたいと考える方も少なくありません。
そのため、「円建て債券であれば為替変動の影響を受けないことから、為替変動リスクを抑えながら一定の利回り水準を求めたい」という考え方が自然と出てきます。
こうした背景から、為替変動リスクを取らずに、ある程度高い利回りを得たい富裕層の方が、円建て債券への投資を検討していると考えられます。
日本10年・20年・30年国債利回りの推移(過去20年)
次に、日本国債における期間別の利回りを比較してみましょう。

10年、20年、30年国債の過去20年間の利回りを並べてみると、基本的には連動していることがわかります。10年国債の利回りが上昇・低下すれば、20年、30年国債の利回りも同じように変動します。
2021年〜2022年以降は、いずれの年限も同じように急上昇しています。足元では、10年国債の利回りが3.005%程度ですが、20年国債では3.81%程度、さらに長い30年国債では4.11%程度に達しています。
期間が長くなるほど利回りが高くなる傾向
債券の基本的な仕組みとして、償還までの期間が長くなるほど、日本という国の信用リスクを長期間取ることになるため、その分だけ利回りが高くなります。
このように、期間を長く設定することで、利回りに明確な差が生まれます。そのため、より高い利回りを求める方ほど、期間の長い円建て債券をポートフォリオに組み込むケースが増えています。
掲載時点の利回り水準を前提とすると、10年、20年、30年といった異なる年限の日本国債をバランスよく組み合わせることで、ポートフォリオ全体の平均利回りで「3%台」となる円建て債券ポートフォリオを構築することも考えられます。
円建て債券の具体的な条件イメージ
ここからは、具体的な円建て債券の条件を見ていきます。
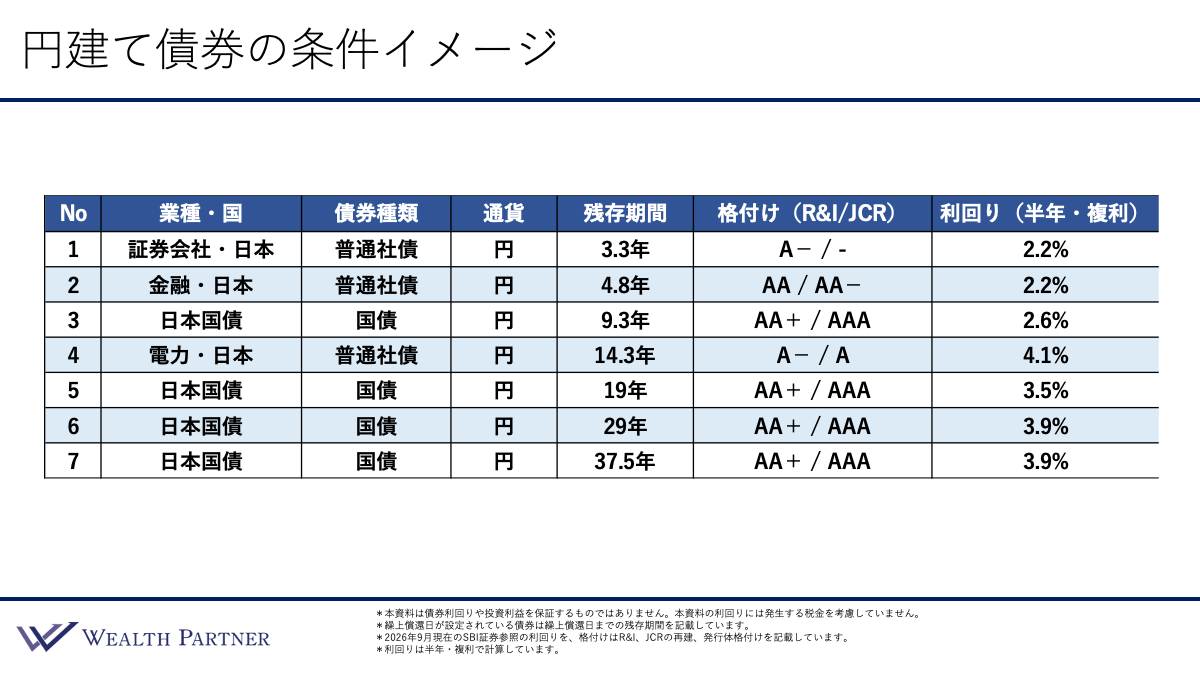
①証券会社・日本
1本目は、証券会社が発行している普通社債です。発行体は日本企業で、通貨は円、残存期間は3.3年、格付けはA-、利回りは半年複利換算で2.2%程度となっています。
円建て債券の場合、格付けはR&I(格付投資情報センター)やJCR(日本格付研究所)といった日本の格付会社によるものが採用されているケースが多くなっています。
②金融・日本
2本目は、日本の金融機関が発行する普通社債です。残存期間は4.8年、格付けはAA/AA-、利回りは2.2%程度です。
③日本国債
3本目は日本国債です。残存期間は9.3年、格付けはAA+/AAAで、利回りは2.6%程度となっています。
④電力・日本
4本目は日本の電力会社が発行する普通社債です。残存期間は14.3年、格付けはA-/Aで、利回りは4.1%程度です。このように、期間が14年と長くなり、格付けもA台になってくると、利回りが4%程度となる円建て債券もあります。
⑤日本国債
5本目も日本国債で、残存期間は19年、利回りは3.5%程度です。
⑥日本国債
6本目も日本国債で、残存期間は29年とかなり長いため、利回りは3.9%程度とさらに高まるイメージです。
⑦日本国債
さらに37.5年程度の超長期国債もありますが、30年を超えると残存期間が長くなっても利回りはそれほど変わらず、3.9%程度となっています。
このように、残存期間が3〜4年程度の債券から、30年、30年超の超長期債を組み合わせることで、ポートフォリオ全体として3%台の利回りを目標とした設計も検討しやすくなるでしょう。
まとめ
最後に、今回のテーマである「富裕層が円建て債券を検討する理由とは|利回りを見る際のポイントも解説」のポイントをまとめます。
ポイント1)利回り上昇で、円建て債券に注目する富裕層が増加
長い間、日本の10年国債利回りは1%を下回っていました。それがここ2年〜3年で3%程度まで上昇し、30年国債では4%前後の水準となっています。
これだけ利回りが上昇してくると、為替変動リスクを取らずにある程度の利回りを得られる円建て債券への注目が高まるのは自然な流れです。「為替変動リスクを取りたくないが、一定の利回りを確保したい」と考える富裕層の方にとって、円建て債券は1つの選択肢となっています。
ポイント2)円建て債券だけでも「平均利回り3%台」を目標とした設計が可能に
先ほどの具体的な債券の条件を見てもわかるように、円建て債券だけでポートフォリオを組んだ場合でも、組み合わせによっては平均利回り3%超、場合によっては3%台後半を目標とした設計が現実的な水準となってきていると考えます。
目標利回りが3%程度であれば、わざわざ外貨の為替変動リスクを取らなくても、円建て債券を中心に据えるだけで目標を達成できるというケースも出てきています。
ポイント3)円建て債券を加えることで、資産全体の外貨比率をコントロール
円建て債券が魅力的だからといって、すべて円建てにすればよいということではありません。外貨への分散が基本であり、実際の利回りも米ドル債券などの外貨建て債券の方が高いため、米ドルを含む外貨建て債券を中心とすることに変わりはありません。
重要なのは「バランス」です。外貨建て債券に偏りすぎると、資産全体に占める外貨比率が高まります。例えば、外貨建て資産への積極的な投資によって外貨比率が60%〜70%と高くなりすぎている場合、そのうちの2〜3割程度を円建て債券にすることで、資産全体の外貨比率を50%〜60%程度に抑えることができます。
このように、円建て債券をポートフォリオの一部に加えることで、外貨への分散を維持しながら、資産全体の外貨比率を調整することができます。
また、現在の円建て債券の利回り水準であれば、円建て債券を組み入れても、債券ポートフォリオ全体の平均利回りを大きく下げずに済むという点も、円建て債券への需要が高まっている理由の一つといえます。
ポイント4)米ドル債券とは異なる格付け・利回りの基準に注意
円建て債券への投資を検討する際は、米ドル債券などの外貨建て債券とは評価基準や利回り基準が異なる点に注意が必要です。特に注意したいのは以下の2点です。
格付会社による評価基準の違い
米ドル債券を含む外貨建て債券では、S&PやMoody’sといったグローバルな格付会社による格付けが付与されていることが一般的です。なお、これら格付グループの中には、日本で登録を受けている法人と、登録を受けていない海外の関連法人が存在します。無登録の格付業者が付与した格付を利用して勧誘を行う場合には、金融商品取引法に基づき、その旨及び登録の意義等をお客様にお伝えする必要があります。一方で円建て債券は、日本国や日本企業などが発行するものが中心となるため、R&IやJCRといった日本の格付会社による格付けが付与されているケースが多くなっています。
一般的には、R&IやJCRの格付けをS&PやMoody’sの格付けと単純に同じものとして比較することはできません。例えば、R&IやJCRで「AA」の格付けであっても、S&PやMoody’sでは「A程度」と評価されることがあります。格付会社によって評価手法や格付けの考え方等が異なるため、異なる格付会社の格付けを単純に比較することはできません。
つまり、同程度の信用力になるとは限らず、外貨建て債券と比較する際には、格付会社の違いを考慮する必要があります。
利回りの計算方法(単利と複利)の違い
円建て債券では、単利ベースで利回りが表示されることがあります。一方、米ドル債券では、基本的に複利ベースで利回りが計算されています。(※先ほどの具体的な条件イメージは、単利計算されたものを複利に計算し直したものです。)
単利表示は、複利よりも高く見えやすいため、「円建て債券で4%~5%の高い利回り」に見えても、米ドル債券と同じ複利ベースに引き直すと、実際には3%や4%、あるいは2%台になることも少なくありません。
そのため、円建て債券に投資する際には、表示されている利回りをそのまま比較するのではなく、複利ベースに引き直したうえで、現在保有している(あるいは検討している)外貨建て債券と同じ基準で比較することで、収益性を相対的に評価しやすくなります。
このように、円建て債券には米ドル債券とは異なる格付けや利回りの基準があります。円建て債券への投資を検討する際には、こうした円建て債券特有の基準を理解したうえで、条件を確認するとよいでしょう。
本日は「富裕層が円建て債券を検討する理由とは|利回りを見る際のポイントも解説」という内容でお届けしました。
円建て債券の活用や、資産全体の外貨比率・ポートフォリオの最適化について詳しく知りたい方は、ぜひウェルス・パートナーまでお気軽にご相談ください。お客様の資産状況やご要望に合わせた最適な運用プランをご提案いたします。